

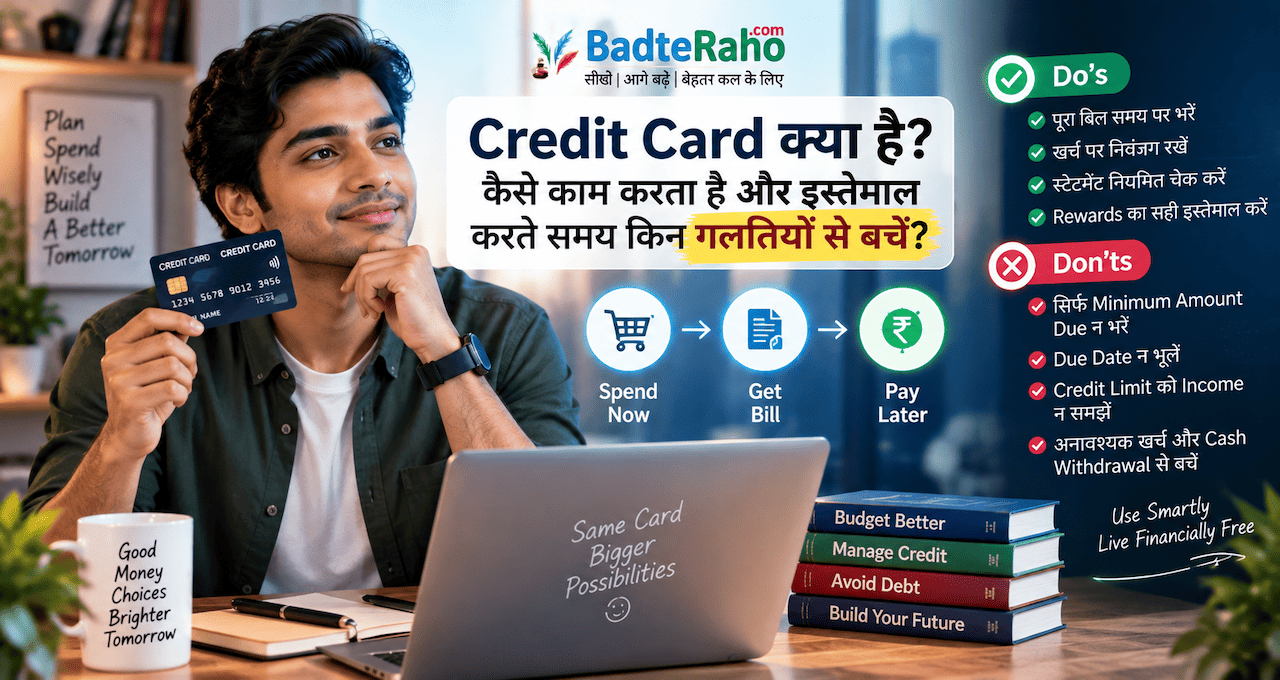

आजकल Credit Card लगभग हर bank offer करता है। Shopping, online payments, travel, fuel, subscriptions और कई दूसरे खर्चों के लिए इसका इस्तेमाल किया जाता है। साथ ही, rewards, cashback और discounts जैसे benefits भी लोगों को आकर्षित करते हैं।
लेकिन Credit Card को सिर्फ़ “पैसे खर्च करने वाला card” समझना ठीक नहीं है।
असल में यह एक तरह की short-term credit facility है। Bank या card issuer आपको एक तय credit limit देता है और आप उस limit के भीतर खर्च कर सकते हैं। बाद में उस खर्च का payment करना होता है।
यहीं से Credit Card का सबसे महत्वपूर्ण हिस्सा शुरू होता है।
अगर आप हर महीने अपना Total Amount Due समय पर चुका देते हैं, तो card को disciplined तरीके से इस्तेमाल किया जा सकता है। लेकिन अगर आप लगातार सिर्फ़ Minimum Amount Due भरते हैं या due date miss करते हैं, तो interest और दूसरे charges आपका खर्च काफी बढ़ा सकते हैं। RBI के नियमों के अनुसार card issuers को minimum payment के लंबे समय तक चलने और interest के असर के बारे में billing statement में warning देना भी जरूरी है।
इसलिए Credit Card लेने से पहले यह समझना बहुत ज़रूरी है कि यह free money नहीं है।
आइए आसान भाषा में समझते हैं कि Credit Card क्या है, यह कैसे काम करता है और इस्तेमाल करते समय किन गलतियों से बचना चाहिए।
Credit Card क्या होता है?
Credit Card एक ऐसा payment instrument है जिसके जरिए आप bank/card issuer की दी हुई credit limit के भीतर खरीदारी या payment कर सकते हैं।
उदाहरण के लिए, मान लीजिए आपके Credit Card की limit ₹1,00,000 है।
आपने महीने में:
- ₹5,000 की shopping की
- ₹3,000 का online payment किया
- ₹2,000 का grocery payment किया
तो कुल खर्च ₹10,000 हुआ।
यह पैसा आपके savings account से उसी समय debit नहीं हुआ। इसके बजाय यह आपके Credit Card account में outstanding के रूप में जुड़ गया।
फिर billing cycle के अंत में आपको statement मिलता है और उसमें payment की due date दी जाती है।
RBI के अनुसार credit card spending monthly statement में बिल होती है और cardholder को full amount या minimum amount due जैसी payment options दी जा सकती हैं।
Credit Card और Debit Card में क्या अंतर है?
दोनों cards दिखने में लगभग एक जैसे हो सकते हैं, लेकिन इनके पीछे पैसा अलग तरीके से आता है।
| Feature | Debit Card | Credit Card |
|---|---|---|
| पैसा कहां से आता है? | आपके bank account से | Card issuer की credit facility से |
| खर्च की सीमा | Account balance पर निर्भर | Credit limit पर निर्भर |
| Payment कब होता है? | लगभग तुरंत | बाद में bill के जरिए |
| Interest | सामान्य purchase पर नहीं | पूरा bill न चुकाने पर लग सकता है |
| Credit history | सामान्यतः credit borrowing नहीं | सही इस्तेमाल से credit history में मदद हो सकती है |
| Rewards | Card पर निर्भर | Cashback/rewards मिल सकते हैं |
| Risk | Account balance तक | Overspending और debt का risk |
इसे आसान भाषा में ऐसे समझिए:
Debit Card = अपना पैसा खर्च करना
Credit Card = अभी payment करना, बाद में card bill चुकाना
Credit Card कैसे काम करता है?
Credit Card की पूरी process को एक example से समझते हैं।
मान लीजिए आपका billing cycle हर महीने की 5 तारीख से अगले महीने की 4 तारीख तक है।
आपने इस दौरान:
₹20,000 खर्च किए।
4 तारीख को आपका statement generate हुआ।
अब statement में आपको दिखाई दे सकता है:
- Total Amount Due: ₹20,000
- Minimum Amount Due: उदाहरण के लिए ₹1,000
- Payment Due Date: 20 तारीख
अब आपके सामने मुख्य रूप से दो तरह के व्यवहार हो सकते हैं।
Option 1: पूरा ₹20,000 चुका दिया
अगर आपने applicable terms के अनुसार पूरा outstanding due date तक चुका दिया, तो eligible purchases पर interest-free period का लाभ मिल सकता है। RBI इसे transaction date से due date तक का interest-free period मानता है, subject to full outstanding payment.
Option 2: सिर्फ़ Minimum Amount Due चुकाया
आपने सिर्फ़ ₹1,000 चुकाया और बाकी amount carry forward कर दिया।
अब बाकी outstanding पर applicable finance charges/interest लग सकते हैं और interest-free period भी प्रभावित हो सकता है। RBI के directions में card issuers को स्पष्ट रूप से बताने को कहा गया है कि केवल minimum payment करते रहने से repayment महीनों/वर्षों तक खिंच सकता है और compounded interest का बोझ बढ़ सकता है।
यही Credit Card का सबसे बड़ा trap बन सकता है।
Credit Card में Billing Cycle क्या होता है?
Billing Cycle वह period होता है जिसमें आपके card पर किए गए transactions को एक statement में शामिल किया जाता है।
मान लीजिए:
Billing Cycle: 1 September – 30 September
इस दौरान आपने ₹15,000 खर्च किए।
30 September के आसपास statement generate हो सकता है और उसमें उस cycle के transactions का हिसाब होगा।
फिर आपको एक Payment Due Date मिलेगी।
इसलिए Credit Card इस्तेमाल करते समय सिर्फ़ transaction की date देखना काफी नहीं है।
आपको तीन चीज़ें समझनी चाहिए:
Billing Date → Statement → Due Date
अपने card की exact dates issuer के statement और card terms से देखें, क्योंकि अलग cards में cycle अलग हो सकती है।
Total Amount Due और Minimum Amount Due क्या हैं?
ये दोनों terms बहुत महत्वपूर्ण हैं।
Total Amount Due
यह वह कुल amount है जो statement के अनुसार उस billing cycle में payable है।
Minimum Amount Due
यह वह minimum payment है जिसे due date तक चुकाना जरूरी होता है ताकि account overdue स्थिति में न जाए, लेकिन इसे पूरा bill चुकाना समझना गलत है। RBI के rules में minimum amount due की स्पष्ट definition दी गई है।
यहीं सबसे बड़ी गलती होती है।
अगर आपका bill ₹30,000 है और Minimum Amount Due ₹1,500 दिखाई दे रहा है, तो इसका मतलब यह नहीं है कि ₹1,500 देकर आपने ₹30,000 का खर्च चुका दिया।
बाकी amount outstanding रह सकता है और applicable interest/finance charges लग सकते हैं।
इसलिए अगर आपकी financial capacity है, तो Credit Card का Total Amount Due समय पर चुकाना सबसे महत्वपूर्ण habit है।
Credit Card का Interest-Free Period क्या होता है?
Credit Card का एक आकर्षक feature interest-free credit period हो सकता है।
सरल भाषा में, eligible purchase पर transaction से लेकर payment due date तक का समय ऐसा हो सकता है जिसमें interest न लगे—लेकिन इसके लिए applicable conditions, खासकर previous outstanding को पूरी तरह चुकाने की requirement, पूरी करनी होती है।
इसलिए यह मान लेना गलत है कि:
“Credit Card से खरीदारी करो और हमेशा 45 दिन तक free पैसा इस्तेमाल करो।”
Actual interest-free period card, transaction date और billing cycle पर निर्भर कर सकता है।
साथ ही, अगर previous month’s balance outstanding है, तो interest-free period का benefit suspend हो सकता है। RBI के directions में issuers को इस implication को cardholders को स्पष्ट रूप से बताने के लिए कहा गया है।
Credit Card की Credit Limit क्या होती है?
Credit Limit वह maximum revolving credit amount है जिसे card issuer आपको इस्तेमाल करने की अनुमति देता है।
मान लीजिए:
Credit Limit = ₹80,000
इसका मतलब यह नहीं है कि:
“मेरे पास ₹80,000 खर्च करने के लिए उपलब्ध हैं।”
असल में इसका मतलब है कि card issuer ने आपको ₹80,000 तक credit facility दी है।
अगर आपने ₹30,000 खर्च कर दिए, तो available limit कम हो जाएगी और payment/refund के बाद वह फिर adjust हो सकती है।
इसलिए Credit Limit को income या savings का हिस्सा नहीं समझना चाहिए।
Credit Card से Cash निकालना क्या सही है?
Credit Card से cash withdrawal की सुविधा कुछ cards में available हो सकती है।
लेकिन इसे सामान्य shopping की तरह नहीं समझना चाहिए।
Cash advance पर अलग fee और finance charges हो सकते हैं और applicable terms card issuer पर निर्भर करते हैं। RBI के rules में issuers को cash advance के लिए applicable APR/finance charges और संबंधित fees स्पष्ट रूप से disclose करने होते हैं।
इसलिए सामान्य rule के तौर पर:
Credit Card से cash withdrawal को emergency habit न बनाएं।
अगर आपको बार-बार cash निकालने की जरूरत पड़ रही है, तो शायद आपके monthly cash flow या emergency savings को दोबारा देखना चाहिए।
अगर आपने अभी तक Emergency Fund नहीं बनाया है, तो Emergency Fund बनाने का सही तरीका: हर महीने कितने पैसे बचाएं? पढ़ सकते हैं।
Credit Card के फायदे क्या हैं?
Credit Card सिर्फ़ risk नहीं है। अगर disciplined तरीके से इस्तेमाल किया जाए तो इसके कुछ practical फायदे भी हो सकते हैं।
1. Payment Convenience
Online और offline payments आसान हो सकते हैं।
2. Rewards और Cashback
कुछ cards eligible transactions पर rewards या cashback देते हैं।
3. Offers और Discounts
कुछ merchants या platforms पर card-specific offers मिल सकते हैं।
4. Short-Term Cash Flow Flexibility
अगर bill due date तक पूरा चुकाया जाए, तो eligible purchases के लिए short-term credit सुविधा मिल सकती है।
5. Credit History
Credit Card का जिम्मेदारी से इस्तेमाल आपकी credit history को प्रभावित कर सकता है। Payment history और credit utilisation जैसे factors credit score के लिए महत्वपूर्ण होते हैं।
Credit Score को समझने के लिए हमारा Credit Score क्या है? CIBIL Score कैसे काम करता है और इसे बेहतर कैसे करें वाला लेख पढ़ सकते हैं।
Credit Card इस्तेमाल करते समय 10 बड़ी गलतियों से बचें
1. सिर्फ़ Minimum Amount Due भरना
यह सबसे common और potentially expensive mistake है।
Minimum payment account को overdue स्थिति से बचाने के लिए जरूरी हो सकती है, लेकिन इसका मतलब यह नहीं कि आपका पूरा debt खत्म हो गया।
बाकी outstanding पर applicable charges/interest लग सकते हैं और repayment बहुत लंबा खिंच सकता है।
बेहतर तरीका: संभव हो तो Total Amount Due समय पर पूरा pay करें।
2. Due Date भूल जाना
आपने ₹20,000 का bill बना लिया लेकिन payment date याद नहीं रही।
छोटी सी भूल:
Late payment charges + interest + credit history पर असर
जैसी समस्याएं पैदा कर सकती है।
RBI के framework के अनुसार credit card account को CICs के सामने “past due” report करने या penal charges लगाने की स्थिति में तीन दिनों से अधिक past due रहने का नियम लागू होता है; फिर भी आपको payment को आखिरी सीमा तक टालना नहीं चाहिए।
बेहतर तरीका: Due date से पहले payment reminder या auto-pay सुविधा का इस्तेमाल करें, लेकिन auto-pay होने पर भी statement check करते रहें।
3. Credit Limit को Income समझना
अगर आपकी salary ₹40,000 है और Credit Limit ₹2 लाख है, तो इसका मतलब यह नहीं कि आप ₹2 लाख खर्च कर सकते हैं।
Credit Limit ≠ Income
आपकी spending आपकी वास्तविक repayment capacity के हिसाब से होनी चाहिए।
4. Rewards के लिए जरूरत से ज्यादा खर्च करना
कई लोग सोचते हैं:
“₹500 cashback मिल रहा है, इसलिए ₹10,000 की shopping कर लेते हैं।”
यह logic उल्टा पड़ सकता है।
अगर reward पाने के लिए आपको unnecessary खर्च करना पड़े, तो reward का फायदा खत्म हो जाता है।
पहले जरूरत, फिर reward।
5. एक Card का Bill दूसरे Card से भरना
अगर आप Credit Card A का bill भरने के लिए Credit Card B से cash निकाल रहे हैं या लगातार नए borrowing options का इस्तेमाल कर रहे हैं, तो यह warning sign है।
यह debt cycle की शुरुआत हो सकती है।
ऐसी स्थिति में खर्च रोककर पूरा financial picture देखना ज्यादा जरूरी है।
6. हर जगह EMI लेना
Credit Card पर EMI option convenient लग सकता है।
लेकिन EMI लेने से पहले देखें:
- Interest कितना है?
- Processing fee है?
- GST/other charges क्या हैं?
- Total repayment कितना होगा?
- कोई foreclosure condition है?
“No Cost EMI” भी automatically “कोई extra cost नहीं” का universal guarantee नहीं है; offer की actual terms समझना जरूरी है।
7. Statement को बिना पढ़े Payment करना
हर महीने statement को कम से कम एक बार check करें।
देखें:
- कौन-कौन से transactions हुए?
- कोई unknown transaction तो नहीं?
- कोई annual fee लगी?
- कोई late fee या finance charge है?
- कोई refund pending है?
- Total Amount Due कितना है?
- Due Date क्या है?
अगर कोई transaction आपने नहीं किया, तो card issuer के official channel पर तुरंत report करें।
8. Cash Withdrawal को Regular बनाना
Credit Card cash advance को regular income source समझना बड़ी गलती हो सकती है।
Cash advance के लिए अलग fees और finance charges हो सकते हैं।
Credit Card shopping के लिए इस्तेमाल करना और Credit Card से लगातार cash निकालना दो अलग बातें हैं।
9. बहुत सारे Credit Cards एक साथ लेना
हर card पर:
- अलग billing cycle
- अलग due date
- अलग annual fee
- अलग rewards
- अलग terms
हो सकती हैं।
अगर आप सिर्फ़ offers देखकर कई cards ले लेते हैं, तो उन्हें manage करना मुश्किल हो सकता है।
जितने cards आप responsibly manage कर सकें, उतने ही रखें।
10. Personal Loan जैसा इस्तेमाल करना
Credit Card को long-term borrowing का regular replacement समझना risky हो सकता है।
अगर आप हर महीने पूरा bill नहीं चुका पा रहे हैं और outstanding लगातार बढ़ रहा है, तो समस्या card की नहीं बल्कि debt management की है।
ऐसी स्थिति में नए खर्च रोकना और अपनी repayment strategy पर ध्यान देना जरूरी है।
Credit Card का सही इस्तेमाल कैसे करें?
एक simple rule याद रखें:
Credit Card से उतना ही खर्च करें जितना आप due date तक वास्तव में चुका सकते हैं।
मान लीजिए आपकी monthly income ₹50,000 है।
अगर आपके normal expenses ₹35,000 हैं, तो सिर्फ़ इसलिए ₹50,000 का Credit Card spending limit इस्तेमाल करने की जरूरत नहीं है कि bank ने उतनी limit दी है।
Credit Card आपकी spending capacity नहीं बढ़ाता।
यह सिर्फ़ payment और short-term credit को manage करने का एक तरीका है।
Credit Card लेने से पहले किन चीज़ों को देखें?
Card लेने से पहले सिर्फ़ cashback या reward points मत देखिए।
इन चीज़ों को भी compare करें:
Annual Fee
क्या joining fee है? Annual fee कितनी है?
Interest Rate / APR
Outstanding carry करने पर applicable APR क्या है?
Late Payment Charges
Due date miss होने पर कितना charge लगेगा?
Cash Advance Fee
Cash withdrawal की cost क्या है?
Reward Rules
Rewards किन transactions पर मिलते हैं और redemption कैसे होता है?
Minimum Amount Due
यह कैसे calculate होता है?
Foreign Transaction Charges
अगर आप international transactions करते हैं तो यह महत्वपूर्ण हो सकता है।
Other Charges
Fuel surcharge, processing fee, EMI conversion fee, forex markup आदि card-specific हो सकते हैं।
RBI के directions के अनुसार card issuers को APR, annual fee, late-payment charges, cash advance charges और अन्य महत्वपूर्ण terms को स्पष्ट रूप से disclose करना होता है।
Credit Card का Bill समय पर कैसे भरें?
अगर आप Credit Card इस्तेमाल करते हैं, तो एक simple routine बनाइए।
Salary/Income आते ही
अपने अगले Credit Card bill का अंदाजा लगाएं।
हर सप्ताह
Card spending को एक बार check करें।
Statement आने पर
Total Amount Due और Due Date note करें।
Due Date से पहले
Full payment की व्यवस्था करें।
Payment के बाद
Statement/account में payment reflect हुआ है या नहीं, check करें।
इस तरह Credit Card surprise expense बनने के बजाय controlled financial tool बना रह सकता है।
Credit Card और Emergency Fund को अलग रखें
यह भी बहुत जरूरी distinction है।
मान लीजिए आपके पास Emergency Fund नहीं है और अचानक ₹50,000 की जरूरत पड़ गई।
आपके पास Credit Card है।
आप सोचते हैं:
“कोई बात नहीं, card से कर दूंगा।”
लेकिन Credit Card Emergency Fund नहीं है।
Credit Card borrowed money है।
Emergency Fund आपका अपना financial cushion है।
इसलिए अगर आपकी income और situation allow करती है, तो दोनों को अलग-अलग समझना बेहतर है:
Emergency Fund = आपके पास रखा safety buffer
Credit Card = credit facility
अगर आप financial planning को overall समझना चाहते हैं, तो Personal Finance क्या है? कमाई, खर्च और बचत को सही तरीके से कैसे संभालें भी पढ़ें।
Credit Card और UPI का इस्तेमाल साथ में करते समय सावधान रहें।
आज बहुत से लोग UPI, debit card और credit card तीनों का इस्तेमाल करते हैं।
इसमें सुविधा तो बढ़ती है, लेकिन spending track करना भी जरूरी हो जाता है।
अगर आप UPI से ₹10,000 और Credit Card से ₹20,000 खर्च कर रहे हैं, तो सिर्फ़ bank account देखकर यह मत समझिए कि आपने इस महीने ₹10,000 ही खर्च किए हैं।
Credit Card का outstanding भी आपकी financial responsibility है।
Digital payment safety के लिए UPI से पैसे भेजते समय इन 7 गलतियों से बचें और UPI Scam से कैसे बचें? भी पढ़ सकते हैं।
अगर Credit Card का Bill नहीं चुका पा रहे हैं तो क्या करें?
सबसे पहले panic में नया खर्च करना बंद करें।
फिर देखें:
- Total outstanding कितना है?
- Minimum Amount Due कितना है?
- Interest/finance charges क्या हैं?
- अगले महीने की repayment capacity कितनी है?
- कौन-से unnecessary खर्च तुरंत बंद किए जा सकते हैं?
अगर debt लगातार बढ़ रहा है, तो सिर्फ़ minimum payment करते रहना long-term solution नहीं है।
RBI खुद card issuers को minimum payment के लंबे repayment period और compounded interest के जोखिम के बारे में cardholders को warn करने का निर्देश देता है।
ऐसी स्थिति में अपने card issuer से उपलब्ध repayment options समझना और जरूरत पड़ने पर qualified financial professional से सलाह लेना बेहतर हो सकता है।
💡 BadteRaho Tip
Credit Card का सबसे अच्छा reward cashback या points नहीं है—बल्कि हर महीने बिना interest के पूरा bill चुका पाना है।
अगर आप Credit Card का bill पूरा नहीं चुका सकते, तो reward के पीछे भागने के बजाय spending कम करना ज्यादा समझदारी हो सकती है।
Action Plan Box: Credit Card इस्तेमाल करने से पहले
Step 1: अपनी monthly income और essential expenses समझें।
Step 2: Card की annual fee, APR और charges पढ़ें।
Step 3: Credit Limit को income न समझें।
Step 4: हर purchase से पहले पूछें—क्या मैं इसे due date तक चुका सकता हूँ?
Step 5: Statement आने पर Total Amount Due और Due Date check करें।
Step 6: संभव हो तो Total Amount Due पूरा pay करें।
Step 7: Minimum Amount Due को regular repayment strategy न बनाएं।
Step 8: Unknown transaction दिखे तो तुरंत issuer के official channel से report करें।
Step 9: Cash advance और unnecessary EMI से बचें।
Step 10: हर महीने अपना total spending review करें।
आख़िर में एक छोटी सी बात
Credit Card न अच्छा है, न बुरा।
उसका इस्तेमाल करने का तरीका उसे अच्छा या खराब financial tool बनाता है।
अगर आप अपनी repayment capacity के भीतर खर्च करते हैं, statement ध्यान से देखते हैं और पूरा bill समय पर चुका देते हैं, तो Credit Card convenience और कुछ useful benefits दे सकता है।
लेकिन अगर Credit Limit को extra income समझ लिया, Minimum Amount Due को पूरा bill मान लिया और due dates को ignore करना शुरू कर दिया, तो यही card debt का कारण बन सकता है।
इसलिए एक simple rule याद रखिए:
“Credit Card से आज वही खरीदिए, जिसका पूरा bill आप कल comfortably चुका सकते हैं।”
और अगर कोई purchase सिर्फ़ इसलिए हो रही है क्योंकि “card पर limit बाकी है”, तो एक बार रुककर सोचिए।
आपकी financial freedom का आधार बड़ी Credit Limit नहीं है।
असल ताकत है—अपनी spending को control में रखना।
अगर आपको यह लेख उपयोगी लगा हो, तो इसे अपने उन दोस्तों के साथ ज़रूर शेयर करें जो Credit Card लेने की सोच रहे हैं या पहले से इस्तेमाल कर रहे हैं। कमेंट में बताइए कि Credit Card इस्तेमाल करते समय आपको सबसे confusing चीज़ क्या लगती है।
आपको ये लेख कैसा लगा, हमें कमेंट करके ज़रूर बताएँ। अगर आपके पास भी कोई लेख, कहानी या कविता है, तो आप उसे हमें badteraho@gmail.com पर भेज सकते हैं। पसंद आने पर हम आपके लेख को आपके नाम के साथ BadteRaho.Com पर प्रकाशित करेंगे।
Keywords: Credit Card क्या है, Credit Card कैसे काम करता है, Credit Card क्या होता है, Credit Card के फायदे, Credit Card के नुकसान, Credit Card इस्तेमाल करने का सही तरीका, Credit Card mistakes, Credit Card tips in Hindi, Credit Card billing cycle, Credit Card payment कैसे करें, Total Amount Due क्या है, Minimum Amount Due क्या है, Minimum payment Credit Card, Credit Card interest कैसे लगता है, Credit Card interest free period, Credit Card की credit limit, Credit Card और Debit Card में अंतर, Credit Card cash withdrawal, Credit Card charges, Credit Card annual fee, Credit Card APR, Credit Card for beginners, Credit Card mistakes in Hindi, Personal Finance India, Money Management Tips, Credit Score और Credit Card, CIBIL Score और Credit Card, Credit Card debt से कैसे बचें, Credit Card bill कैसे भरें, responsible credit card usage