दुकान पर QR scan किया—Digital Payment.
Online shopping में Credit Card इस्तेमाल किया—यह भी Digital Payment.
Food delivery app के Wallet balance से पैसे दिए—यह भी Digital Payment.
तीनों में cash हाथ से नहीं दिया गया, लेकिन payment का तरीका बिल्कुल एक जैसा नहीं है।
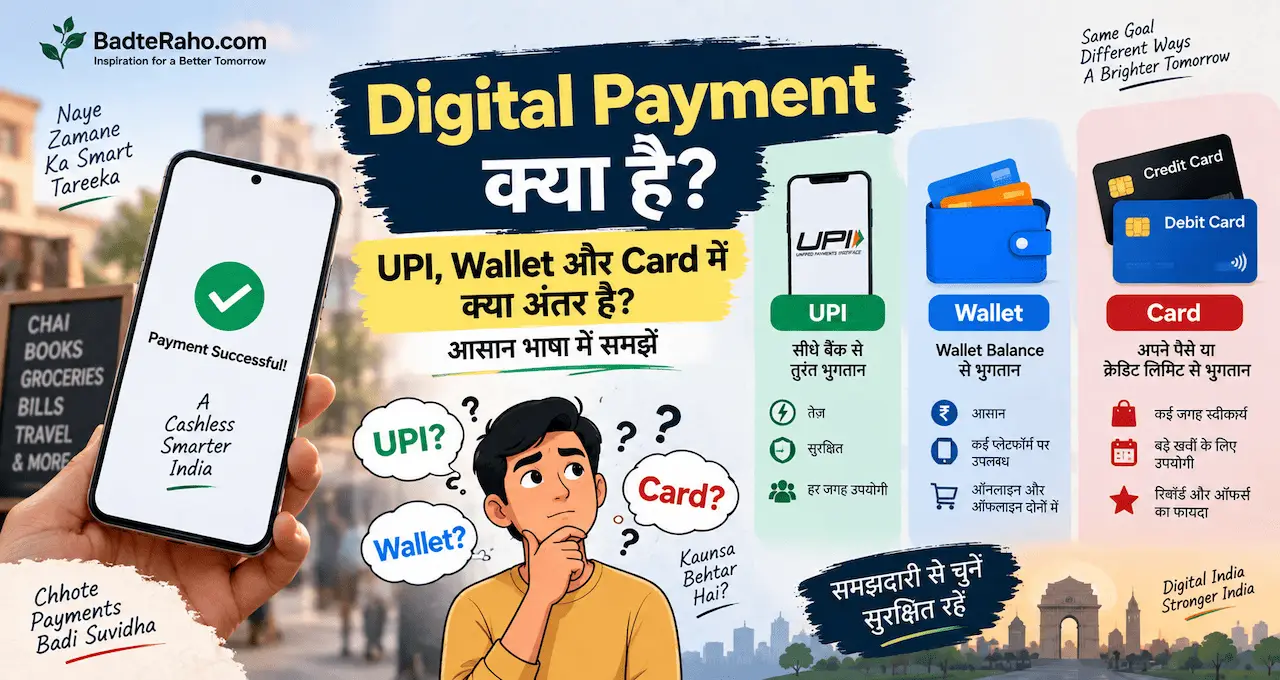
यहीं सबसे ज्यादा confusion होता है। UPI, Wallet और Card तीनों digital payments हैं, लेकिन पैसा कहाँ से आता है, transaction कैसे होती है और किस situation में कौन-सा option useful है—यह अलग हो सकता है।
इस लेख में आप क्या सीखेंगे?
- Digital Payment का मतलब
- UPI कैसे काम करता
- Wallet कैसे काम करता
- Cards कैसे काम करते
- तीनों में मुख्य फर्क
- सही Option कैसे चुनें
- जरूरी Safety Habits
- Common Confusion का जवाब
Digital Payment क्या है?
Simple language में, जब किसी payment में physical cash देने के बजाय electronic system के जरिए पैसा transfer या pay किया जाता है, तो उसे digital payment कहा जा सकता है।
आप मोबाइल से किसी दोस्त को पैसे भेजते हैं।
Shop पर QR scan करते हैं।
Debit Card से supermarket में payment करते हैं।
Online subscription Credit Card से pay करते हैं।
इन सभी situations में transaction digitally process हो रही है।
लेकिन इसका मतलब यह नहीं कि सभी digital payment methods एक जैसे हैं।
सबसे important फर्क यह है कि payment के लिए पैसा कहाँ से आ रहा है और transaction किस system के जरिए complete हो रही है।
UPI में पैसा आमतौर पर linked bank account से जाता है।
Debit Card में भी payment आपके bank account से जुड़ी होती है।
Credit Card में आप card issuer की available credit limit use करते हैं।
Wallet में पहले से stored balance या supported funding method use हो सकता है।
यही फर्क समझने के बाद बाकी picture काफी आसान हो जाती है।
UPI क्या है?
UPI यानी Unified Payments Interface bank accounts के बीच digital payment को आसान बनाता है।
आपको हर बार account number और IFSC manually enter करने की जरूरत नहीं होती। UPI ID, mobile-linked options या QR Code के जरिए payment initiate की जा सकती है।
मान लीजिए आप grocery shop पर ₹750 की खरीदारी करते हैं।
आप QR scan करते हैं, receiver का नाम देखते हैं, ₹750 enter करते हैं और UPI PIN से payment approve करते हैं।
पैसा आपके linked bank account से merchant के account तक transfer हो सकता है।
UPI की सबसे बड़ी practical strength यही है कि छोटी daily payments में भी इसका use बहुत आसान हो गया है।
₹20 की chai हो या ₹2,000 की shopping—UPI दोनों situations में convenient हो सकता है।
UPI के पूरे सफर और इसके impact को UPI के 10 साल: 2016 से 2026 तक भारत में Digital Payments कैसे बदल गए? में detail से समझ सकते हैं।
UPI में पैसा कहाँ रहता है?
यह एक common confusion है।
UPI app में पैसा जरूरी नहीं कि app के अंदर stored हो।
अगर आपने bank account UPI app से link किया है, तो payment के समय पैसा आपके bank account से debit होता है।
यानी अगर bank account में ₹5,000 हैं, तो UPI app अलग से ₹5,000 hold नहीं कर रहा।
App payment initiate करने का interface हो सकता है, जबकि पैसा bank account में रहता है।
यही चीज UPI को traditional prepaid wallet से अलग बनाती है।
हालांकि UPI ecosystem में छोटे payments के लिए UPI Lite जैसी सुविधाएँ भी मौजूद हैं, इसलिए exact payment source feature के अनुसार बदल सकता है।
Basic understanding के लिए इतना याद रखें:
Normal UPI payment = linked bank account से payment.
Digital Wallet क्या होता है?
Wallet को समझने के लिए physical purse का example लें।
Physical wallet में आप पहले से cash रखते हैं।
Digital wallet में भी कुछ models में पहले से money balance load या maintain किया जा सकता है और बाद में उसी balance का use payment के लिए किया जाता है।
मान लीजिए किसी wallet में ₹1,000 balance है।
आप ₹300 का payment करते हैं।
अब remaining wallet balance ₹700 हो सकता है।
यह UPI से अलग है, जहाँ normal transaction में पैसा directly linked bank account से जा सकता है।
Different wallets के rules, limits और supported uses अलग हो सकते हैं। कुछ wallets particular ecosystem के अंदर ज्यादा useful होते हैं, जबकि कुछ broader merchant payments को support कर सकते हैं।
इसलिए सिर्फ़ “wallet” शब्द देखकर यह assume न करें कि हर wallet exactly same तरह काम करेगा।
Wallet का फायदा कब हो सकता है?
Wallet कुछ situations में convenient हो सकता है।
मान लीजिए आप किसी particular app या service को regularly use करते हैं और उसमें wallet balance रखने से checkout fast हो जाता है।
कुछ services cashback या refund भी wallet balance के रूप में दे सकती हैं।
छोटी controlled spending के लिए भी कुछ users wallet balance पसंद कर सकते हैं।
लेकिन एक बात समझें—wallet में balance होना bank account में पैसा होने जैसा necessarily नहीं है।
Usability उस wallet के rules पर depend करेगी।
कहाँ payment कर सकते हैं?
Balance withdraw या transfer हो सकता है या नहीं?
KYC requirement क्या है?
Expiry या restrictions हैं या नहीं?
इन details को relevant wallet की current terms में check करना चाहिए।
Debit Card क्या है?
Debit Card आपके bank account से linked card होता है।
अगर account में sufficient balance है, तो card के जरिए payment की जा सकती है।
Example:
आपके bank account में ₹20,000 हैं।
आप Debit Card से ₹3,000 की shopping करते हैं।
Successful transaction के बाद amount आपके account balance से debit हो सकती है।
Debit Card का use कई जगह किया जा सकता है:
ATM withdrawal.
Shop पर POS machine.
Online payments.
कुछ international transactions, अगर card और account पर supported और enabled हों।
Debit Card में आप generally वही पैसा use कर रहे होते हैं जो आपके account में available है।
इसलिए इसे Credit Card से confuse नहीं करना चाहिए।
Credit Card क्या है?
Credit Card में transaction सीधे आपके savings account balance पर उसी तरह dependent नहीं होती जैसे Debit Card में।
Card issuer आपको एक credit limit देता है।
मान लीजिए आपकी card limit ₹1 lakh है और आपने ₹10,000 की purchase की।
आपने उस समय अपने bank account से ₹10,000 directly pay नहीं किए। वह card transaction आपके credit-card account में जुड़ सकती है और बाद में bill के जरिए repay करनी होती है।
यही convenience Credit Card की strength भी है और risk भी।
अगर bill समय पर और सही तरीके से manage नहीं किया गया, तो interest और दूसरे charges लग सकते हैं।
इसलिए Credit Card को “extra income” समझना गलत है।
यह borrowing facility है।
अगर Credit Card को शुरुआत से समझना चाहते हैं, तो Credit Card क्या है? कैसे काम करता है और गलतियों से बचें useful रहेगा।
UPI, Wallet और Debit Card में सबसे बड़ा फर्क क्या है?
मान लीजिए आपके bank account में ₹10,000 हैं।
UPI
आप ₹1,000 payment करते हैं।
Normal UPI payment में पैसा linked bank account से जा सकता है।
Debit Card
₹1,000 की card payment भी bank account balance से debit हो सकती है।
Wallet
अगर wallet में पहले से ₹2,000 stored balance है, तो payment उस wallet balance से हो सकती है।
इसलिए UPI और Debit Card दोनों bank account के available funds तक direct access दे सकते हैं, लेकिन उनके payment interface और authentication अलग होते हैं।
Wallet में payment source stored wallet balance हो सकता है।
फिर UPI और Debit Card में फर्क क्या हुआ?
दोनों bank accounts से पैसे use कर सकते हैं, लेकिन payment process अलग है।
UPI में commonly QR, UPI ID या supported mobile-based flow use होता है और payment UPI PIN से approve की जाती है।
Card payment में card details, physical card, POS terminal, PIN, OTP या supported contactless authentication जैसे methods use हो सकते हैं।
Example:
Local vegetable seller के पास card machine नहीं है, लेकिन QR है।
UPI ज्यादा practical होगा।
Hotel या website card payments accept करती है और Credit Card benefits useful हैं।
Card better fit हो सकता है।
Technology अलग होने के साथ acceptance situation भी decision को affect करती है।
UPI और Wallet एक ही चीज क्यों नहीं हैं?
क्योंकि payment का पैसा अलग जगह से आ सकता है।
Normal UPI में linked bank account से direct payment हो सकती है।
Traditional wallet में पहले money load करना पड़ सकता है या wallet balance use होता है।
Example:
Bank account में ₹20,000 हैं।
Wallet balance ₹300 है।
आप ₹500 का wallet payment करना चाहते हैं।
अगर wallet balance ही source है, तो सिर्फ़ bank account में ₹20,000 होने से payment automatically possible नहीं होगी। आपको wallet के supported process के अनुसार balance fund करना पड़ सकता है।
UPI में उसी bank account से ₹500 payment directly possible हो सकती है, subject to normal availability और limits।
यही fundamental difference है।
कौन-सा Payment Method सबसे Fast है?
इसका universal answer नहीं है।
Shop पर QR सामने है तो UPI बहुत fast लग सकता है।
Contactless card terminal हो और supported card/device हो तो tap payment भी काफी fast हो सकती है।
Wallet ecosystem के अंदर payment कुछ situations में बहुत quick हो सकती है।
इसलिए speed सिर्फ़ technology पर नहीं, situation पर भी depend करती है।
Better question है:
इस payment के लिए कौन-सा तरीका सबसे convenient और appropriate है?
₹30 की chai और ₹40,000 की online purchase में same payment preference जरूरी नहीं।
कौन-सा तरीका सबसे Safe है?
कोई भी payment method सिर्फ़ नाम की वजह से 100% safe नहीं होता।
Safety काफी हद तक user behaviour पर भी depend करती है।
UPI user fake collect request approve कर सकता है।
Card user phishing website पर details डाल सकता है।
Wallet user fake login page पर password दे सकता है।
इसलिए “UPI safe है या Card?” से ज्यादा useful सवाल है:
मैं जिस payment method का use कर रहा हूँ, उसके common risks समझता हूँ या नहीं?
UPI में खासतौर पर receiver name, amount और collect request समझना जरूरी है।
UPI Scam से कैसे बचें? ठगी के 8 आम तरीके और जरूरी Safety Tips में common UPI fraud patterns को detail से explain किया गया है।
UPI कब बेहतर option हो सकता है?
UPI daily person-to-person और merchant payments के लिए काफी convenient है।
जैसे:
Local shop.
Restaurant bill.
Friend को पैसे भेजना.
Delivery payment.
Small business payment.
QR available हो तो process काफी simple हो सकता है।
लेकिन payment से पहले receiver और amount check करना जरूरी है।
Speed के चक्कर में बिना verify किए PIN डालना common mistake है।
अगर आप regularly UPI use करते हैं, तो UPI से पैसे भेजते समय इन 7 गलतियों से बचें: गलत Payment और Fraud से बचाव जरूर useful रहेगा।
Wallet कब Useful हो सकता है?
Wallet तब useful हो सकता है जब आप किसी particular service या ecosystem में regularly payment करते हैं।
Example:
App-specific purchases.
Stored refunds.
Small recurring spending.
Specific merchant ecosystem.
लेकिन wallet balance में unnecessarily ज्यादा पैसा रखने से पहले उसके use और rules समझें।
अगर wallet में पैसा पड़ा है लेकिन आप उस service का use ही बंद कर देते हैं, तो वह balance आपकी daily banking money जितना flexible नहीं भी हो सकता।
Wallet को सुविधा के लिए use करें।
Bank account का replacement मानना जरूरी नहीं है।
Debit Card कब Useful है?
Debit Card उन users के लिए simple option हो सकता है जो bank balance से payment करना चाहते हैं लेकिन merchant या website पर card payment ज्यादा convenient है।
ATM cash withdrawal भी Debit Card का common use है।
कुछ users online shopping में UPI की जगह Card prefer करते हैं क्योंकि checkout setup अलग होता है।
लेकिन card details किसी unknown website पर डालना safe नहीं है।
Card number, CVV और OTP जैसी information carefully handle करनी चाहिए।
जहाँ supported हो, transaction alerts और card controls का use भी helpful हो सकता है।
Credit Card कब Useful हो सकता है?
Credit Card कुछ users के लिए useful हो सकता है अगर वे spending और repayment को disciplined तरीके से manage कर सकें।
Possible benefits में card के अनुसार rewards, offers, purchase flexibility और interest-free billing period जैसे features हो सकते हैं।
लेकिन benefits तभी meaningful हैं जब bill management सही हो।
₹1,000 cashback के लिए ₹5,000 interest देना कोई benefit नहीं।
अगर full repayment afford नहीं कर सकते तो सिर्फ़ available credit limit देखकर purchase करना risky हो सकता है।
Credit Card convenience है, free money नहीं।
Online Shopping में कौन-सा Option चुनें?
Online shopping में choice कई factors पर depend कर सकती है।
UPI simple है और card details type करने की जरूरत कम हो सकती है।
Debit Card bank funds use करता है।
Credit Card कुछ purchases पर rewards या other card-specific benefits दे सकता है।
Wallet fast checkout दे सकता है, अगर platform support करता हो।
लेकिन payment method से पहले website या app की trustworthiness check करना ज्यादा important है।
Fake website पर सबसे secure card भी गलत जगह use किया जा सकता है।
अगर merchant suspicious लगे तो payment रोक दें।
Small Business Owner के लिए क्या बेहतर है?
Small merchant के लिए UPI ने digital payments accept करना काफी आसान बनाया है क्योंकि QR-based collection practical है।
लेकिन सिर्फ़ UPI पर depend करना हर business के लिए सही हो, यह जरूरी नहीं है।
Customer profile के हिसाब से options useful हो सकते हैं।
UPI QR.
Card machine.
Payment link.
Cash.
कभी-कभी multiple payment options customer experience improve करते हैं।
लेकिन जितने ज्यादा payment methods होंगे, reconciliation और records की जरूरत भी बढ़ेगी।
Merchant को यह पता होना चाहिए कि पैसा किस channel से आया और settlement कहाँ हुआ।
और UPI payment में सिर्फ़ customer का screenshot देखकर सामान release नहीं करना चाहिए। Actual credit verify करना जरूरी है।
Digital Payment Failed हो जाए तो क्या करें?
Payment failed या pending होने पर सबसे common mistake तुरंत दोबारा payment करना है।
पहले status check करें।
Successful है?
Failed है?
Pending है?
Bank account debit हुआ?
Merchant को credit मिला?
अगर status pending है तो तुरंत repeated transaction करने से double-payment situation बन सकती है।
App और bank के official support process का use करें।
Transaction ID और payment details save रखना complaint में useful हो सकता है।
Digital Payment करते समय 7 Safety Habits
Payment method कोई भी हो, कुछ basic habits हमेशा useful हैं:
Receiver Verify करें
UPI में नाम और card/payment page में merchant check करें।
Amount देखें
Extra zero छोटी mistake नहीं।
PIN और OTP Secret रखें
किसी caller को न बताएं।
Unknown Links से बचें
Payment या KYC के नाम पर suspicious link न खोलें।
Official Apps Use करें
Random APK या unknown app install न करें।
Transaction Status देखें
Payment complete हुई या नहीं, confirm करें।
Alerts Ignore न करें
Unknown transaction दिखे तो जल्दी action लें।
ये habits किसी एक payment method तक limited नहीं हैं।
Digital Payment से खर्च ज्यादा हो सकता है?
कई लोगों को cash देते समय spending ज्यादा noticeable लगती है।
Digital payment में transaction बहुत fast होने की वजह से छोटे खर्च कम महसूस हो सकते हैं।
₹99.
₹149.
₹249.
दिन में कई छोटी digital payments महीने के end में बड़ी amount बन सकती हैं।
इसलिए digital payment convenient होने के साथ expense tracking भी useful है।
Bank statement, UPI history या budgeting app से spending categories समझी जा सकती हैं।
Personal money management की foundation समझने के लिए Personal Finance क्या है? कमाई, खर्च और बचत का सही तरीका useful रहेगा।
क्या cash रखना अब जरूरी नहीं है?
Digital payments बहुत common हो चुके हैं, लेकिन small emergency cash रखना अभी भी practical हो सकता है।
Possible situations:
Internet नहीं चल रहा.
Bank server issue.
Phone battery खत्म.
Merchant digital payment accept नहीं करता.
Technical failure.
Digital payment का मतलब cash को completely eliminate करना जरूरी नहीं।
Better approach situation के हिसाब से multiple options रखना हो सकता है।
Technology convenience देती है।
Backup flexibility देता है।
UPI, Wallet और Card—Simple Decision कैसे लें?
अगर normal daily QR payment है, UPI convenient हो सकता है।
अगर किसी app ecosystem में stored balance है, Wallet useful हो सकता है।
अगर bank account से card-based purchase करनी है, Debit Card option है।
अगर Credit Card के benefits समझते हैं और bill disciplined तरीके से repay कर सकते हैं, Credit Card useful हो सकता है।
कोई एक method हर situation में best नहीं है।
Payment method choose करते समय तीन चीजें सोचें:
पैसा कहाँ से आएगा?
Payment कैसे approve होगी?
अगर problem हुई तो records और support कहाँ मिलेगा?
बस इन तीन questions से काफी confusion clear हो जाता है।
आज से क्या करें?
अपने phone में मौजूद payment apps और cards की छोटी list बनाएं।
देखें:
कौन-सा app सीधे bank account से UPI payment करता है?
किस app में wallet balance पड़ा है?
कौन-सा card Debit है और कौन-सा Credit?
अगर Credit Card है तो bill date और due date पता है?
यह छोटी exercise surprisingly useful हो सकती है।
बहुत लोग digital payments रोज़ use करते हैं, लेकिन उन्हें यह clear नहीं होता कि हर payment में पैसा आखिर आ कहाँ से रहा है।
Payment method समझना financial safety का पहला step है।
आख़िर में एक छोटी सी बात
Digital Payment कोई एक technology नहीं है।
यह कई अलग systems का broad नाम है।
UPI ने bank-to-bank payments को बहुत आसान बनाया है। Wallet stored digital balance के लिए useful हो सकता है। Debit Card आपके bank funds तक card-based access देता है, जबकि Credit Card borrowing facility के साथ payment करने देता है।
इनमें से कौन-सा best है, इसका कोई universal answer नहीं है।
सही option आपकी situation, merchant acceptance, spending habit और payment need पर depend करेगा।
सबसे जरूरी बात यह है कि payment सिर्फ़ convenient न हो—आपको यह भी पता हो कि पैसा कहाँ से जा रहा है और आप क्या authorize कर रहे हैं।
आप daily payments में सबसे ज्यादा क्या use करते हैं—UPI, Debit Card, Credit Card, Wallet या Cash? और उसकी सबसे useful बात आपको क्या लगती है? अपनी राय, experience, feedback या सवाल comment में जरूर share करें।