Salary account में आती है।
कुछ bills pay होते हैं, थोड़ी shopping होती है, UPI से छोटे-छोटे खर्च चलते रहते हैं और महीने के आखिर में सवाल आता है—“पैसा गया कहाँ?”
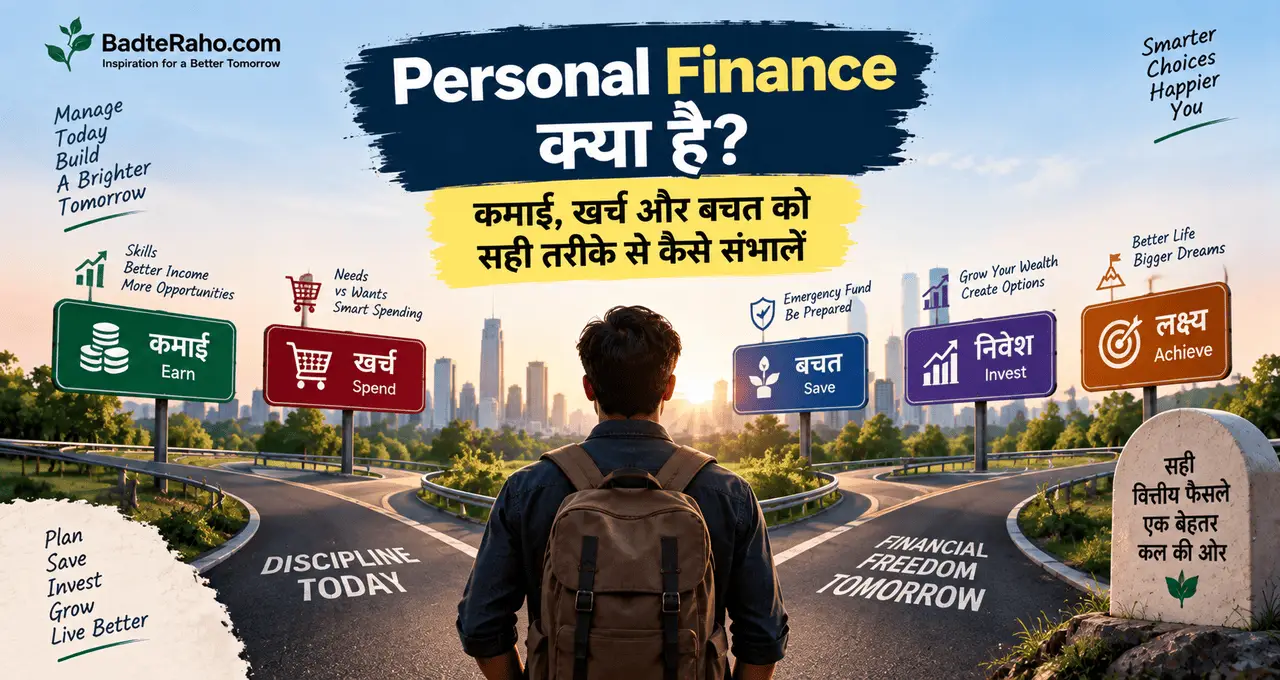
यहीं Personal Finance काम आता है।
इसका मतलब सिर्फ़ ज्यादा पैसा कमाना या stock market में investment करना नहीं है। असली मकसद है अपनी income को इस तरह manage करना कि आज के खर्च भी चलें, emergency में परेशानी कम हो और future के goals के लिए भी पैसा बनता रहे।
इसके लिए शुरुआत complex finance से नहीं, basic money habits से होती है।
इस लेख में आप क्या सीखेंगे?
- Personal Finance का मतलब
- Income कैसे समझें
- खर्च कैसे Track करें
- Budget कैसे बनाएं
- Emergency Fund क्यों रखें
- Debt कैसे Manage करें
- Saving और Investment फर्क
- Money Plan कैसे शुरू करें
Personal Finance क्या है?
Personal Finance का simple मतलब है—अपने पैसे से जुड़े फैसलों को manage करना।
इसमें सिर्फ़ bank balance नहीं आता।
इसके अंदर कई चीजें शामिल होती हैं:
- Income
- Monthly expenses
- Savings
- Emergency fund
- Loans और debt
- Insurance
- Investments
- Financial goals
- Retirement planning
मान लीजिए दो लोगों की monthly income ₹50,000 है।
पहला व्यक्ति ₹48,000 खर्च कर देता है और savings नहीं करता।
दूसरा व्यक्ति ₹40,000 में expenses manage करता है, emergency fund बनाता है और कुछ amount future goals के लिए रखता है।
दोनों की income same है, लेकिन financial position same नहीं है।
इसीलिए Personal Finance सिर्फ़ कितना कमाते हैं पर depend नहीं करती।
यह काफी हद तक इस पर भी depend करती है कि कमाए हुए पैसे को कैसे manage करते हैं।
ज्यादा Income होने का मतलब Financially Strong होना जरूरी नहीं
यह एक common misconception है।
अगर income बढ़ती है और उसी speed से expenses भी बढ़ते जाते हैं, तो savings फिर भी zero रह सकती है।
Salary ₹30,000 थी तो monthly खर्च ₹28,000 था।
Salary ₹60,000 हुई और खर्च ₹58,000 हो गया।
Income double हुई, लेकिन financial breathing room लगभग वही रहा।
इस phenomenon को lifestyle inflation से जोड़कर देखा जाता है।
Income बढ़ने पर बेहतर lifestyle लेना गलत नहीं है।
Problem तब होती है जब हर increment automatically नए खर्च में बदल जाता है।
इसलिए income बढ़ने के साथ savings और long-term planning भी बढ़नी चाहिए।
Personal Finance की शुरुआत Income समझने से करें
सबसे पहले यह clear होना चाहिए कि आपकी actual monthly income कितनी है।
अगर salaried हैं तो यह आसान हो सकता है।
लेकिन freelancer, small business owner या commission-based worker की income हर month बदल सकती है।
ऐसी situation में सिर्फ़ best month को income मानकर budget न बनाएं।
Example:
January – ₹45,000
February – ₹52,000
March – ₹38,000
April – ₹60,000
अगर आप हर month ₹60,000 के lifestyle पर depend हो गए, तो low-income month में problem आ सकती है।
Variable income वाले लोगों के लिए conservative average या minimum reliable income के आसपास essential expenses plan करना ज्यादा practical हो सकता है।
अगर आप घर से earning options explore कर रहे हैं, तो Freelancing क्या है? घर से काम करके पैसे कमाने की शुरुआत कैसे करें? भी useful रहेगा।
पैसे कहाँ जा रहे हैं, पहले यह पता करें
Budget बनाने से पहले expense tracking करना ज्यादा useful हो सकता है।
कई लोगों को लगता है:
“मैं ज्यादा खर्च नहीं करता।”
लेकिन जब पूरा month देखा जाता है तो छोटे transactions surprisingly बड़ी amount बन सकते हैं।
₹150 food order.
₹299 subscription.
₹120 cab difference.
₹99 impulse purchase.
₹200 snacks.
Individually छोटे हैं।
लेकिन पूरे महीने में total काफी हो सकता है।
कम से कम 30 days अपने expenses track करें।
Categories बना सकते हैं:
Fixed Expenses
जैसे:
Rent.
EMI.
School fee.
Insurance premium.
Variable Expenses
जैसे:
Groceries.
Electricity.
Fuel.
Eating out.
Discretionary Expenses
जैसे:
Shopping.
Entertainment.
Subscriptions.
Unplanned online purchases.
Tracking का goal खुद को guilty feel करवाना नहीं है।
Goal सिर्फ़ यह जानना है कि money flow कैसा है।
Budget का मतलब खुद को रोकना नहीं है
बहुत लोग “budget” शब्द सुनते ही सोचते हैं कि अब हर खुशी बंद करनी पड़ेगी।
लेकिन अच्छा budget punishment नहीं है।
यह आपके पैसे को purpose देता है।
Simple monthly structure कुछ ऐसा हो सकता है:
Income आती है।
Essential expenses अलग.
Savings अलग.
Financial goals अलग.
Personal spending अलग.
हर व्यक्ति के percentages अलग होंगे।
कोई universal formula हर family पर fit नहीं होता।
अगर rent बहुत high है तो structure अलग होगा।
अगर घर अपना है तो अलग।
अगर education loan चल रहा है तो priorities अलग होंगी।
इसलिए internet पर कोई fixed percentage देखकर उसे blindly copy न करें।
Detailed budgeting के लिए Monthly Budget कैसे बनाएं? Income, Expenses, Savings और Financial Goals Manage करने की Practical Guide में step-by-step तरीका दिया गया है।
Saving को महीने के अंत का Leftover मत बनाइए
Common pattern है:
Income आई.
Expenses हुए.
Shopping हुई.
Month खत्म हुआ.
जो बचा, वह saving.
Problem यह है कि कई months में कुछ बचता ही नहीं।
इसलिए saving को planned expense की तरह treat करना useful हो सकता है।
मान लीजिए monthly income ₹40,000 है और आपने decide किया कि कम से कम ₹4,000 future goals के लिए रखना है।
Income आते ही यह amount अलग कर दें।
बाकी money से monthly spending manage करें।
इसे अक्सर “pay yourself first” approach से समझाया जाता है।
लेकिन amount realistic रखें।
अगर financial situation tight है, तो छोटी saving से शुरुआत करना भी ठीक है।
₹500 की consistent habit, zero saving से बेहतर हो सकती है।
Emergency Fund Personal Finance की Foundation है
Investment शुरू करने से पहले emergency fund समझना बहुत जरूरी है।
Life हमेशा plan के हिसाब से नहीं चलती।
Job loss.
Medical expense.
Urgent travel.
Home repair.
Temporary income break.
अगर ऐसी situation में savings नहीं है, तो Credit Card या personal loan पर depend करना पड़ सकता है।
Emergency fund इसी risk को reduce करने के लिए होता है।
यह पैसा normal shopping या vacation के लिए नहीं होना चाहिए।
इसके बारे में detail में Emergency Fund क्या है? कितना पैसा बचाकर रखना चाहिए? पढ़ सकते हैं।
पहला target बहुत बड़ा रखने की जरूरत नहीं है।
पहले एक small emergency cushion बनाएं।
फिर धीरे-धीरे उसे बढ़ाएँ।
Emergency Fund कितना होना चाहिए?
इसका एक exact number हर व्यक्ति के लिए सही नहीं होगा।
Common planning में कुछ months के essential expenses का fund रखने की बात की जाती है, लेकिन actual requirement आपकी situation पर depend करती है।
अगर आपकी job stable है और household में multiple earners हैं, requirement अलग हो सकती है।
अगर आप freelancer हैं और income irregular है, larger cushion useful हो सकता है।
अगर dependents ज्यादा हैं, responsibilities भी ज्यादा होंगी।
इसलिए “₹1 lakh सभी के लिए enough है” जैसी fixed advice practical नहीं।
Better approach:
पहले monthly essential expenses calculate करें।
फिर देखें कि बिना income के कितने months manage करना चाहते हैं।
उसके हिसाब से target बनाएं।
Saving और Investment एक ही चीज नहीं हैं
यह बहुत important difference है।
Saving
Short-term safety और near-term needs के लिए पैसा अलग रखना।
Investment
Future growth के लिए पैसा ऐसी assets या instruments में लगाना जहाँ return के साथ risk भी हो सकता है।
Emergency fund को high-risk investment समझकर नहीं रखना चाहिए।
क्योंकि emergency में money जल्दी चाहिए।
दूसरी तरफ long-term goal के लिए सिर्फ़ cash रखने से inflation purchasing power को कम कर सकती है।
इसलिए Personal Finance में सवाल सिर्फ़ “save करूँ या invest?” नहीं है।
सवाल है:
कौन-सा पैसा किस purpose के लिए है?
Emergency money अलग.
Next-year fees अलग.
10-year goal अलग.
Retirement अलग.
Goal अलग होगा तो money strategy भी अलग हो सकती है।
Investment शुरू करने से पहले क्या Clear होना चाहिए?
Investment के नाम पर सबसे common mistake है return देखकर पैसा लगा देना।
“इसमें 20% return मिलता है।”
“Friend ने profit कमाया।”
“Social media पर सब यही stock खरीद रहे हैं।”
लेकिन investment से पहले कुछ questions ज्यादा important हैं:
Goal क्या है?
Time horizon कितना है?
Risk कितना सह सकते हैं?
Emergency fund है?
High-interest debt तो नहीं?
Product समझ में आता है?
अगर answer clear नहीं है तो सिर्फ़ return देखकर decision लेना risky हो सकता है।
Personal Finance का मकसद जल्दी rich बनने की कोशिश नहीं है।
Long-term financial stability improve करना है।
Debt को Ignore करना Personal Finance Plan बिगाड़ सकता है
Saving करते रहना और दूसरी तरफ expensive debt बढ़ते रहना contradictory हो सकता है।
हर loan खराब नहीं होता।
Home loan, education loan या productive business borrowing अलग context में हो सकती है।
लेकिन high-interest consumer debt, unpaid Credit Card balances या लगातार छोटे loans cash flow को कमजोर कर सकते हैं।
सबसे पहले अपने debts की list बनाएं:
Loan type.
Outstanding amount.
Interest rate.
EMI.
Due date.
फिर repayment strategy बनाएं।
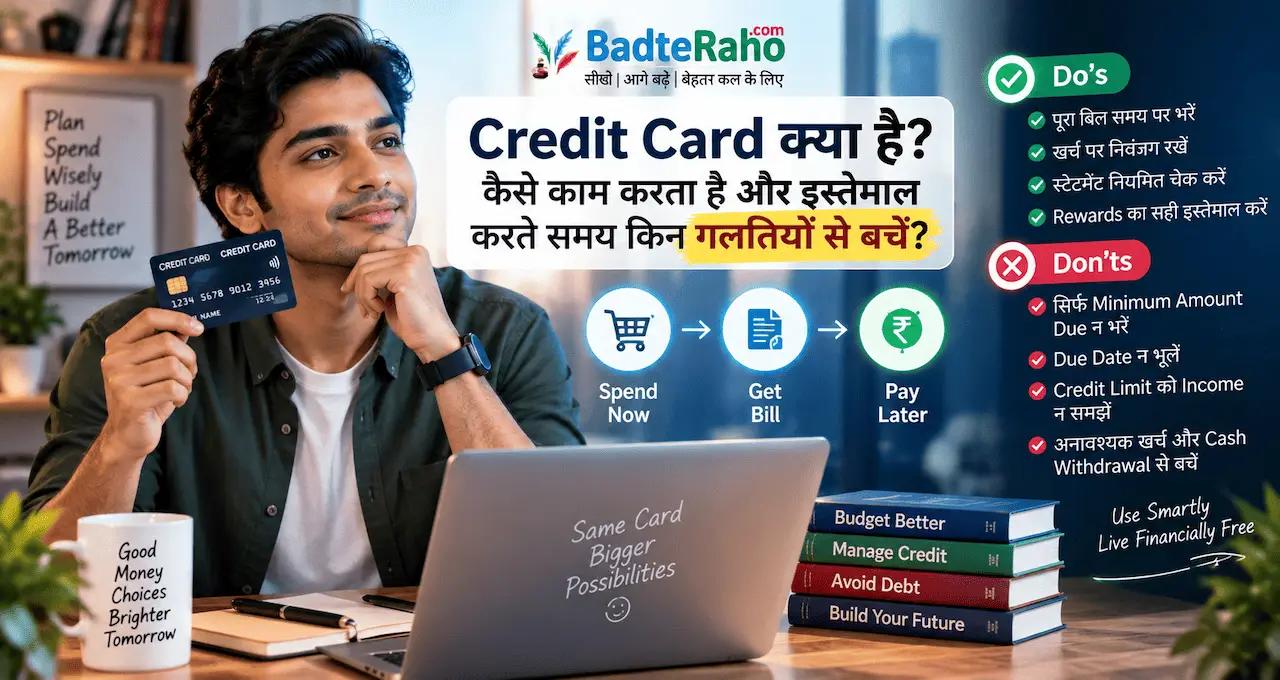
Credit Card especially तभी useful है जब आप उसकी billing और repayment समझते हों।
अगर Credit Card नया है तो Credit Card क्या है? कैसे काम करता है और गलतियों से बचें पहले पढ़ना useful होगा।
Minimum Due Trap को समझें
Credit Card statement में minimum amount due दिखाई दे सकता है।
कुछ users सोचते हैं कि minimum due pay कर दिया तो पूरा bill settle हो गया।
लेकिन ऐसा जरूरी नहीं।
Remaining outstanding पर applicable interest और charges जारी रह सकते हैं।
इसलिए Credit Card सिर्फ़ इसलिए use न करें कि limit available है।
₹1 lakh credit limit का मतलब यह नहीं कि आपके पास ₹1 lakh extra income है।
यह borrowing capacity है।
अगर repayment plan clear नहीं है, तो available limit spending का reason नहीं होनी चाहिए।
Credit Score क्यों Important है?
Loan और credit products use करने वालों के लिए credit history important हो सकती है।
Repayment behaviour, credit utilisation और credit accounts से जुड़ी information credit score पर असर डाल सकती है।
Strong credit profile future borrowing में useful हो सकती है।
लेकिन Credit Score improve करने के नाम पर unnecessary loans लेना सही तरीका नहीं है।
Basic habits ज्यादा important हैं:
Payments time पर करें.
Loan defaults avoid करें.
Credit responsibly use करें.
Credit report में errors हों तो check करें.
Credit Score की detail working को Credit Score क्या है? CIBIL Score कैसे काम करता है और इसे बेहतर कैसे करें में समझ सकते हैं।
Insurance को Investment समझना जरूरी नहीं
Personal Finance में insurance का main role risk protection है।
Health issue, accident या earning member की death जैसी events family finances पर बड़ा impact डाल सकती हैं।
Insurance का purpose ऐसे financial risks को manage करने में मदद करना है।
लेकिन हर policy हर व्यक्ति के लिए सही नहीं होती।
Product खरीदने से पहले समझें:
क्या कवर हो रहा है?
क्या exclusions हैं?
Premium कितना है?
Claim conditions क्या हैं?
क्या यह protection product है, investment product है या दोनों का combination?
सिर्फ़ agent के “return मिलेगा” कहने पर decision न लें।
Policy document और terms समझना जरूरी है।
Digital Payments ने Expense Tracking आसान भी की है
Cash का एक drawback यह है कि छोटे खर्च भूलना आसान होता है।
Digital transactions में history available रहती है।
UPI, card और bank statements से monthly spending review की जा सकती है।
लेकिन digital payment की speed impulse spending को भी आसान कर सकती है।
एक tap.
एक QR scan.
एक click.
इसलिए convenience के साथ tracking जरूरी है।
अगर UPI, wallet और card के बीच difference अभी clear नहीं है तो Digital Payment क्या है? UPI, Wallet और Card में क्या अंतर है? useful foundation देगा।
Financial Goals बिना Number के कमजोर रहते हैं
“मुझे ज्यादा save करना है।”
यह goal नहीं, intention है।
Better goal:
“अगले 12 months में ₹60,000 emergency fund बनाना है।”
अब calculation possible है।
₹60,000 ÷ 12 = ₹5,000 per month.
इसी तरह:
Laptop खरीदना.
Course fee.
House down payment.
Travel.
Children’s education.
Retirement.
Goal में ideally amount और approximate timeline दोनों होने चाहिए।
तभी पता चलेगा कि monthly कितना पैसा अलग रखना है।
Short-Term और Long-Term Goals अलग रखें
हर goal को एक ही account में mix करना confusion create कर सकता है।
Short-Term
कुछ months से लेकर कुछ years तक की जरूरतें।
Example:
Emergency fund.
Course.
Appliance.
Travel.
Medium-Term
Car.
Business expansion.
Large education expense.
Long-Term
House purchase.
Children’s education.
Retirement.
Goal की timeline जितनी अलग होगी, money रखने का तरीका भी उतना अलग हो सकता है।
Risk level भी उसी हिसाब से तय होना चाहिए।
Lifestyle Inflation को कैसे Control करें?
Income बढ़ने पर lifestyle improve होना natural है।
Problem तब शुरू होती है जब हर increment का पूरा हिस्सा खर्च में चला जाए।
Example:
Salary बढ़ी ₹5,000.
New subscription ₹800.
Food delivery ₹1,500 extra.
EMI ₹2,000.
Shopping ₹700.
Increment खत्म।
एक practical rule बना सकते हैं:
Income बढ़े तो उसका कुछ हिस्सा lifestyle improvement में जाए और कुछ savings/investments में।
Percentage fixed होना जरूरी नहीं।
बस increment पूरा disappear नहीं होना चाहिए।
Family में Money Discussion क्यों जरूरी है?
अगर household expenses shared हैं, तो एक व्यक्ति का budget अकेले काम नहीं करेगा।
Partner या family members को basic picture पता होनी चाहिए:
Monthly essential खर्च कितना है?
Loans कितने हैं?
Insurance कहाँ है?
Emergency fund कहाँ है?
Important documents कहाँ हैं?
कौन-सी EMI कब जाती है?
इसका मतलब हर छोटी purchase पर meeting करना नहीं है।
लेकिन major financial responsibilities transparent होनी चाहिए।
Emergency में family को accounts और obligations के बारे में basic जानकारी होना valuable हो सकता है।
Personal Finance में ये 7 गलतियाँ Common हैं
Income बढ़ने का इंतजार करना
“Salary बढ़ेगी तब saving शुरू करूंगा।”
Habit आज भी शुरू हो सकती है।
Expense Track न करना
पता ही नहीं कि पैसा कहाँ जा रहा है।
Emergency Fund न रखना
हर unexpected expense loan बन जाता है।
Credit Limit को Income समझना
Borrowed money extra earning नहीं है।
बिना समझे Investment करना
Return के पीछे risk ignore करना।
Insurance को Ignore करना
एक emergency पूरी saving disturb कर सकती है।
Financial Plan Review न करना
पुराना budget life changes के बाद भी चलता रहता है।
Personal Finance एक बार बनाकर भूलने वाला document नहीं है।
30-Minute Personal Finance Reset
अगर आपको समझ नहीं आ रहा कि शुरुआत कहाँ से करें, तो आज सिर्फ़ 30 मिनट निकालें।
पहले 5 Minutes
अपनी monthly income लिखें।
अगर irregular है तो recent months का average देखें।
अगले 10 Minutes
Major expenses लिखें।
Rent.
EMI.
Food.
Travel.
Bills.
Subscriptions.
अगले 5 Minutes
Current savings और debt लिखें।
Bank balance.
Emergency money.
Credit Card outstanding.
Loans.
अगले 5 Minutes
एक financial goal लिखें।
Example:
“₹30,000 emergency fund बनाना है।”
आखिरी 5 Minutes
एक action decide करें।
Unnecessary subscription बंद करना.
₹2,000 automatic saving शुरू करना.
Credit Card bill clear करना.
Expense tracking शुरू करना.
बस।
पहले दिन पूरा financial life solve करने की जरूरत नहीं है।
Clarity बनाना पहला step है।
हर महीने Money Review करें
Monthly financial review complicated नहीं होना चाहिए।
Month खत्म होने पर चार questions पूछें:
इस महीने income कितनी थी?
Total खर्च कितना हुआ?
Saving कितनी हुई?
Next month क्या improve करना है?
अगर किसी category का खर्च अचानक बढ़ गया तो reason देखें।
अगर goal contribution miss हुई तो adjustment करें।
अगर income बढ़ी है तो savings target भी review करें।
Money management एक continuous process है।
Personal Finance में Automation कहाँ Useful है?
कुछ financial habits automate की जा सकती हैं।
Salary आने के बाद automatic transfer.
Recurring investment जहाँ suitable हो.
Bill reminders.
EMI auto-pay.
Insurance premium reminders.
Automation भूलने की problem कम कर सकता है।
लेकिन automation के बाद account को ignore मत करें।
हर महीने transactions check करें।
गलत debit या unexpected charge timely notice होना चाहिए।
और digital banking करते समय safety habits भी जरूरी हैं। इसके लिए Online Banking को सुरक्षित कैसे रखें? Fraud से बचने के 10 जरूरी तरीके useful रहेगा।
क्या Personal Finance के लिए बड़ी Salary जरूरी है?
नहीं।
Low income में financial planning आसान नहीं होती—यह reality है।
अगर basic expenses ही पूरी income consume कर रहे हैं, तो savings के options limited होंगे।
ऐसी situation में सिर्फ़ “coffee छोड़ दो और rich बन जाओ” जैसी advice practical नहीं है।
लेकिन फिर भी Personal Finance useful है क्योंकि इससे priorities clear होती हैं।
कहाँ खर्च unavoidable है?
कहाँ cut possible है?
Income बढ़ाने की जरूरत कहाँ है?
Debt कितना pressure create कर रहा है?
Emergency risk कितना है?
Budget financial problem को magically खत्म नहीं करता।
लेकिन problem को visible जरूर बनाता है।
और visible problem पर action लेना आसान होता है।
Personal Finance का Simple Order क्या हो सकता है?
हर व्यक्ति की situation अलग होगी, लेकिन beginners के लिए एक logical sequence useful हो सकता है:
Income और expenses समझें.
Basic budget बनाएं.
Small emergency cushion बनाएं.
High-cost debt पर control करें.
Adequate protection की जरूरत समझें.
Financial goals तय करें.
फिर suitable savings और investment options समझें.
इस order का purpose यह है कि investment शुरू करने से पहले financial base कमजोर न रहे।
High return से पहले financial stability ज्यादा important है।
आज से क्या करें?
आज किसी investment app को download करने की जरूरत नहीं है।
पहले अपना money picture साफ़ करें।
एक paper या note खोलें और सिर्फ़ ये पाँच numbers लिखें:
Monthly Income
Essential Expenses
Total Debt/EMI
Current Savings
Monthly Saving Amount
अगर इन पाँच numbers का answer आपके पास है, तो Personal Finance की शुरुआत हो चुकी है।
इसके बाद एक छोटा target बनाएं।
Example:
“अगले तीन months तक हर महीने ₹3,000 emergency fund में रखूँगा।”
Specific action vague promise से ज्यादा useful होता है।
आख़िर में एक छोटी सी बात
Personal Finance का goal सबसे ज्यादा पैसा जमा करना नहीं है।
Goal है पैसे पर थोड़ा ज्यादा control और uncertainty पर थोड़ा कम stress।
Income important है, लेकिन उसके साथ spending, saving, debt, emergency planning और future goals भी equally important हैं।
आपको शुरुआत से perfect investor बनने की जरूरत नहीं है।
पहले इतना जानना काफी है कि पैसा कहाँ से आता है, कहाँ जाता है और उसका अगला purpose क्या है।
छोटा budget.
Small emergency fund.
Regular saving.
Responsible borrowing.
Clear goals.
यही habits धीरे-धीरे strong financial base बनाती हैं।
आपके लिए Personal Finance का सबसे difficult हिस्सा क्या है—खर्च control करना, saving शुरू करना, debt manage करना, emergency fund बनाना या investment समझना? अपनी राय, experience, feedback या सवाल comment में जरूर share करें।