कल्पना कीजिए कि अगले महीने अचानक आपकी income रुक जाए।
घर का rent देना है, grocery चाहिए, बिजली का bill आएगा और EMI भी कटनी है। ऐसे समय में अगर bank account में सिर्फ़ अगले कुछ दिनों का पैसा हो, तो छोटी financial problem भी बड़ा stress बन सकती है।
यहीं Emergency Fund काम आता है।
यह investment से जल्दी पैसा बढ़ाने का तरीका नहीं है। इसका काम है मुश्किल समय में आपको थोड़ी financial breathing space देना, ताकि हर unexpected expense के लिए Credit Card, personal loan या किसी दूसरे व्यक्ति पर तुरंत depend न करना पड़े।
इस लेख में आप क्या सीखेंगे?
- Emergency Fund का मतलब
- कितना Fund होना चाहिए
- Monthly Expenses कैसे निकालें
- Fund कहाँ रखना चाहिए
- कम Income में शुरुआत
- किन खर्चों में Use करें
- Common Mistakes से बचाव
- अपना Target कैसे बनाएं
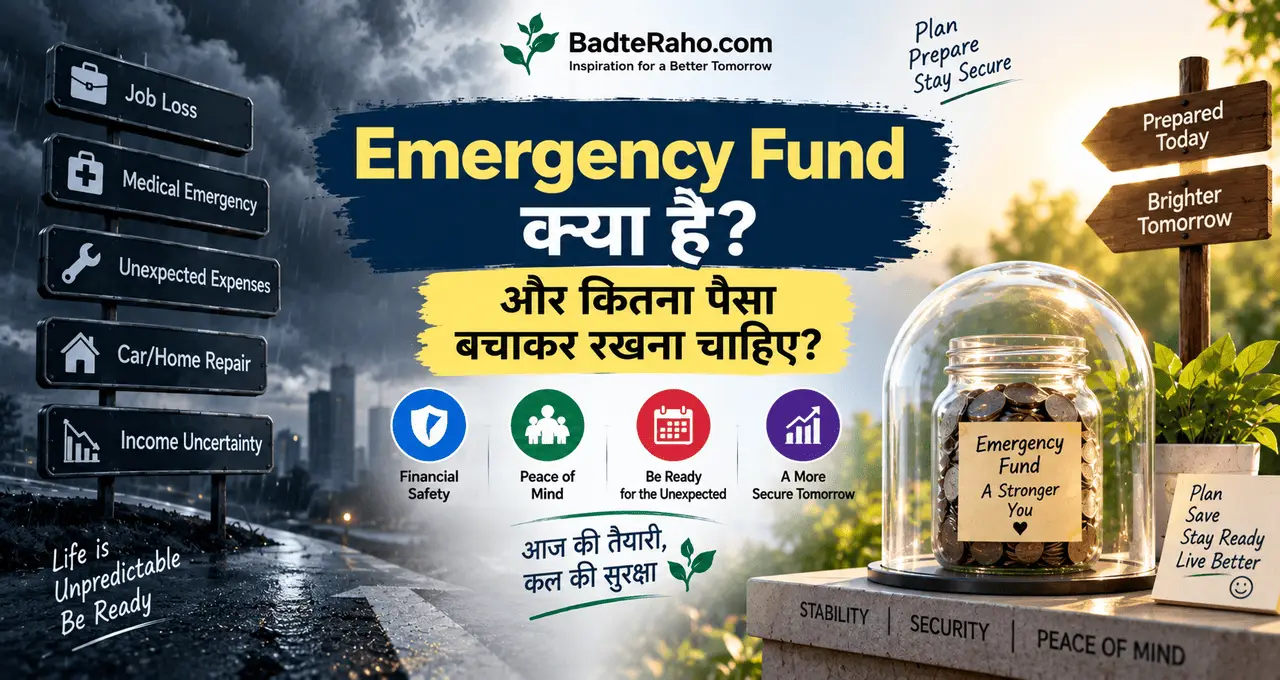
Emergency Fund क्या है?
Emergency Fund वह पैसा है जिसे आप unexpected और जरूरी financial situations के लिए अलग रखते हैं।
इसका purpose normal shopping, vacation या festival spending नहीं है।
Example:
अचानक job चली गई।
Freelance work कुछ months कम हो गया।
Family में medical emergency आ गई।
घर का जरूरी repair करना पड़ा।
Vehicle खराब हो गया और उसके बिना काम पर जाना मुश्किल है।
ऐसी situations में Emergency Fund temporary financial support देता है।
Simple language में:
Emergency Fund आपकी financial safety cushion है।
अगर अचानक income रुक जाए या बड़ा जरूरी खर्च सामने आ जाए, तो आपके पास कुछ समय situation handle करने के लिए होता है।
Personal Finance की basic foundation समझने के लिए Personal Finance क्या है? कमाई, खर्च, बचत और Investment Manage करने का सही तरीका भी useful रहेगा।
Emergency Fund और Normal Saving में क्या फर्क है?
मान लीजिए आपके bank account में ₹1 lakh है।
लेकिन उसमें:
₹40,000 vacation के लिए हैं।
₹30,000 नया laptop खरीदने के लिए हैं।
₹20,000 अगले महीने की fees के लिए हैं।
और ₹10,000 general balance है।
Technically आपके पास ₹1 lakh savings है।
लेकिन पूरा ₹1 lakh Emergency Fund नहीं है।
Emergency Fund का पैसा specifically unexpected जरूरी situation के लिए reserve होता है।
इसे अलग purpose देना जरूरी है।
Normal Saving
Planned expenses के लिए हो सकती है।
Emergency Fund
Unplanned लेकिन जरूरी financial problem के लिए होता है।
यही distinction आपको money goals के mix होने से बचाता है।
Emergency Fund क्यों जरूरी है?
क्योंकि financial emergencies पहले से date बताकर नहीं आतीं।
आप predict नहीं कर सकते कि:
Job कब change होगी?
Medical expense कब आएगा?
Business में slow month कब आएगा?
Phone या laptop कब खराब होगा?
घर में urgent repair कब चाहिए होगा?
Problem सिर्फ़ expense नहीं है।
Problem तब बढ़ती है जब emergency के लिए cash available नहीं होता।
तब options रह जाते हैं:
Credit Card.
Personal loan.
Borrowing from family.
High-cost short-term loan.
Investment जल्दी बेच देना.
इन सभी का अपना cost या impact हो सकता है।
Emergency Fund आपको कम से कम कुछ decisions आराम से लेने का time देता है।
कितना Emergency Fund रखना चाहिए?
यह सबसे common सवाल है।
कोई एक fixed amount हर व्यक्ति के लिए सही नहीं है।
₹50,000 किसी के लिए पर्याप्त हो सकता है।
किसी दूसरे family के लिए ₹3 lakh भी कम हो सकता है।
Better तरीका है Emergency Fund को monthly essential expenses के आधार पर calculate करना।
मान लीजिए आपके जरूरी monthly expenses हैं:
Rent – ₹12,000
Groceries – ₹8,000
Electricity/Utilities – ₹3,000
EMI – ₹6,000
Travel – ₹4,000
Medicines/Insurance – ₹2,000
Other essentials – ₹5,000
Total essential expense = ₹40,000 per month
अब अगर आप 3 months का cushion चाहते हैं:
₹40,000 × 3 = ₹1,20,000
अगर 6 months का cushion चाहते हैं:
₹40,000 × 6 = ₹2,40,000
यही calculation random number चुनने से ज्यादा useful है।
3 महीने या 6 महीने—कितना सही है?
Personal finance discussions में अक्सर कुछ months के essential expenses का Emergency Fund रखने की बात की जाती है।
लेकिन आपके लिए सही target आपकी situation पर depend करेगा।
Smaller Cushion useful हो सकता है अगर:
Income काफी stable है.
Household में multiple earners हैं.
Essential expenses comparatively कम हैं.
आपके पास strong family support है.
Larger Cushion useful हो सकता है अगर:
आप freelancer हैं.
Business income irregular है.
घर में single earning member हैं.
Dependents ज्यादा हैं.
Job industry unstable है.
Medical responsibilities ज्यादा हैं.
Income seasonal है.
इसलिए किसी दूसरे व्यक्ति का target copy न करें।
अपनी financial reality देखें।
पहले 6 महीने का Fund बनाने के Pressure में मत आइए
अगर monthly essential expense ₹40,000 है, तो 6-month target ₹2.4 lakh बनेगा।
यह amount देखकर beginner सोच सकता है:
“इतना पैसा कहाँ से आएगा?”
यहीं बहुत लोग शुरुआत ही नहीं करते।
Better approach है Emergency Fund को stages में बनाना।
Stage 1: Mini Emergency Fund
पहले ₹10,000–₹25,000 जैसा realistic starter cushion बनाएं, आपकी income के हिसाब से।
Stage 2: 1 Month Expenses
एक महीने के essential expenses तक पहुँचें।
Stage 3: 3 Months Expenses
फिर धीरे-धीरे इसे बढ़ाएं।
Stage 4: Final Target
अपनी job, family और income stability के हिसाब से आगे का target बनाएं।
₹20,000 का real emergency cushion, zero fund और ₹3 lakh के सिर्फ़ plan से ज्यादा useful है।
Essential Expense कैसे Calculate करें?
Emergency Fund calculate करते समय हर monthly expense include करना जरूरी नहीं।
आपको वह amount जानना है जो मुश्किल situation में भी जरूरी रहेगा।
Include कर सकते हैं:
- Rent या home EMI
- Basic groceries
- Electricity और जरूरी utilities
- Essential transport
- Medicines
- Insurance premium
- School fees जहाँ unavoidable हों
- Existing loan EMI
- Basic phone/internet जरूरत
- जरूरी household expenses
लेकिन शायद temporarily reduce किए जा सकते हैं:
Restaurant spending.
Entertainment subscriptions.
Frequent shopping.
Vacation savings.
Luxury purchases.
Expensive hobbies.
Emergency Fund lifestyle maintain करने के लिए नहीं होता।
उसका काम basic financial life चलाते रहना है।
अपना Emergency Fund Target निकालने की Simple Worksheet
आज ही यह exercise कर सकते हैं।
Step 1: Monthly Essential Expenses लिखें
Rent/Home EMI: ₹_____
Groceries: ₹_____
Utilities: ₹_____
Travel: ₹_____
Loan EMI: ₹_____
Medical/Insurance: ₹_____
Education: ₹_____
Other essentials: ₹_____
Step 2: Total करें
Monthly Essential Expense = ₹_____
Step 3: Cushion चुनें
3 Months = Monthly Expense × 3
6 Months = Monthly Expense × 6
Step 4: Current Emergency Savings घटाएँ
Target Emergency Fund – Current Fund = Remaining Amount
अब आपके पास vague goal नहीं, actual number है।
Example: ₹30,000 Monthly Income में Emergency Fund कैसे बन सकता है?
मान लीजिए income ₹30,000 है।
Essential expenses ₹22,000 हैं।
आपका पहला target एक month का cushion यानी ₹22,000 हो सकता है।
अगर आप हर month ₹2,000 अलग रख पाते हैं:
लगभग 11 months में ₹22,000 बन सकता है।
अगर किसी month bonus, freelance income या extra earning आती है, उसका कुछ हिस्सा add किया जा सकता है।
यही बात important है:
Emergency Fund हमेशा एक साथ नहीं बनता।
यह धीरे-धीरे build किया जा सकता है।
अगर आपका monthly budget clear नहीं है, तो Monthly Budget कैसे बनाएं? Income, Expenses, Savings और Financial Goals Manage करने की Practical Guide इस process में मदद कर सकती है।
कम Income में Emergency Fund कैसे बनाएं?
कम income में “बस ज्यादा save करो” कहना practical advice नहीं है।
अगर income का बड़ा हिस्सा essential expenses में जा रहा है, तो saving naturally difficult होगी।
ऐसी situation में तीन directions देख सकते हैं।
1. बहुत छोटे Amount से शुरुआत
₹500 या ₹1,000 monthly भी शुरुआत है।
Habit बनना important है।
2. Irregular Extra Money का हिस्सा बचाएं
Bonus.
Gift money.
Freelance income.
Overtime.
Tax refund जहाँ applicable हो.
Unused item बेचने से मिला पैसा.
हर extra amount पूरा save करना जरूरी नहीं, लेकिन कुछ percentage Emergency Fund में डाल सकते हैं।
3. Expenses Review करें
Unused subscriptions.
Repeated delivery charges.
Impulse purchases.
Unnecessary fees.
छोटे leak identify करें।
लेकिन essential needs sacrifice करके Emergency Fund बनाना goal नहीं होना चाहिए।
Variable Income वाले लोगों को कितना Fund चाहिए?
Freelancers, creators, commission-based workers और small business owners की income हर month same नहीं होती।
उनके लिए Emergency Fund और भी ज्यादा important हो सकता है।
एक month ₹70,000 income.
अगले month ₹35,000.
फिर ₹50,000.
अगर lifestyle highest-income month के हिसाब से set है, low month में stress बढ़ सकता है।
Variable income वाले person के लिए:
Essential expenses conservative रखें.
Good income वाले months में extra contribution करें.
Business money और personal Emergency Fund को mix न करें.
Larger cushion consider करें.
अगर आप freelancing से कमाई करते हैं, तो Freelancing क्या है? घर से काम करके पैसे कमाने की शुरुआत कैसे करें? भी relevant रहेगा।
Emergency Fund कहाँ रखना चाहिए?
Emergency Fund का सबसे important feature high return नहीं है।
उसका feature होना चाहिए:
Safety + Liquidity + Easy Access
Emergency में पैसा जल्दी available होना चाहिए।
इसलिए पूरा Emergency Fund किसी ऐसी high-risk investment में रखना practical नहीं हो सकता जिसकी value जरूरत के समय गिर चुकी हो।
कुछ लोग accessible savings account, suitable bank deposit या दूसरे relatively liquid low-risk options use करते हैं।
Exact product आपकी जरूरत और current financial products पर depend करेगा।
Important questions पूछें:
क्या पैसा जल्दी मिल सकता है?
क्या capital unnecessarily risk में है?
क्या emergency में access complicated है?
क्या मैं इसे normal spending में आसानी से खर्च कर दूँगा?
Return secondary है।
Availability primary है।
पूरा Fund Main Spending Account में रखना सही है?
जरूरी नहीं।
अगर Emergency Fund वही account में रखा है जहाँ से रोज़ UPI और shopping होती है, तो धीरे-धीरे पैसा खर्च होने का risk रहता है।
अलग savings account या अलग identifiable bucket useful हो सकता है।
Example:
Main spending account = daily expenses
Emergency account = emergencies only
इससे psychological separation बनती है।
आप हर बार fund देखकर यह नहीं सोचते:
“₹80,000 पड़े हैं, नया phone ले लेते हैं।”
Emergency Fund available होना चाहिए, लेकिन इतना casually available नहीं कि normal lifestyle में disappear हो जाए।
Emergency Fund को कहाँ नहीं रखना चाहिए?
कुछ situations में Emergency Fund का पूरा पैसा रखना risky या inconvenient हो सकता है।
High-Risk Investment में पूरा Fund
Market गिरने के समय emergency आ सकती है।
बहुत Illiquid Asset में
अगर पैसा निकालने में लंबा समय लगता है, emergency purpose weak हो जाता है।
Cash घर में पूरा Amount
थोड़ा emergency cash practical हो सकता है, लेकिन पूरा fund घर में रखने में theft, loss और security issues हो सकते हैं।
Credit Card Limit को Emergency Fund मानना
Credit Card आपका पैसा नहीं है।
यह borrowed money है।
अगर emergency में ₹1 lakh card से खर्च किया, तो बाद में repayment करनी होगी।
Credit Card की proper working समझने के लिए Credit Card क्या है? कैसे काम करता है और गलतियों से बचें useful रहेगा।
कौन-सा खर्च सच में Emergency है?
हर unexpected expense emergency नहीं होता।
कुछ examples देखें।
Emergency हो सकती है:
Urgent medical expense.
Job loss के दौरान essential bills.
Critical home repair.
Work के लिए जरूरी vehicle repair.
Family emergency travel.
Emergency नहीं:
Sale में नया phone.
Vacation.
Festival shopping.
Latest gadget.
Restaurant bill.
Planned annual insurance premium जिसे पहले से पता था।
एक useful question पूछें:
क्या यह खर्च urgent, necessary और genuinely unexpected है?
अगर तीनों का answer “हाँ” है, तो Emergency Fund use करना reasonable हो सकता है।
Medical Emergency के लिए Fund है तो Insurance की जरूरत क्यों?
Emergency Fund और insurance एक-दूसरे के replacement नहीं हैं।
Emergency Fund छोटी और medium unexpected costs handle कर सकता है।
लेकिन बड़ा hospital bill आपकी पूरी savings consume कर सकता है।
Insurance का role बड़े financial risks को manage करना हो सकता है, subject to policy terms, cover और exclusions।
Emergency Fund meanwhile उन expenses में मदद कर सकता है जो insurance cover न करे या तुरंत cash flow चाहिए हो।
दोनों का purpose अलग है।
Job Loss में Emergency Fund कैसे मदद करता है?
मान लीजिए आपकी नौकरी अचानक चली गई।
अगर Emergency Fund नहीं है तो अगले महीने से pressure शुरू हो सकता है।
Rent.
EMI.
Groceries.
School fee.
अब आप शायद पहली available job accept करने के लिए मजबूर महसूस करें, चाहे वह suitable न हो।
Emergency Fund होने पर आपको कुछ breathing space मिल सकती है।
आप expenses temporarily reduce कर सकते हैं।
Job search पर focus कर सकते हैं।
Important bills continue कर सकते हैं।
Fund problem खत्म नहीं करता।
लेकिन decision लेने में थोड़ा समय लेता है।
यही इसकी सबसे बड़ी value है।
Emergency Fund Use करने के बाद क्या करें?
अगर आपने fund से ₹30,000 medical emergency में use किए, तो fund का purpose पूरा हुआ।
उसके बाद guilt feel करने की जरूरत नहीं है।
लेकिन situation stable होने पर fund rebuild करना priority बनाएं।
मान लीजिए:
Original Fund = ₹1,20,000
Emergency में use = ₹30,000
Remaining = ₹90,000
अब target फिर से ₹1,20,000 तक वापस जाना होगा।
Emergency Fund एक बार बनाकर lifetime के लिए finish नहीं हो जाता।
Use होने पर refill करना पड़ता है।
Emergency Fund और Debt में किसे पहले Priority दें?
इसका answer debt की nature पर depend करता है।
अगर आपके पास zero savings है और high-interest debt भी है, तो पूरा पैसा सिर्फ़ एक side पर डालना practical नहीं हो सकता।
एक basic small emergency cushion रखना useful हो सकता है ताकि अगला unexpected expense फिर से debt न बने।
उसके बाद expensive debt को aggressively manage किया जा सकता है।
Example:
Credit Card debt चल रहा है।
आप पूरा bank balance card payment में दे देते हैं।
अगले week vehicle repair आ गया।
फिर वही Credit Card use करना पड़ा।
Cycle repeat हो गई।
इसलिए debt repayment और basic emergency protection के बीच balance जरूरी हो सकता है।
Emergency Fund बनाते समय 7 Common Mistakes
1. बहुत बड़ा Target देखकर शुरुआत न करना
पहले small cushion बनाएं।
2. सारे Savings को Emergency Fund कहना
Planned goals अलग रखें।
3. Fund से Shopping करना
Sale emergency नहीं है।
4. Credit Card को Backup Fund समझना
Credit limit borrowed money है।
5. Fund का पूरा पैसा Risky Asset में लगाना
Emergency में liquidity जरूरी है।
6. Target कभी Update न करना
Expenses बढ़ें तो fund target भी बदल सकता है।
7. Use करने के बाद Refill न करना
Fund को वापस build करना जरूरी है।
Salary बढ़े तो Emergency Fund भी Review करें
मान लीजिए जब आपने fund बनाया था तब essential monthly expense ₹25,000 था।
आपने ₹1.5 lakh का six-month fund बनाया।
तीन साल बाद:
Rent बढ़ गया.
बच्चे की school fee जुड़ गई.
EMI शुरू हो गई.
Essential expense ₹40,000 हो गया।
पुराना ₹1.5 lakh fund अब वही number of months cover नहीं करता।
इसलिए साल में कम से कम एक बार target review करना useful है।
Life बदलती है।
Emergency Fund भी उसी के साथ update होना चाहिए।
30-Day Emergency Fund Challenge
अगर अभी zero से शुरुआत कर रहे हैं, तो अगले 30 days में कम से कम starter fund बनाने की कोशिश कर सकते हैं।
पहले अपना amount decide करें।
मान लीजिए target ₹5,000 है।
फिर possible sources देखें:
Unused subscription cancel – ₹500
Eating out reduce – ₹800
Impulse shopping avoid – ₹700
Extra work/freelance – ₹2,000
Existing monthly savings – ₹1,000
Total = ₹5,000
हर व्यक्ति के numbers अलग होंगे।
Challenge का मकसद deprivation नहीं है।
मकसद है पहला financial cushion बनाना।
एक बार पहला ₹5,000 या ₹10,000 बन जाए तो आगे की journey psychologically आसान लगती है।
Emergency Fund Progress Tracker
अपने phone notes या notebook में simple tracker बना सकते हैं:
Final Target: ₹1,20,000
Current Fund: ₹35,000
Remaining: ₹85,000
Monthly Contribution: ₹5,000
फिर हर month update करें।
April – ₹40,000
May – ₹45,000
June – ₹50,000
Progress visible होने से motivation बनी रहती है।
इसके लिए complicated finance app जरूरी नहीं।
Simple spreadsheet या notebook काफी है।
क्या Emergency Fund बनाने से पहले Investment रोक दें?
हर situation अलग है।
लेकिन अगर आपके पास emergency के लिए बिल्कुल cash cushion नहीं है, तो सिर्फ़ investment return पर focus करना risky हो सकता है।
मान लीजिए आपने सारा spare पैसा investment में डाल दिया।
अचानक ₹20,000 की जरूरत पड़ी।
अब investment गलत समय पर बेचना पड़ा या Credit Card use करना पड़ा।
इसलिए financial foundation बनाना useful है।
Investment wealth grow करने के लिए है।
Emergency Fund stability के लिए।
दोनों का काम अलग है।
आज से अपना Emergency Fund कैसे शुरू करें?
आज सिर्फ़ चार काम करें।
पहला: पिछले महीने के essential expenses निकालें।
दूसरा: एक starter target तय करें।
₹10,000, ₹20,000 या एक month expenses—जो realistic हो।
तीसरा: Emergency Fund के लिए अलग जगह तय करें।
चौथा: Monthly automatic contribution decide करें।
Example:
“हर salary आने के अगले दिन ₹3,000 Emergency Fund में transfer होगा।”
Automatic saving decision fatigue कम कर सकती है।
हर महीने याद रखने की जरूरत नहीं पड़ेगी।
छोटी लेकिन consistent contribution आखिरकार बड़ा cushion बना सकती है।
आख़िर में एक छोटी सी बात
Emergency Fund exciting investment नहीं है।
इसके screenshot से शायद किसी को impress भी नहीं किया जा सकता।
लेकिन जब अचानक job चली जाए, medical expense आ जाए या जरूरी repair सामने हो, तब यही boring सा fund बहुत valuable लग सकता है।
इसका असली फायदा return नहीं—financial breathing space है।
अगर अभी बड़ा fund बनाना मुश्किल लगता है, तो small start करें।
₹5,000.
फिर ₹10,000.
फिर एक महीने के expenses.
उसके बाद धीरे-धीरे आगे बढ़ें।
Perfect amount का इंतजार करने से ज्यादा important है कि emergency के लिए कुछ पैसा genuinely अलग रखा हो।
आपके हिसाब से Emergency Fund बनाने में सबसे बड़ी challenge क्या है—कम income, ज्यादा expenses, saving की habit, debt या सही target तय करना? अपनी राय, experience, feedback या सवाल comment में जरूर share करें।