Salary account में आती है।
कुछ bills कटते हैं।
UPI से छोटे-छोटे payments होते रहते हैं।
Online shopping, food order, recharge, travel और दूसरे expenses के बीच महीना निकल जाता है।
फिर month-end पर एक सवाल आता है:
“पैसे आखिर गए कहाँ?”
बहुत से लोगों के लिए budgeting की problem कम income से शुरू नहीं होती। Problem यह होती है कि income और expenses का clear system ही नहीं होता।
कितना पैसा जरूरी खर्चों में जा रहा है?
कितना lifestyle पर?
कितनी saving हो रही है?
Emergency आए तो पैसा कहाँ से आएगा?
और किसी future goal—जैसे घर, education, travel या retirement—के लिए कितनी तैयारी है?
इन सवालों का answer देने के लिए complicated spreadsheet या finance degree जरूरी नहीं है।
एक simple monthly budget भी आपकी financial life को काफी clear बना सकता है।
Budget का मतलब खुद को हर चीज़ से रोकना नहीं है।
Budget का मतलब है—पैसा खर्च होने से पहले decide करना कि उसे कहाँ जाना चाहिए।
इस लेख में आप क्या सीखेंगे?
- Monthly budget बनाना
- खर्चों को categories में बाँटना
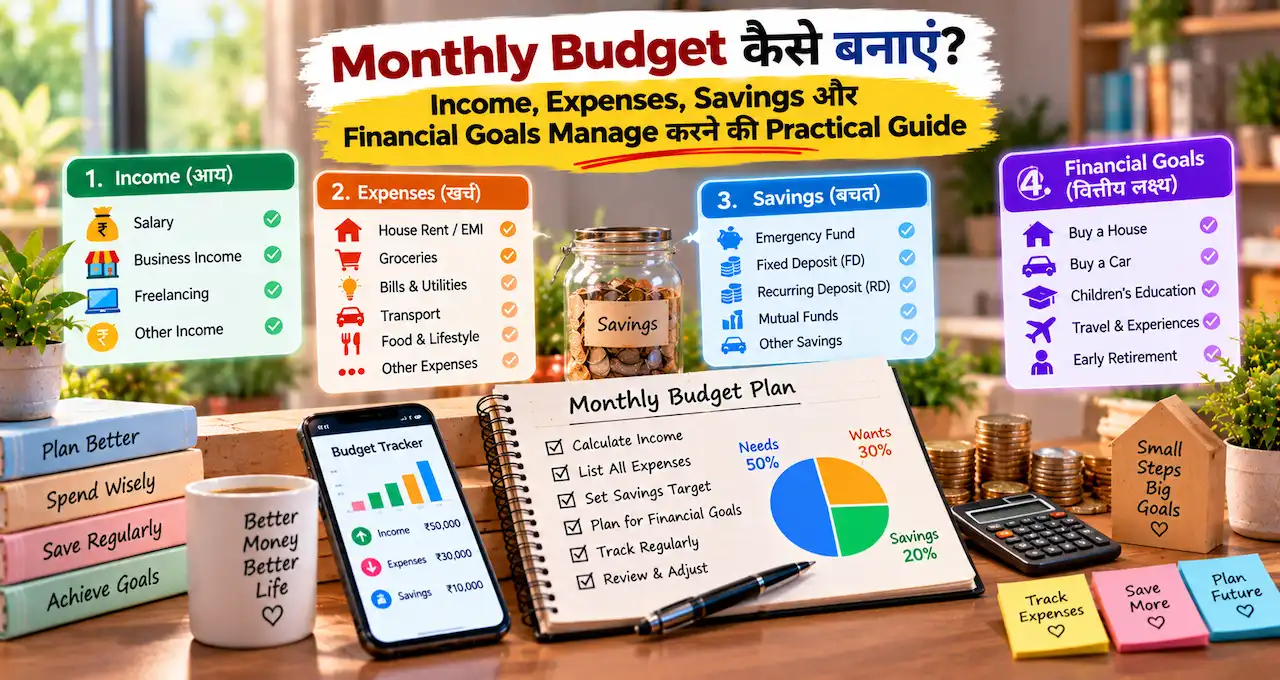
- 50/30/20 rule समझना
- Emergency fund बनाना
- Debt manage करना
- Financial goals plan करना
Budget आखिर होता क्या है?
Budget आपकी income और expenses का plan है।
मान लीजिए आपकी monthly take-home income ₹40,000 है।
अगर बिना planning के खर्च करते हैं, तो हो सकता है महीने के आखिर तक पता ही न चले कि कितनी saving हुई।
लेकिन budget बनाने पर आप पहले decide कर सकते हैं:
कितना जरूरी expenses में जाएगा?
कितना flexible spending के लिए रहेगा?
कितना savings और goals के लिए अलग होगा?
Simple flow:
Income
↓
Essential expenses
↓
Savings
↓
Debt payments
↓
Lifestyle spending
↓
Month-end review
Budget का goal हर रुपये को control करना नहीं है।
Goal है financial decisions को visible बनाना।
अगर personal finance का पूरा basic framework समझना चाहते हैं, तो पहले Personal Finance क्या है? कमाई, खर्च और बचत का सही तरीका पढ़ सकते हैं।
Budget बनाना क्यों जरूरी है?
आपको पता चलता है कि पैसा कहाँ जा रहा है
₹100, ₹200 या ₹500 के छोटे payments individually बहुत बड़े नहीं लगते।
लेकिन पूरे महीने में यही छोटे expenses बड़ा amount बन सकते हैं।
उदाहरण:
Coffee और snacks
Online subscriptions
Food delivery
Cab rides
Impulse shopping
Extra mobile packs
Budget आपको guilt feel कराने के लिए नहीं है।
यह सिर्फ़ reality दिखाता है।
Future Goals के लिए Planning आसान होती है
अगर आपको एक साल बाद ₹60,000 का laptop खरीदना है, तो इसे अचानक expense मानने के बजाय monthly goal बना सकते हैं।
₹60,000 ÷ 12 = ₹5,000 प्रति महीना
अब goal vague नहीं रहा।
उसके लिए monthly saving amount clear है।
Emergency में Borrowing की जरूरत कम हो सकती है
Medical emergency, job loss, urgent travel या unexpected repair जैसी situations planning देखकर नहीं आतीं।
अगर हर available पैसा खर्च हो चुका है, तो छोटी emergency भी credit card या loan की तरफ धकेल सकती है।
इसीलिए budget में emergency savings की जगह जरूरी है।
Debt Manage करना आसान होता है
अगर कई EMI या credit card payments हैं, तो budget से पता चलता है कि आपकी income का कितना हिस्सा debt में जा रहा है।
तभी आप repayment strategy बना सकते हैं।
Financial Stress कम हो सकता है
Money problems सिर्फ़ income की वजह से stress नहीं देतीं।
Uncertainty भी stress देती है।
जब आपको पता हो कि अगले महीने rent, EMI, groceries और savings कैसे manage होंगी, तो decision-making आसान हो सकती है।
Step 1: अपनी Actual Monthly Income लिखें
Budget gross salary पर नहीं, उस amount पर बनाएं जो वास्तव में आपके पास खर्च करने के लिए आता है।
अगर salaried हैं तो take-home salary देखें।
अगर income में शामिल हैं:
- salary
- freelance income
- rent
- side business
- commission
- regular family contribution
तो सभी reliable income sources note करें।
लेकिन uncertain income को guaranteed income न मानें।
मान लीजिए:
Salary = ₹38,000
Freelance average = ₹5,000
अगर freelance income हर महीने fixed नहीं है, तो budget ₹43,000 पर बनाना risky हो सकता है।
Better है कि core budget stable ₹38,000 income पर बने।
Extra income आए तो उसे goals, debt repayment या savings की तरफ भेजा जा सकता है।
Step 2: पिछले 30 दिनों के Expenses देखें
Budget अनुमान से बनाने से पहले actual spending देखना ज्यादा useful है।
आप पिछले एक महीने के:
- bank statement
- UPI history
- credit card statement
- cash withdrawals
- wallet transactions
देख सकते हैं।
हर expense note करें।
कई लोगों को इसी step में surprise होता है।
लगता है कि shopping पर ₹2,000 गए होंगे, लेकिन actual amount ₹5,500 निकल सकता है।
या food delivery expected से ज्यादा हो सकती है।
Budget बनाने से पहले reality जानना जरूरी है।
Step 3: Expenses को Categories में बाँटें
हर expense equal नहीं है।
Simple तरीके से तीन categories बना सकते हैं।
जरूरी खर्च
जिनके बिना daily life मुश्किल है।
उदाहरण:
- rent
- groceries
- electricity
- basic transport
- school fees
- medicines
- insurance premium
- essential EMI
Flexible या Lifestyle खर्च
इनमें जरूरत के अनुसार cut या adjust किया जा सकता है।
उदाहरण:
- restaurant
- entertainment
- shopping
- subscriptions
- vacations
- premium upgrades
Savings और Financial Goals
इस category में future के लिए पैसा जाता है।
उदाहरण:
- emergency fund
- retirement
- education goal
- home down payment
- planned purchase
- investment
जब categories clear होती हैं, तब spending decisions आसान हो जाते हैं।
Step 4: 50/30/20 Rule समझें—लेकिन Blindly Follow न करें
Budgeting में 50/30/20 rule काफी popular है।
Basic idea:
50% needs
↓
30% wants
↓
20% savings और debt goals
अगर monthly income ₹50,000 है, तो rough starting point हो सकता है:
₹25,000 needs
₹15,000 wants
₹10,000 savings/debt repayment
लेकिन इसे strict financial law न समझें।
अगर आप Delhi, Mumbai या किसी expensive city में rent दे रहे हैं, तो needs 50% से ज्यादा हो सकती हैं।
अगर आप parents के साथ रहते हैं और rent नहीं देते, तो savings 20% से ज्यादा भी हो सकती हैं।
अगर income कम है, तो 20% saving immediately possible नहीं हो सकती।
इसलिए rule को starting framework की तरह use करें।
Budget आपकी reality के हिसाब से होना चाहिए।
Step 5: Saving को Month-End का बचा हुआ पैसा न बनाएँ
बहुत common pattern है:
Salary आई
↓
पूरा महीना खर्च
↓
जो बचा वह saving
Problem यह है कि अक्सर बहुत कम बचता है।
Better approach:
Salary आई
↓
Savings अलग
↓
Bills और जरूरी expenses
↓
Lifestyle spending
इसे कई लोग “pay yourself first” approach कहते हैं।
मान लीजिए आपकी salary ₹40,000 है और फिलहाल ₹4,000 save करना realistic है।
Salary आने के बाद ₹4,000 अलग savings account या goal account में transfer कर दें।
अब बाकी ₹36,000 के हिसाब से spending plan करें।
Saving rate छोटी हो सकती है।
Consistency ज्यादा important है।
Emergency Fund Budget का Important हिस्सा क्यों है?
Emergency fund वह पैसा है जो regular shopping या vacation के लिए नहीं है।
यह unexpected financial situation के लिए रखा जाता है।
उदाहरण:
- job loss
- urgent medical expense
- major home repair
- emergency travel
- unexpected family situation
कई financial planners 3–6 months के essential expenses को common target मानते हैं, लेकिन आपका target job stability, dependents, insurance और personal situation पर depend करेगा।
अगर आपके monthly essential expenses ₹25,000 हैं, तो:
3 months = ₹75,000
6 months = ₹1,50,000
आपको यह पूरा amount एक साथ save नहीं करना है।
पहला goal ₹10,000 हो सकता है।
फिर एक महीने के essential expenses।
फिर धीरे-धीरे आगे बढ़ें।
Emergency fund को detail में समझने के लिए Emergency Fund क्या है? कितना पैसा बचाकर रखना चाहिए? पढ़ सकते हैं।
Step 6: Fixed और Variable Expenses अलग करें
Budget में यह distinction बहुत helpful है।
Fixed Expenses
जो हर महीने लगभग same रहते हैं।
जैसे:
- rent
- EMI
- school fee
- insurance premium
- fixed subscription
Variable Expenses
जिनकी amount बदलती रहती है।
जैसे:
- groceries
- fuel
- electricity
- eating out
- shopping
- entertainment
Fixed expenses तुरंत reduce करना मुश्किल हो सकता है।
Variable expenses में adjustment comparatively आसान होता है।
अगर budget tight है, तो पहले flexible expenses देखें।
हर छोटी खुशी बंद करने की जरूरत नहीं है।
लेकिन spending conscious होनी चाहिए।
Step 7: Credit Card को Extra Income मत समझें
Credit card आपकी income नहीं बढ़ाता।
यह payment timing बदलती है।
आज purchase की।
Payment बाद में करना है।
यही सुविधा useful भी है और risky भी।
अगर full bill time पर pay नहीं किया गया, तो interest और charges financial pressure बढ़ा सकते हैं।
Budget में credit card purchases को उसी महीने expense मानें जिस महीने purchase किया।
यह मत सोचें:
“Bill अगले महीने आएगा, इसलिए अभी expense नहीं है।”
असल expense आज ही हो चुका है।
अगर credit card use करते हैं, तो Credit Card क्या है? कैसे काम करता है और गलतियों से कैसे बचें जरूर समझें।
Step 8: अगर Debt है तो उसे Budget में Priority दें
Loan या credit card debt को ignore करके सिर्फ़ savings बढ़ाना हमेशा सही strategy नहीं होती।
पहले debt की details लिखें:
Total outstanding कितना है?
Interest rate कितना है?
EMI कितनी है?
Minimum payment क्या है?
Due date कब है?
High-interest debt generally ज्यादा urgent हो सकता है।
लेकिन कोई repayment decision लेने से पहले loan terms और prepayment charges समझें।
Simple debt tracking:
Debt list बनाएं
↓
Interest और EMI note करें
↓
Due dates automate करें
↓
Extra repayment capacity देखें
↓
Progress track करें
Late payments आपके credit profile को भी affect कर सकते हैं।
Credit history और CIBIL basics के लिए Credit Score क्या है? CIBIL Score कैसे काम करता है और इसे बेहतर कैसे करें पढ़ सकते हैं।
Step 9: Financial Goals को तीन हिस्सों में बाँटें
हर saving का purpose same नहीं होता।
Goals को timeline के हिसाब से divide करना useful है।
Short-Term Goals
कुछ months से लगभग एक साल तक।
उदाहरण:
- emergency buffer
- mobile या laptop
- short trip
- course fee
Medium-Term Goals
कुछ साल में पूरे होने वाले goals।
उदाहरण:
- car down payment
- higher education
- business capital
- house down payment
Long-Term Goals
कई years बाद वाले goals।
उदाहरण:
- retirement
- children’s education
- long-term wealth creation
हर goal के लिए लिखें:
Target amount कितना है?
कब चाहिए?
अभी कितना पैसा है?
हर महीने कितना अलग रखना होगा?
Goal लिखने से saving intentional होती है।
Step 10: हर Goal के लिए सही Financial Product समझें
Budget बनाना और investment करना एक ही चीज़ नहीं है।
Budget आपको बताता है कि कितना पैसा invest या save किया जा सकता है।
उसके बाद यह decide करना अलग step है कि पैसा कहाँ रखना है।
Short-term emergency money के लिए liquidity ज्यादा important हो सकती है।
Long-term goals में investment horizon, risk और diversification important हो सकते हैं।
FD, EPF, PPF, NPS, mutual funds या दूसरे options का purpose अलग हो सकता है।
किसी product में सिर्फ़ इसलिए पैसा न लगाएँ क्योंकि social media पर उसे “best investment” कहा गया है।
पहले समझें:
Goal क्या है?
Timeline कितनी है?
Risk कितना सह सकते हैं?
Liquidity कब चाहिए?
Tax implications क्या हैं?
Investment decision आपकी personal financial situation पर depend करता है।
Insurance को Investment की तरह नहीं, Protection की तरह समझें
Budget planning में insurance की जगह भी होती है।
Health emergency आपकी savings पर बड़ा असर डाल सकती है।
Family financially आप पर depend करती है तो life insurance की जरूरत अलग तरह से evaluate करनी पड़ सकती है।
Insurance का main role financial risk transfer करना है।
इसलिए सिर्फ़ return देखकर policy choose करना सही approach नहीं है।
Policy लेते समय:
Coverage
↓
Exclusions
↓
Waiting period
↓
Premium
↓
Claim conditions
समझें।
Insurance terms complicated लगें तो qualified professional से clarification लें।
Online Payments की वजह से Budget क्यों बिगड़ सकता है?
Cash खर्च करते समय physically money जाते हुए दिखता है।
UPI में:
₹149
₹299
₹89
₹450
बस scan और payment।
Convenience बहुत useful है।
लेकिन छोटे transactions का total invisible लग सकता है।
इसलिए महीने में कम से कम एक बार UPI और bank statement review करें।
Digital payment methods समझने के लिए Digital Payment क्या है? UPI, Wallet और Card में अंतर useful guide है।
और finance management के साथ security भी important है। Banking apps use करते हैं तो Online Banking को सुरक्षित कैसे रखें? 10 जरूरी सावधानियाँ भी पढ़ें।
Budget बनाने के लिए App जरूरी है?
नहीं।
आप तीन तरीकों में से कोई भी चुन सकते हैं।
Notebook
Simple और distraction-free।
Income और खर्च manually लिखें।
Spreadsheet
Google Sheets या Excel में categories, totals और monthly comparison आसानी से किए जा सकते हैं।
Budget App
Automatic categories या quick tracking useful हो सकती है।
लेकिन किसी finance app को bank या SMS access देने से पहले privacy और permissions check करें।
Tool से ज्यादा important habit है।
अगर आप app download करके तीन दिन बाद tracking बंद कर देते हैं, तो simple notebook ज्यादा useful हो सकती है।
एक Simple Monthly Budget Example
मान लीजिए monthly take-home income ₹50,000 है।
एक possible budget कुछ ऐसा हो सकता है:
Rent और utilities: ₹15,000
Groceries: ₹7,000
Travel: ₹4,000
Insurance/EMI: ₹4,000
Emergency fund: ₹5,000
Long-term savings/investment: ₹5,000
Entertainment और eating out: ₹4,000
Shopping/personal: ₹3,000
Buffer: ₹3,000
Total: ₹50,000
यह सिर्फ़ example है।
आपका rent, family size, debt, city और goals अलग होंगे।
Copy करने के बजाय principle समझें।
हर रुपये को purpose देना आसान होना चाहिए।
अगर Income कम है तो Budget कैसे बनाएँ?
यह important सवाल है।
कभी-कभी advice ऐसी दी जाती है जैसे हर व्यक्ति बस “फिजूलखर्ची कम” करके बड़ी saving कर सकता है।
Reality हमेशा ऐसी नहीं होती।
अगर income barely essential expenses cover करती है, तो budgeting का पहला goal बड़ी investment नहीं होगा।
Goal हो सकता है:
cash-flow समझना,
late fees avoid करना,
small emergency buffer बनाना,
और income improve करने की possibilities देखना।
Low income में पहले priority:
Housing और food
↓
Basic utilities
↓
Health
↓
Necessary transport
↓
Essential debt payments
↓
Small emergency savings
हो सकती है।
हर situation में 20% saving possible नहीं है।
Budget practical होना चाहिए, guilt-based नहीं।
Irregular Income वालों के लिए Budget कैसे बनाएँ?
Freelancers, commission-based workers और small business owners की income हर महीने same नहीं होती।
ऐसी situation में पिछले 6–12 months की income देखकर conservative monthly base निकालना useful हो सकता है।
उदाहरण:
कुछ महीनों में ₹30,000
कुछ में ₹60,000
कुछ में ₹40,000
तो lifestyle ₹60,000 income के हिसाब से set करना risky है।
Better system:
Low-income month के हिसाब से essentials plan करें
↓
Good month में surplus अलग करें
↓
Income buffer बनाएं
↓
Future low months में buffer use करें
Business income और personal income को अलग रखना भी जरूरी है।
Family Budget कैसे बनाएँ?
अगर घर में कई लोग earn करते हैं या major household expenses shared हैं, तो budget individual नहीं बल्कि family-level भी होना चाहिए।
Month की शुरुआत में बैठकर discuss करें:
Total household income
Rent/EMI
Groceries
School expenses
Parents’ expenses
Medical needs
Savings goals
Upcoming large purchases
इस discussion का goal किसी एक व्यक्ति को control करना नहीं है।
Goal shared clarity है।
Family में financial decisions छिपे रहने से misunderstanding बढ़ सकती है।
Budget में Fun Money क्यों होना चाहिए?
बहुत strict budget लंबे समय तक टिक नहीं पाता।
अगर budget में सिर्फ़:
rent,
bills,
savings,
और “कुछ मत खरीदो”
है, तो कुछ weeks बाद उसे follow करना मुश्किल हो सकता है।
इसलिए realistic entertainment या personal spending amount रखें।
उदाहरण:
₹2,000 या ₹3,000 महीने का guilt-free fun budget.
Amount आपकी income पर depend करेगा।
इस category का फायदा यह है कि आप enjoy भी कर सकते हैं और limit भी clear रहती है।
Budget punishment नहीं होना चाहिए।
Sinking Fund क्या होता है?
Emergency fund unexpected expenses के लिए है।
लेकिन कुछ बड़े expenses unexpected नहीं होते।
हमें पता होता है कि वे आएँगे।
उदाहरण:
Annual insurance premium
Festival shopping
School admission
Vehicle service
Birthday
Vacation
Device replacement
इनके लिए हर महीने थोड़ा पैसा अलग रखना sinking fund कहलाता है।
मान लीजिए annual insurance premium ₹24,000 है।
₹24,000 ÷ 12 = ₹2,000
हर महीने ₹2,000 अलग रखें।
अब annual payment अचानक shock नहीं बनेगा।
Budget बनाते समय कौन-सी गलतियाँ सबसे ज्यादा होती हैं?
हर Expense बहुत कम Estimate करना
Groceries ₹3,000 लिख दीं, जबकि पिछले तीन महीनों का average ₹7,000 था।
ऐसा budget paper पर अच्छा दिखेगा, reality में fail होगा।
Saving Goal बहुत बड़ा रखना
अगर अभी zero savings हैं, तो पहले महीने 40% save करने का target unrealistic हो सकता है।
Small sustainable target बेहतर है।
Irregular Expenses भूल जाना
Insurance, repair, festival, school और travel expenses monthly नहीं होते, लेकिन आते जरूर हैं।
Credit Card Bill को Expense न मानना
Purchase पहले ही हो चुकी है।
Bill सिर्फ़ payment date है।
पूरा Budget खत्म कर देना
थोड़ा buffer रखना useful है।
Review न करना
Budget बनाकर भूल गए तो वह सिर्फ़ document रह जाएगा।
हर महीने Budget Review कैसे करें?
Month-end पर 15–20 minutes निकालें।
Planned spending
↓
Actual spending
↓
Difference देखें
↓
Reason समझें
↓
Next month adjust करें
अपने आप से पाँच सवाल पूछें:
किस category में budget से ज्यादा खर्च हुआ?
क्यों हुआ?
क्या वह one-time expense था?
क्या कोई expense reduce किया जा सकता है?
क्या saving target realistic था?
Goal perfect budget बनाना नहीं है।
Goal हर महीने थोड़ा accurate होना है।
Lifestyle Inflation से Budget कैसे बिगड़ता है?
Income बढ़ने पर lifestyle का बढ़ना natural है।
₹40,000 salary पर जिस restaurant को expensive मानते थे, ₹70,000 पर वह normal लग सकता है।
Problem तब होती है जब हर salary increase के साथ पूरा extra पैसा lifestyle में चला जाए।
Salary बढ़ी
↓
थोड़ा lifestyle improve करें
↓
थोड़ा savings rate बढ़ाएँ
↓
थोड़ा goals accelerate करें
ऐसा balance long-term financial growth में मदद कर सकता है।
Budget में AI की मदद ली जा सकती है?
हाँ, लेकिन privacy का ध्यान रखें।
AI आपकी मदद कर सकता है:
- expenses categories बनाने में
- budget template तैयार करने में
- spending pattern समझने में
- financial goals को monthly targets में तोड़ने में
- spreadsheet formulas explain करने में
लेकिन bank account number, card number, OTP, passwords या sensitive financial documents बिना जरूरत किसी AI tool में share न करें।
और AI-generated financial suggestion को personalized professional advice न मानें।
Numbers check करें और important investment, tax या insurance decisions में verified information use करें।
30 दिनों का Budget Reset Plan
अगर अभी तक कोई budget नहीं है, तो एक महीने का simple experiment करें।
Week 1: सिर्फ़ Track करें
हर expense note करें।
कुछ बदलने की कोशिश न करें।
Week 2: Categories बनाएँ
Needs, wants, savings और debt में खर्च divide करें।
Week 3: एक Leak Fix करें
कोई एक unnecessary recurring expense identify करें।
हो सकता है unused subscription हो या frequent food delivery।
Week 4: Next Month Budget बनाएँ
Actual data के आधार पर realistic limits रखें।
Income
↓
Savings
↓
Essentials
↓
Debt
↓
Flexible spending
↓
Buffer
अब आपके पास अनुमान नहीं, real data होगा।
एक Healthy Financial Order क्या हो सकता है?
हर व्यक्ति की situation अलग है, लेकिन शुरुआत के लिए practical sequence कुछ ऐसा हो सकता है:
Income track करें
↓
Essential bills current रखें
↓
Small emergency buffer बनाएं
↓
High-cost debt समझें और manage करें
↓
Emergency fund बढ़ाएं
↓
Financial goals define करें
↓
Long-term saving/investing सीखें
यह overnight process नहीं है।
Personal finance marathon है।
एक महीने में perfect financial life बनाना जरूरी नहीं है।
Direction सही होना जरूरी है।
आज से क्या करें?
आज सिर्फ़ एक काम से शुरुआत करें।
पिछले 30 दिनों का bank और UPI statement खोलें।
हर transaction को चार categories में डालें:
Needs
Wants
Savings
Debt
फिर total देखें।
आपको तुरंत दिखाई देगा कि financial improvement कहाँ से शुरू करनी है।
अगर अभी saving zero है, तो guilt न लें।
पहले ₹500, ₹1,000 या जो भी amount realistically possible हो, उससे habit शुरू करें।
अगर खर्च बहुत tight हैं, तो budget का उद्देश्य सिर्फ़ खर्च काटना नहीं—income और financial resilience improve करने की direction भी दिखाना है।
आख़िर में एक छोटी सी बात
Budget का मतलब जिंदगी में हर छोटी खुशी बंद करना नहीं है।
अच्छा budget आपको यह freedom देता है कि आप guilt के बिना खर्च कर सकें—क्योंकि आपको पता है कि जरूरी bills, savings और goals के लिए भी पैसा अलग रखा गया है।
Financial planning का सबसे difficult हिस्सा कोई formula नहीं है।
Consistency है।
हर महीने थोड़ी saving।
हर महीने spending review।
हर साल goals update।
और income बढ़ने के साथ financial habits भी improve करना।
आपको perfect शुरुआत की जरूरत नहीं है।
बस अपने पैसे के बारे में clarity चाहिए।
क्योंकि जब आप पैसा कहाँ जा रहा है यह तय नहीं करते, तो अक्सर पैसा खुद रास्ता चुन लेता है।
इस महीने अपना पहला realistic budget बनाइए और अगले महीने उसे थोड़ा बेहतर कीजिए।
यही simple habit long-term financial stability की foundation बन सकती है।