दो लोगों की income एक जैसी हो सकती है, लेकिन कुछ साल बाद उनकी financial position बिल्कुल अलग दिखाई दे सकती है।
दो businesses की monthly sales भी लगभग same हो सकती हैं, फिर भी एक धीरे-धीरे मजबूत होता जाता है और दूसरा हर महीने cash की कमी से परेशान रहता है।
ऐसा सिर्फ़ luck की वजह से नहीं होता।
कई बार असली फर्क उन छोटे financial decisions में होता है जो हम बार-बार लेते हैं—profit आते ही क्या करते हैं, business और personal पैसे को कैसे manage करते हैं, किस खर्च को investment मानते हैं, कितना risk लेते हैं और growth के नाम पर कहाँ पैसा लगाते हैं।
यही Business & Money Mindset का practical मतलब है।
लेकिन “mindset” सुनकर इसे सिर्फ़ positive thinking से मत जोड़िए। सुबह उठकर “मैं successful businessman हूँ” बोलने से business profitable नहीं हो जाता। Positive attitude useful हो सकता है, लेकिन उसके साथ numbers, customer understanding और disciplined decisions भी चाहिए।
Strong money mindset का मतलब हर पैसा बचाना भी नहीं है। कभी business को grow करने के लिए सही जगह पर खर्च करना जरूरी होता है, जबकि कभी सबसे smart decision पैसा खर्च न करना होता है।
असल skill यह पहचानना है कि कौन-सा financial decision आपको मजबूत बना रहा है और कौन-सा सिर्फ़ short-term excitement दे रहा है।
इस लेख में आप क्या सीखेंगे?
- Business Mindset का मतलब
- Money Mindset की समझ
- Revenue और Profit Difference
- Cash Flow की Importance
- Saving और Reinvestment Balance
- Smart Risk कैसे लें
- Financial Mistakes से बचाव
- Growth का Practical Formula
Business & Money Mindset आखिर है क्या?
Business mindset का simple मतलब है business को सिर्फ़ product बेचने या पैसा कमाने की activity की तरह न देखकर एक system की तरह समझना।
Customer कौन है? उसकी problem क्या है? Business की sales कितनी हैं? Actual profit कितना बच रहा है? कौन-सा खर्च useful है? पैसा कहाँ block हो रहा है? कौन-सी activity repeat customers ला रही है?
इन questions के answers समझना business mindset का हिस्सा है।
Money mindset इससे जुड़ा दूसरा हिस्सा है। Income आने के बाद आप उसके साथ क्या करते हैं—पूरा खर्च, saving, debt repayment, emergency reserve, investment या business reinvestment—ये decisions आपकी long-term financial position बनाते हैं।
एक बड़ा financial decision हमेशा life नहीं बदलता। लेकिन छोटे decisions जब वर्षों तक repeat होते हैं, तो उनका effect काफी बड़ा हो सकता है।
यही कारण है कि financially strong बनने के लिए सिर्फ़ ज्यादा कमाई पर focus करना पर्याप्त नहीं है। पैसे को handle करने की quality भी important है।
Positive Thinking पर्याप्त क्यों नहीं है?
Business motivation content में कुछ lines बार-बार सुनने को मिलती हैं:
“बड़ा सोचो।”
“Risk लेने वाला ही जीतता है।”
“पैसा पैसा खींचता है।”
इनमें motivational value हो सकती है, लेकिन इनको business strategy समझ लेना problem पैदा कर सकता है।
मान लीजिए किसी ने कहा कि clothing business बहुत profitable है। आपने बिना demand test किए ₹5 lakh का stock खरीद लिया क्योंकि “बड़ा सोचो” वाली advice follow करनी थी।
यह courage हो सकता है, लेकिन smart business decision जरूरी नहीं।
दूसरी तरफ कोई entrepreneur इतना risk-averse हो कि ₹10,000 का छोटा marketing test भी न करे, जबकि business profitable है। यह भी healthy mindset नहीं।
Practical mindset का goal दो extremes के बीच balance बनाना है—blind confidence और excessive fear.
Confidence आपको action लेने में मदद करता है, लेकिन calculation तय करता है कि action कितना sensible है।
Revenue देखकर Excited, Profit देखकर Decision
Small business में सबसे common confusion revenue और profit के बीच होता है।
मान लीजिए आपकी monthly sales ₹5 lakh हैं।
सुनने में impressive है।
लेकिन महीने के expenses हैं:
Raw material ₹2 lakh, salaries ₹80,000, rent ₹40,000, delivery ₹35,000, marketing ₹60,000 और बाकी operational खर्च ₹25,000।
Total cost लगभग ₹4.4 lakh हुई।
अब ₹5 lakh की sales के बाद आपके पास लगभग ₹60,000 operating surplus बचा है।
यानी ₹5 lakh revenue का मतलब ₹5 lakh income नहीं है।
इसीलिए business owner को “हमने इस महीने कितनी sales की?” के साथ “इन sales के बाद वास्तव में कितना बचा?” भी पूछना चाहिए।
अगर business fundamentals शुरुआत से सही रखना चाहते हैं, तो Business कैसे शुरू करें? Business के लिए 10 जरूरी कदम और Practical Roadmap में idea validation से लेकर basic financial planning तक का structure समझाया गया है।
Profit और Cash अलग चीज़ें हैं
किसी business का accounting profit positive हो सकता है, लेकिन bank account में cash कम हो सकता है।
मान लीजिए आपने ₹2 lakh का product किसी business customer को बेच दिया। Invoice बन गया और sale record हो गई, लेकिन customer payment 60 days बाद करेगा।
इस बीच supplier को payment आज करनी है।
Staff salary भी due है।
Rent भी देना है।
Paper पर business profitable हो सकता है, लेकिन daily operations के लिए cash shortage हो सकती है।
यही cash flow की importance है।
Profit यह बताता है कि business theoretically कितना कमा रहा है। Cash flow बताता है कि पैसा वास्तव में कब आ रहा है और कब जा रहा है।
Small business owner अगर सिर्फ़ profit figure देखे और cash timing ignore करे, तो profitable business भी payment pressure में आ सकता है।
Sales बढ़ना हमेशा Healthy Growth नहीं
Sales increase होना generally positive signal है, लेकिन हर sales growth profitable growth नहीं होती।
मान लीजिए पहले आपके 100 orders आते थे और margin अच्छा था। फिर आपने heavy discount और paid advertising के जरिए orders 300 तक पहुँचा दिए।
लेकिन इसके साथ advertising cost बढ़ी, returns ज्यादा हुए, packaging cost बढ़ी और customer support का workload भी तीन गुना हो गया।
अब revenue तो बढ़ गया, लेकिन profit barely improved हुआ।
ऐसी growth impressive दिख सकती है, लेकिन financially strong नहीं होती।
Business growth का बेहतर measure सिर्फ़ sales नहीं, बल्कि profitable sales, repeat customers, manageable operations और healthy cash flow का combination है।
इसीलिए Sales कैसे बढ़ाएं? छोटे Business के लिए 10 Practical तरीके और Customer Growth Guide में सिर्फ़ ज्यादा orders पर नहीं, बल्कि repeat sales और customer value पर भी focus किया गया है।
हर खर्च खराब नहीं होता
Money mindset का मतलब सिर्फ़ expenses कम करना नहीं है।
कई business owners cost cutting को financial intelligence समझ लेते हैं। लेकिन हर खर्च avoid करना smart नहीं होता।
मान लीजिए आप ₹500 बचाने के लिए low-quality packaging use करते हैं। Product customer तक damaged पहुँचता है, refund देना पड़ता है और customer वापस नहीं आता।
₹500 बचाकर आपने शायद कई हजार रुपये की future value खो दी।
दूसरी तरफ ₹20,000 की ऐसी machine खरीदना जो production time significantly कम करे और product quality improve करे, useful investment हो सकता है।
किसी भी business expense को evaluate करते समय यह देखना ज्यादा useful है कि उससे customer value, efficiency, revenue या risk पर क्या असर पड़ेगा।
Cheap हमेशा economical नहीं होता।
लेकिन हर Business Expense Investment भी नहीं
दूसरी common mistake है हर खर्च को “investment” कहना।
Premium office furniture खरीदा—investment।
Latest phone लिया—business investment।
Expensive car ली—brand image investment।
कभी-कभी ये खर्च genuinely useful हो सकते हैं, लेकिन हर luxury purchase को business growth से justify नहीं किया जा सकता।
Investment की पहचान उसके expected business outcome से होनी चाहिए।
अगर नया equipment production बढ़ाएगा, measurable value है।
अगर software repeated work में hours बचाएगा, measurable value है।
अगर premium office सिर्फ़ इसलिए लिया क्योंकि competitor के पास भी है, तो decision अलग है।
Business expense का justification “professional लगता है” से ज्यादा strong होना चाहिए।
Lifestyle Inflation से सावधान रहें
Business में income बढ़ते ही lifestyle तेजी से बढ़ जाना common है।
पहले ₹50,000 monthly profit था तो basic expenses थे। अब ₹1.5 lakh होने लगा तो new car EMI, expensive phone और larger personal spending शुरू हो गए।
फिर किसी कारण से sales कुछ months के लिए गिर गईं।
Business की income flexible है, लेकिन personal EMI fixed है।
यहीं pressure बनता है।
Lifestyle improve करना गलत नहीं है। आखिर business का purpose owner की life को बेहतर बनाना भी है।
लेकिन lifestyle growth अगर business stability से faster हो, तो success financial stress में बदल सकती है।
पहले कुछ stability बनाना, reserve रखना और फिर lifestyle gradually improve करना ज्यादा sustainable approach हो सकती है।
Personal और Business Money अलग रखें
Small businesses में एक बहुत common scene है।
Customer का ₹20,000 payment आया।
उसी account से grocery payment हो गई।
फिर supplier को ₹8,000 भेजे।
फिर school fee चली गई।
फिर customer refund.
Month-end पर owner पूछता है:
“Profit कितना हुआ?”
लेकिन clear answer नहीं मिलता।
Business और personal transactions लगातार mix होने से financial picture समझना मुश्किल हो जाता है।
Basic level पर भी अलग tracking useful है। Dedicated business account या कम से कम separate bookkeeping रख सकते हैं। Business से खुद के लिए fixed या planned withdrawal रखने की habit भी clarity देती है।
Personal budgeting को मजबूत करना हो तो Monthly Budget कैसे बनाएं? Income, Expenses, Savings और Financial Goals Manage करने की Practical Guide useful foundation है।
Business Owner को खुद Salary देनी चाहिए?
हर small business में formal salary structure जरूरी नहीं, खासकर शुरुआत में। लेकिन owner withdrawal को track करना useful है।
अगर business account में ₹1 lakh बचा और owner ने ₹70,000 personal expenses के लिए निकाल लिया, तो यह business cost नहीं, लेकिन cash availability पर असर जरूर डालेगा।
Owner को यह पता होना चाहिए कि business से monthly कितना पैसा personal use में जा रहा है।
Regular withdrawal planning से दो फायदे होते हैं।
Personal budget predictable होता है और business cash impulsively use होने से बचता है।
Business owner business का मालिक है, लेकिन business account personal wallet नहीं होना चाहिए।
Emergency Fund सिर्फ़ Salaried लोगों के लिए नहीं
Business owners के लिए financial buffer और भी important हो सकता है क्योंकि income fixed नहीं होती।
Sales अचानक कम हो सकती है।
Important equipment खराब हो सकता है।
Customer payment delay हो सकती है।
Supplier advance माँग सकता है।
Health emergency आ सकती है।
अगर reserve zero है, तो छोटी problem भी expensive debt में बदल सकती है।
Personal emergency fund और business cash reserve अलग purposes serve कर सकते हैं। Personal emergency fund household expenses के लिए होता है, जबकि business reserve operations जैसे rent, salary और supplier payments में temporary support दे सकता है।
Buffer का exact size आपकी situation पर depend करेगा, लेकिन zero buffer unnecessarily risky है।
Profit का कितना हिस्सा Reinvest करें?
इस question का universal percentage नहीं है।
Business stage, personal needs और cash reserve के अनुसार answer बदल सकता है।
अगर business बिल्कुल नया है और demand grow कर रही है, तो ज्यादा reinvestment useful हो सकता है। अगर business stable है लेकिन owner के पास personal savings या emergency fund बिल्कुल नहीं है, तो पूरा profit business में डालते रहना balanced strategy नहीं होगी।
Reinvestment का purpose भी clear होना चाहिए।
Better inventory?
New equipment?
Marketing test?
Staff?
Technology?
हर reinvestment से पहले यह पूछें कि current bottleneck क्या है।
Jyoti Wadhwa की journey में भी limited capital से शुरू करके business को धीरे-धीरे reinvestment और experimentation के जरिए grow किया गया। उनकी updated story ₹50,000 से Global Saree Business तक: Jyoti Wadhwa और Sanskriti Vintage की Success Story small-start और disciplined growth का practical example देती है।
ज्यादा पैसा Business में डालना हमेशा Solution नहीं
अगर business लगातार loss कर रहा है, तो हर month नया पैसा डालना growth investment नहीं भी हो सकता।
पहले problem identify करें।
Customer नहीं हैं?
Pricing गलत है?
Product cost ज्यादा है?
Marketing work नहीं कर रही?
Returns ज्यादा हैं?
Operational waste है?
जब तक root cause clear नहीं, extra capital सिर्फ़ problem postpone कर सकता है।
मान लीजिए product हर sale पर ₹100 का loss कर रहा है।
अब ज्यादा advertising करके ज्यादा sales लाने से business grow नहीं करेगा—loss grow करेगा।
इसलिए scale से पहले unit economics समझना जरूरी है।
Smart Risk क्या होता है?
Entrepreneurship में risk completely avoid नहीं किया जा सकता।
लेकिन हर risk same नहीं होता।
मान लीजिए आपके पास ₹2 लाख की बचत है।
आप ₹20,000 में service business idea test करते हैं। अगर test fail हुआ तो loss uncomfortable है, लेकिन शायद manageable है।
दूसरे case में आप पूरे ₹2 lakh ऐसी inventory में लगा देते हैं जिसकी demand आपने verify नहीं की।
दोनों risk हैं, लेकिन downside अलग है।
Smart risk में सिर्फ़ upside नहीं देखा जाता। यह भी देखा जाता है कि अगर plan fail हुआ तो maximum नुकसान क्या होगा और क्या आप उसे afford कर सकते हैं।
Risk लेने से पहले worst-case scenario समझना weakness नहीं है।
यही risk management है।
Loan कब Growth Tool बनता है?
Loan automatically खराब भी नहीं है और automatically smart भी नहीं।
अगर proven demand है और machine की कमी से आप orders fulfil नहीं कर पा रहे हैं, तो productive finance business expand करने में help कर सकता है।
लेकिन सिर्फ़ इसलिए loan लेना कि “business बड़ा करना है” vague reason है।
Borrowing से पहले clear होना चाहिए कि पैसा कहाँ लगेगा, expected return क्या है और EMI weak-sales month में भी manage हो सकेगी या नहीं।
Debt का सबसे important feature यही है—business sales कम हो सकती हैं, लेकिन repayment obligation usually कम नहीं होती।
इसलिए loan को income न समझें।
यह future cash flow पर claim है।
Failure को Financial Lesson कैसे बनाएं?
Business experiment fail होना unusual नहीं है।
Problem failure से ज्यादा तब होती है जब owner reason समझे बिना next experiment शुरू कर देता है।
मान लीजिए नया product नहीं चला।
Possible reasons अलग हो सकते हैं।
Product गलत था।
Price ज्यादा था।
Marketing गलत audience तक पहुँची।
Season गलत था।
Presentation weak थी।
अगर सिर्फ़ conclusion यह निकला कि “business में luck नहीं था”, तो useful learning नहीं मिली।
Failure का financial value तभी बनता है जब उससे future decision improve हो।
इसीलिए business records रखना important है। Memory emotional होती है, data comparatively objective picture देता है।
पैसे के बारे में पुराने Beliefs पहचानें
Money decisions हमेशा logical नहीं होते।
हम अपने family environment से beliefs लेकर बड़े होते हैं।
“Loan हमेशा खराब होता है।”
“Business बहुत risky है।”
“पैसा आया है तो enjoy करो।”
“Investment सिर्फ़ rich people के लिए है।”
“Profit ज्यादा लेना गलत है।”
इनमें से कुछ beliefs specific context में useful हो सकते हैं, लेकिन universal truths नहीं हैं।
Money mindset improve करने के लिए खुद से पूछना useful है कि पैसे के बारे में कौन-सी assumptions आप बिना question किए follow कर रहे हैं।
Financial literacy का एक हिस्सा numbers है।
दूसरा हिस्सा अपने behaviour को समझना है।
पैसे कमाने में Guilt क्यों Problem बन सकती है?
कुछ small business owners अपने product का fair price लेने में uncomfortable महसूस करते हैं।
Customer price पूछता है तो तुरंत discount दे देते हैं।
Friend order करे तो cost price पर दे देते हैं।
Service professional client से fee मांगने में hesitate करता है।
Fair profit exploitation नहीं होता।
अगर customer को genuine value मिल रही है और pricing transparent है, तो business को sustainable profit चाहिए।
Profit नहीं होगा तो business quality improve नहीं कर पाएगा, team नहीं रख पाएगा और मुश्किल समय survive करना difficult होगा।
Customer के साथ fair रहना जरूरी है।
लेकिन अपने business के साथ भी fair रहना जरूरी है।
Price-sensitive Customer गलत नहीं है
किसी customer का price compare करना natural behaviour है।
हर व्यक्ति जो discount पूछता है “cheap customer” नहीं होता।
उसका budget अलग हो सकता है या आपके product की value उसके लिए उतनी high न हो।
Business owner को हर objection personally नहीं लेना चाहिए।
आप value explain कर सकते हैं, alternative offer दे सकते हैं या respectfully sale छोड़ सकते हैं।
हर customer आपके business का ideal customer नहीं होगा।
Financial maturity का हिस्सा यह भी है कि हर sale chase करना जरूरी नहीं है।
Customer Trust भी Financial Asset है
Trust accounting software में हमेशा separate line item के रूप में नहीं दिखाई देता, लेकिन business पर उसका financial impact real होता है।
Trusted seller को repeat orders मिल सकते हैं।
Referrals आ सकते हैं।
Customer purchase करने से पहले कम hesitate करता है।
वहीं fake urgency, misleading claims या poor complaint handling short-term sale दिला सकती है, लेकिन long-term trust खराब कर सकती है।
Business mindset में customer relationship को सिर्फ़ “marketing” नहीं, future revenue asset की तरह देखना useful है।
Repeat customer acquire करना कई businesses में नए customer की तुलना में easier हो सकता है क्योंकि trust पहले से बना होता है।
Skill पर पैसा खर्च करना कब Investment है?
हर course investment नहीं होता।
लेकिन हर learning expense waste भी नहीं है।
मान लीजिए business owner को sales weak होने की वजह से customer communication में problem है। Relevant sales training या practice उसके लिए useful हो सकती है।
दूसरी तरफ हर महीने नया course खरीदना और किसी को complete न करना learning नहीं है।
Skill investment का result application से आता है।
Course खरीदा लेकिन use नहीं किया तो certificate collection हुआ।
Skill सीखी, business process में apply की और measurable improvement आया तो उसका practical value बना।
Small business owner के लिए sales, communication, bookkeeping, digital marketing, AI tools और negotiation जैसी skills कई situations में high leverage दे सकती हैं।
AI Money Decisions में कहाँ मदद कर सकता है?
AI business planning और money management में useful assistant बन सकता है।
आप उससे expense categories organise करवा सकते हैं, pricing scenarios compare कर सकते हैं, spreadsheet formulas समझ सकते हैं या business-plan assumptions पर questions पूछ सकते हैं।
लेकिन AI को final financial authority नहीं बनाना चाहिए।
अगर आपने incomplete data दिया, तो analysis भी incomplete होगा। AI calculation error या wrong assumption भी कर सकता है।
Tax, loan agreement, legal compliance या major investment जैसी high-impact situations में independent verification जरूरी है।
AI speed दे सकता है।
Financial responsibility आपकी रहती है।
छोटे business में AI के practical use को AI छोटे दुकानदारों और कारोबारियों का Business कैसे बदल सकता है? 2026 Practical Guide में detail से समझ सकते हैं।
Comparison से Financial Decisions खराब हो सकते हैं
Competitor ने बड़ा office लिया।
Friend ने नई car खरीद ली।
किसी founder ने social media पर luxury trip दिखाई।
अब आपको लगता है कि आपका business पीछे है।
लेकिन आपको सामने वाले की complete financial situation नहीं पता।
हो सकता है उसका revenue आपसे कई गुना हो।
हो सकता है वह debt में हो।
हो सकता है family wealth support कर रही हो।
हो सकता है social media image reality से अलग हो।
Financial decision अपनी numbers के आधार पर लेना ज्यादा sensible है।
Comparison inspiration दे सकता है।
Budget नहीं।
Opportunity Cost समझना जरूरी है
हर financial decision में सिर्फ़ यह नहीं देखना चाहिए कि “क्या यह खर्च useful है?”
यह भी देखें कि यही पैसा कहीं और लगाने पर ज्यादा useful होता है?
मान लीजिए ₹1 lakh office renovation पर खर्च करना गलत नहीं है।
लेकिन अगर उसी समय business customer demand fulfil नहीं कर पा रहा है क्योंकि inventory shortage है, तो priority अलग हो सकती है।
यही opportunity cost है।
एक अच्छा खर्च भी गलत समय पर किया जाए तो poor decision बन सकता है।
Business owner के पास resources limited होते हैं।
इसलिए सिर्फ़ “क्या खरीदना है?” नहीं, “अभी क्या सबसे important है?” समझना जरूरी है।
Small Wins भी Financial Growth हैं
Success को सिर्फ़ बड़े milestones से measure करना misleading हो सकता है।
₹1 crore revenue.
New office.
Large team.
Funding.
इनके अलावा भी important milestones होते हैं।
पहला profitable month।
तीन months का business reserve।
Personal debt खत्म होना।
Repeat customers बढ़ना।
Returns कम होना।
Owner के बिना एक दिन business smoothly चलना।
इन achievements की social-media value कम हो सकती है, लेकिन business health के लिए इनका value ज्यादा हो सकता है।
Growth सिर्फ़ size नहीं है।
Stability भी growth है।
Business Growth के अलग Stages
हर business को same financial strategy follow नहीं करनी चाहिए।
Survival Stage
यहाँ priority होती है customer मिलना, basic expenses cover करना और cash flow survive करना।
इस stage में fancy office या unnecessary expansion financial burden बन सकती है।
Stability Stage
Revenue comparatively predictable होने लगता है, repeat customers आते हैं और basic reserve build हो सकता है।
अब process improve करने और risks reduce करने पर काम किया जा सकता है।
Growth Stage
Proven business में team, marketing, equipment या नए channels पर investment useful हो सकता है।
Owner Wealth Stage
Business के बाहर personal savings और long-term financial security build करना भी important हो जाता है।
बहुत entrepreneurs survival-stage business में growth-stage lifestyle adopt कर लेते हैं।
यहीं financial pressure शुरू हो सकता है।
Business Owner को कौन-से Numbers पता होने चाहिए?
आपको accountant बनने की जरूरत नहीं है, लेकिन basic numbers समझना जरूरी है।
कम से कम यह पता होना चाहिए:
- Monthly Revenue
- Gross Margin
- Net Profit
- Available Cash
- Pending Payments
- Fixed Monthly Cost
- Debt और EMI
- Major Inventory Value
Business type के अनुसार customer acquisition cost, return rate या average order value भी useful हो सकते हैं।
अगर owner को यह भी पता नहीं कि पिछले महीने कितना profit हुआ, तो next investment decision largely guesswork पर होगा।
Numbers business की पूरी story नहीं बताते।
लेकिन numbers के बिना story अधूरी रहती है।
Monthly Money Review की Habit
हर महीने 30–60 minutes सिर्फ़ business numbers देखने के लिए निकालना useful हो सकता है।
Revenue कितना हुआ?
Profit कितना?
सबसे बड़ा expense कौन-सा था?
किस customer की payment pending है?
कौन-सा product सबसे ज्यादा बिका?
कौन-सा stock slow है?
अगले महीने कोई large payment expected है?
इन questions का regular review business owner को problems जल्दी देखने में मदद करता है।
Financial problem का सबसे महंगा version अक्सर वह होता है जिसे बहुत देर से notice किया जाए।
Personal Wealth और Business Revenue अलग हैं
High-revenue business का owner personally wealthy हो—यह जरूरी नहीं।
अगर business का पूरा profit लगातार operations में लगा है और owner के पास personal savings नहीं है, तो business strong हो सकता है लेकिन individual financially vulnerable रह सकता है।
दूसरी तरफ personal spending बहुत ज्यादा निकालने से business कमजोर हो सकता है।
Long-term goal दोनों को balance करना होना चाहिए।
Business grow करे।
Owner की financial security भी improve हो।
इसी balance को समझना entrepreneurship का important हिस्सा है।
Quick-Rich Mindset से बचें
“एक महीने में income double।”
“₹10,000 लगाकर लाखों कमाएँ।”
“बस यह product बेचिए और guaranteed profit।”
ऐसे promises इसलिए attractive लगते हैं क्योंकि वे uncertainty को आसान formula में बदल देते हैं।
लेकिन sustainable business generally slower होता है।
Market समझना।
Customer हासिल करना।
Product improve करना।
Processes बनाना।
Cash flow manage करना।
यह सब time लेता है।
पिछले article में Moringa Farming Business 2026: सहजन की खेती, Powder और Value-Added Products से कमाई कैसे शुरू करें? में भी यही principle था—viral income claim से ज्यादा important buyer, cost और actual business model है।
Quick-rich promise excitement बेचता है।
Strong business repeatable value बेचता है।
Business & Money Mindset की Common Mistakes
Revenue को Income मानना
Sales बड़ी दिख सकती हैं, लेकिन expenses के बाद picture बदल सकती है।
Profit पूरा खर्च करना
Business reserve और future growth दोनों प्रभावित हो सकते हैं।
हर Profit Reinvest करना
Owner की personal financial security ignore हो सकती है।
Business Money Mix करना
Actual financial position समझना मुश्किल होता है।
Blind Risk लेना
Upside देखकर downside ignore करना dangerous हो सकता है।
Loan को Free Money समझना
Repayment fixed obligation है।
Customer Trust Ignore करना
Short-term sales के लिए long-term value खराब हो सकती है।
Numbers Track न करना
Business decisions guesswork पर चले जाते हैं।
Comparison में Spend करना
Competitor की lifestyle आपका budget नहीं है।
जल्दी Rich होना चाहना
Unnecessary risk और scams की संभावना बढ़ सकती है।
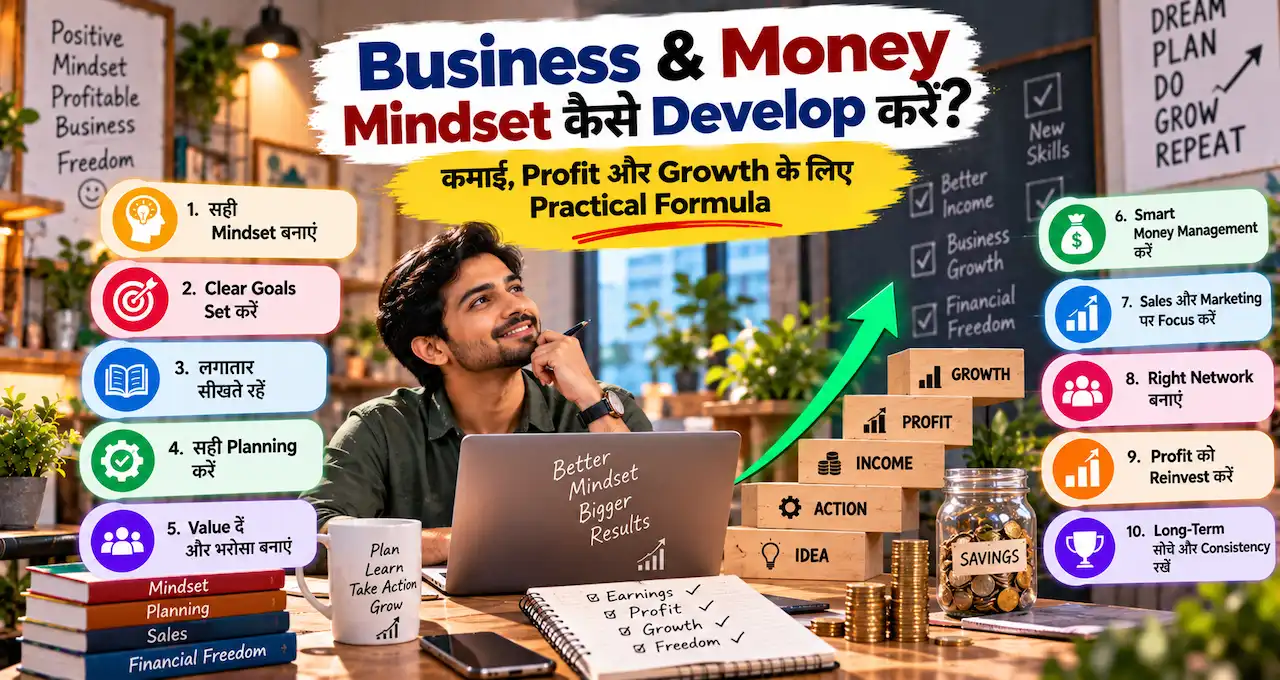
Business & Money Growth का Practical Formula
अगर पूरे article की learning को एक simple formula में समझें, तो वह कुछ ऐसा हो सकता है:
कमाएँ, लेकिन सिर्फ़ revenue पर खुश न हों।
Track करें कि वास्तव में कितना बच रहा है।
Emergency और business risk के लिए कुछ protection रखें।
जहाँ clear return या efficiency दिखाई देती है, वहाँ reinvest करें।
Personal savings और long-term goals को ignore न करें।
हर experiment से सीखें और उसी learning के आधार पर अगला decision बेहतर करें।
यानी sustainable growth का base motivation से ज्यादा disciplined repetition है।
एक smart decision useful है।
सैकड़ों smart decisions का compound effect ज्यादा powerful है।
30-Day Money Mindset Reset
अगर आपको लगता है कि business चल रहा है लेकिन finances clear नहीं हैं, तो अगले 30 दिनों में बहुत complicated system बनाने की जरूरत नहीं है।
पहले week में पिछले तीन months के revenue और expenses देखें। दूसरे week में personal और business transactions अलग track करना शुरू करें।
तीसरे week में decide करें कि monthly profit का कितना हिस्सा business reserve, owner withdrawal और reinvestment में जाना चाहिए। Exact percentages आपकी situation के अनुसार होंगे।
Last week में सिर्फ़ एक measurable improvement test करें—जैसे pricing review, customer follow-up, unnecessary subscription cut या slow-moving inventory identify करना।
एक महीने में पूरी financial life perfect नहीं होगी।
लेकिन clarity बढ़ सकती है।
और better financial decisions clarity से ही शुरू होते हैं।
आज से क्या करें?
आज कोई motivational video देखने के बजाय पिछले महीने के सिर्फ़ पाँच numbers निकालिए:
Monthly revenue, total business expenses, approximate profit, personal withdrawal और month-end available business cash.
फिर खुद से तीन सवाल पूछिए।
क्या मुझे पहले से पता था कि मेरा actual profit इतना है?
Profit का पैसा कहाँ गया?
क्या कोई ऐसा खर्च था जिसे मैं investment समझ रहा था लेकिन उसका business result clear नहीं है?
अगर इन questions के answers surprising हैं, तो यही आपका starting point है।
Mindset बदलने का सबसे अच्छा तरीका सिर्फ़ नया विचार सुनना नहीं है।
अपने numbers को अलग नज़र से देखना है।
आख़िर में एक छोटी सी बात
Strong Business & Money Mindset का मतलब यह नहीं है कि आप हर समय सिर्फ़ पैसे के बारे में सोचें।
इसका मतलब है कि पैसा आपके decisions को blindly control न करे।
आप समझें कि कब खर्च करना है और कब रुकना है, कब risk लेना है और कब छोटा test करना है, कब profit business में वापस लगाना है और कब अपनी personal financial security build करनी है।
Business में हमेशा perfect decision नहीं होंगे। गलत pricing होगी, कोई product नहीं चलेगा, कभी unnecessary expense भी हो जाएगा।
लेकिन अगर हर mistake के बाद आपका अगला decision थोड़ा बेहतर होता जाए, तो यही long-term advantage बन सकता है।
कमाई important है, लेकिन कमाई को manage करना भी skill है। Growth important है, लेकिन ऐसी growth ज्यादा valuable है जो business और owner—दोनों को financially stronger बनाए।
Business और money से जुड़ी इस पूरी discussion में आपको कौन-सी बात सबसे useful लगी? अपनी राय, experience, feedback, appreciation या कोई सवाल हो तो comment में जरूर share करें।