“Payment कर दिया है, screenshot देख लीजिए।”
दुकान पर rush हो, सामने customers खड़े हों और ₹200–₹500 की payment हो, तो कई दुकानदार बिना अपने account में पैसा check किए customer को जाने देते हैं।
यही छोटी-सी आदत कभी-कभी नुकसान की वजह बन सकती है।
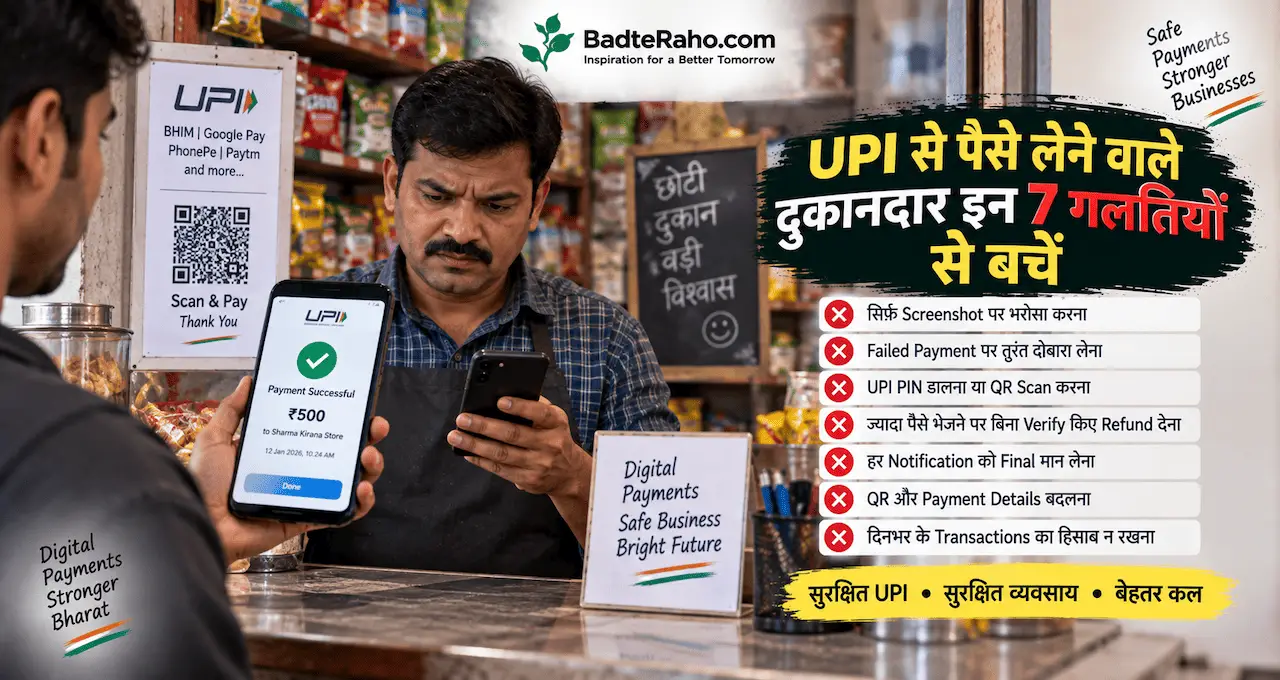
UPI ने दुकानदारों के लिए payment लेना आसान बनाया है, लेकिन QR लगा देना ही पूरी payment safety नहीं है। Fake screenshots, pending transactions, बदला हुआ QR और जल्दबाज़ी में verification जैसी गलतियों से बचना भी ज़रूरी है।
आइए दुकानदारों की 7 सबसे common गलतियाँ practical तरीके से समझते हैं।
इस लेख में आप क्या सीखेंगे?
- Payment कैसे Verify करें
- Fake Screenshot पहचानना
- QR Code कैसे बचाएँ
- Pending Payment Handle करना
- Soundbox पर कितना भरोसा
- Fraud Calls से बचाव
- Daily Payment Check
- Staff को कैसे Train करें
दुकानदार के लिए UPI Safety अलग क्यों है?
Customer UPI से payment करता है, लेकिन merchant side की problem अलग होती है।
Customer की चिंता होती है:
पैसा गलत व्यक्ति को न चला जाए।
Fraud न हो।
UPI PIN safe रहे।
दुकानदार की चिंता होती है:
क्या पैसा सच में आया भी है?
दुकान पर दिनभर में दर्जनों या सैकड़ों payments हो सकते हैं। हर transaction के बीच सिर्फ़ कुछ seconds का gap होता है।
ऐसी situation में fraudster technology hack करने के बजाय दुकानदार की जल्दबाज़ी और भरोसे का फायदा उठा सकता है।
इसीलिए merchant के लिए सबसे important habit है:
Customer के phone पर payment देखना नहीं, अपने system में payment confirm करना।
UPI भेजते समय होने वाली user-side mistakes UPI से पैसे भेजते समय इन 7 गलतियों से बचें: गलत Payment और Fraud से बचाव में अलग से समझाई गई हैं।
गलती 1: सिर्फ़ Customer का Screenshot देखकर सामान दे देना
यह शायद सबसे common merchant mistake है।
Customer phone दिखाता है:
“Payment Successful”
और दुकानदार सामान दे देता है।
Problem यह है कि screenshot हमेशा payment का proof नहीं होता।
Image edit की जा सकती है।
पुराना screenshot दिखाया जा सकता है।
Fake payment screen बनाई जा सकती है।
या customer किसी दूसरी transaction का screenshot दिखा सकता है।
सही तरीका क्या है?
Payment अपने side से verify करें।
जैसे:
Merchant UPI app में transaction देखें.
Linked bank notification check करें.
Reliable soundbox confirmation सुनें.
Merchant dashboard या transaction history देखें.
अगर amount बड़ा है और confirmation नहीं आया, तो सिर्फ़ screenshot देखकर transaction complete न मानें।
Simple rule:
Customer का screen information है, आपका received confirmation proof है।
गलती 2: Soundbox की आवाज़ को बिना Check किए Final मान लेना
UPI soundbox ने दुकानदारों की बड़ी problem solve की है।
Customer payment करता है और device amount बोल देता है।
Rush वाले counter पर यह बहुत useful है।
लेकिन इसका मतलब यह नहीं कि दुकानदार को कभी transaction history देखने की जरूरत ही नहीं है।
कभी:
Network delay हो सकता है.
Device notification late हो सकती है.
Sound clearly सुनाई न दे.
एक साथ कई transactions हों.
Staff amount गलत समझ सकता है.
इसलिए normal small transactions में soundbox convenient है, लेकिन doubt होने पर merchant app या transaction history check करना बेहतर है।
Especially अगर customer कह रहा है “payment हो गई” लेकिन confirmation नहीं आया।
ऐसी situation में सिर्फ़ pressure में आकर सामान न दें।
गलती 3: QR Code को कभी Inspect न करना
दुकानदार ने counter पर QR लगाया और महीनों तक उसे देखा ही नहीं।
यह risky habit हो सकती है।
किसी ने original QR के ऊपर अपना QR sticker चिपका दिया तो customers payment करते रहेंगे—लेकिन पैसा दूसरे account में जा सकता है।
यह risk खासकर ऐसी जगह बढ़ सकता है जहाँ QR दुकान के बाहर या ऐसी position में लगा हो जहाँ लोग आसानी से उसे touch कर सकें।
क्या करें?
दिन की शुरुआत में QR visually check करें।
देखें:
Sticker बदला हुआ तो नहीं?
ऊपर दूसरा QR चिपका तो नहीं?
Print damage तो नहीं हुआ?
Merchant name सही दिखाई देता है?
नई QR sheet किसने लगाई?
अगर नया QR replace किया गया है तो पहले खुद छोटी test transaction करें।
₹1 का छोटा test amount भेजकर verify करें कि payment सही account में जा रही है।
UPI Tap & Pay जैसे नए payment methods भी available हो रहे हैं, लेकिन QR आज भी बहुत common है। Contactless payment का difference UPI Tap & Pay क्या है? बिना QR Scan किए UPI Payment कैसे करें? में समझ सकते हैं।
गलती 4: Pending Payment को Successful मान लेना
Customer payment करता है और screen पर “Pending” दिखाई देता है।
फिर कहता है:
“पैसे तो कट गए हैं, थोड़ी देर में आ जाएँगे।”
अब दुकानदार dilemma में पड़ जाता है।
Customer genuine भी हो सकता है।
लेकिन merchant के लिए important बात यह है कि Pending और Successful एक ही status नहीं हैं।
अगर merchant की side पर पैसा receive नहीं हुआ और transaction final successful नहीं दिख रहा, तो उसे confirmed payment मानना risky हो सकता है।
क्या किया जा सकता है?
Transaction status check करें।
Customer को तुरंत दोबारा same payment करने के लिए force करने से भी बचें, क्योंकि पहली transaction बाद में successful हो सकती है।
अगर customer दोबारा payment करता है तो reference और amount properly note करें, ताकि duplicate credit होने पर confusion न हो।
Low-value trusted customer situation और high-value unknown customer situation अलग हो सकती हैं।
लेकिन business rule clear होना चाहिए:
Pending payment को automatically received payment न मानें।
Digital payment methods और transaction flow समझने के लिए Digital Payment क्या है? UPI, Wallet और Card में क्या अंतर है? useful रहेगा।
गलती 5: “Payment Receive करने के लिए PIN डालिए” वाली बात मान लेना
यह merchant fraud का dangerous pattern हो सकता है।
कोई व्यक्ति phone करता है:
“मैंने आपके account में payment भेजी है।”
फिर कहता है:
“Receive करने के लिए request accept करें।”
या:
“PIN डालिए तभी पैसा आएगा।”
यहाँ basic UPI rule याद रखें:
सामान्य UPI payment receive करने के लिए आपको UPI PIN डालकर पैसे approve नहीं करने पड़ते।
UPI PIN का use आम तौर पर debit/payment authorization के लिए होता है।
अगर आप PIN enter कर रहे हैं, तो screen ध्यान से पढ़ें कि आप क्या authorize कर रहे हैं।
Fraudster पहले पैसे भेजने का drama कर सकता है और फिर collect request भेज सकता है।
आप सोचते हैं:
“पैसा receive कर रहा हूँ।”
असल में:
आप अपने account से payment approve कर रहे होते हैं।
UPI fraud के ऐसे और patterns UPI Scam से कैसे बचें? ठगी के 8 आम तरीके और जरूरी Safety Tips में detail से दिए गए हैं।
गलती 6: Refund के नाम पर Customer को बिना Verify किए पैसे वापस भेज देना
मान लीजिए customer कहता है:
“मैंने गलती से ₹5,000 भेज दिए, जबकि bill ₹500 था। ₹4,500 वापस कर दीजिए।”
दुकानदार customer का screenshot देखकर पैसे वापस भेज देता है।
बाद में पता चलता है कि ₹5,000 आए ही नहीं थे।
इसलिए refund request में भी वही rule लागू होता है:
पहले अपने account में original payment confirm करें।
Check करें:
Amount कितना आया?
Transaction ID क्या है?
किस sender से payment आई?
Transaction successful है?
उसके बाद ही refund करें।
और जहाँ possible हो, refund उसी verified transaction context में करें।
किसी तीसरे UPI ID पर पैसा भेजने की request extra caution मांगती है।
Example:
“Payment मेरे भाई ने की थी, लेकिन refund इस दूसरे number पर भेज दीजिए।”
ऐसी situation में जल्दबाज़ी न करें।
गलती 7: दिन के End में UPI Payments Reconcile न करना
सबसे dangerous losses हमेशा एक बड़े fraud से नहीं होते।
कई बार छोटे mismatches रोज़ होते रहते हैं और दुकानदार को पता ही नहीं चलता।
Example:
Cash sale UPI में mark हो गई.
UPI received हुआ लेकिन billing software में नहीं आया.
Staff ने गलत amount confirm किया.
Duplicate refund हो गया.
Pending payment को successful मान लिया.
QR किसी दूसरे account से linked था.
इसलिए दिन के end में basic reconciliation useful है।
आपको complicated accounting system की जरूरत नहीं है।
कम से कम देखें:
आज UPI sales कितनी थीं?
Merchant account में total receipt कितना है?
कोई pending transaction है?
कोई refund हुआ?
कोई unusual debit है?
Expected और actual amount roughly match कर रहे हैं?
Business छोटा है तो notebook या spreadsheet भी शुरुआत के लिए काफी हो सकती है।
Staff दुकान संभालता है तो Rule और भी Important है।
अगर आप counter पर हमेशा मौजूद नहीं रहते, तो सिर्फ़ खुद safe होना काफी नहीं।
Staff को भी clear instructions दें।
उन्हें बताएं:
Screenshot को payment proof न मानें.
QR replace न करें बिना owner approval.
UPI PIN किसी को न बताएं.
Unknown collect request approve न करें.
Refund खुद से initiate न करें, अगर business policy में approval चाहिए.
Pending payment को successful न बोलें.
Large transaction में extra verification करें.
एक laminated 5-point checklist counter के पास लगाना भी useful हो सकता है।
Security सिर्फ़ technology से नहीं, process से बनती है।
QR Code किस Account में Linked है, यह भी Record रखें
कई दुकानदार अलग-अलग QR use करते हैं।
एक current account का।
एक savings account का।
एक पुराने payment app का।
एक delivery counter पर।
एक दूसरी branch में।
कुछ महीनों बाद confusion हो सकता है कि कौन-सा QR किस account में पैसा भेजता है।
Simple record रखें:
QR location.
Merchant/receiver name.
Linked account.
UPI app/provider.
Date installed.
अगर QR replace किया है तो old QR remove करें।
इससे reconciliation और staff training दोनों आसान होते हैं।
Customer कहे “मेरे पैसे कट गए”, लेकिन आपको नहीं मिले—तब क्या करें?
Customer को तुरंत fraudster मानना सही नहीं है।
Genuine network या transaction issue हो सकता है।
Calmly तीन चीजें check करें:
Customer के app में final status क्या है?
Merchant side पर transaction दिखाई दे रही है?
Transaction reference available है?
अगर payment pending या failed है तो customer को relevant app/bank support से status check करने की जरूरत पड़ सकती है।
BHIM users के लिए conversational payment support का नया option MyUPI क्या है? AI की मदद से UPI Payment और शिकायतों को कैसे आसान बनाया जाएगा? में समझाया गया है।
Important यह है कि merchant और customer दोनों screenshot की बजाय actual transaction status पर भरोसा करें।
अगर दुकान पर UPI Fraud हो जाए तो क्या करें?
अगर suspicious debit हो गया है या आपको लगता है कि किसी fraudster ने account से पैसा निकलवा लिया है, तो delay न करें।
अपनी bank/payment service के official support channel से contact करें।
UPI app में relevant transactions और complaint options देखें।
India में financial cyber fraud के लिए 1930 helpline available है; जितनी जल्दी report की जाए, उतना बेहतर।
Screenshots, transaction IDs, phone numbers, chats और relevant evidence delete न करें।
और सबसे important:
Google search में दिखाई देने वाले random “customer care” numbers पर call न करें।
Fake customer-care scams खुद एक बड़ा fraud route हो सकते हैं।
Online banking security की broader habits Online Banking को सुरक्षित कैसे रखें? Fraud से बचने के 10 जरूरी तरीके में समझ सकते हैं।
दुकानदार के लिए 30-Second Payment Check
Rush के समय लंबी checklist practical नहीं होती।
एक छोटा rule रखें:
Amount देखें
↓
Receiver/merchant confirmation देखें
↓
Status Successful है या नहीं देखें
↓
अपने side पर receipt confirm करें
↓
फिर सामान दें
हर ₹20 के transaction में elaborate investigation करने की जरूरत नहीं।
लेकिन payment verification की habit automatic होनी चाहिए।
बड़ी Payment के लिए थोड़ा Extra Caution रखें
₹50 की chai और ₹50,000 के electronics purchase को exactly same verification level पर handle करना जरूरी नहीं है।
Higher-value transaction में:
Merchant app खोलकर transaction check करें.
Amount और payer details compare करें.
Pending status में सामान release न करें.
Refund request तुरंत process न करें.
Staff approval limits तय करें.
Risk के हिसाब से process बदलना practical business management है।
UPI दुकानदारों के लिए फिर भी बहुत useful क्यों है?
इन precautions का मतलब UPI unsafe है—ऐसा नहीं।
UPI ने छोटे दुकानदारों के लिए digital payment लेना बेहद आसान बनाया है।
Cash change की problem कम होती है।
Customer को payment options मिलते हैं।
Transaction record बनता है।
Digital sales track करना आसान हो सकता है।
लेकिन convenience के साथ एक नई responsibility आती है:
Payment receive हुई है, यह सही तरीके से verify करना।
Technology useful तभी है जब process भी disciplined हो।
आख़िर में एक छोटी सी बात
UPI fraud से बचने के लिए दुकानदार को cyber-security expert बनने की जरूरत नहीं है।
कुछ basic habits ही बहुत बड़ा फर्क डाल सकती हैं।
Customer का screenshot देखकर payment confirmed न मानें।
अपने QR को regularly check करें।
Pending और successful transaction का फर्क समझें।
पैसे receive करने के नाम पर UPI PIN न डालें।
Refund से पहले original credit verify करें।
और दिन के end में payments का basic हिसाब मिलाएँ।
UPI payment लेने में सबसे बड़ी गलती अक्सर technology की नहीं होती—जल्दबाज़ी की होती है।
अगर आपकी दुकान, office या business में UPI payments आते हैं, तो आपको सबसे ज्यादा problem किस चीज़ में होती है—fake screenshot, pending payment, soundbox delay, reconciliation या customer refund? अपना experience या सवाल comment में जरूर share करें।