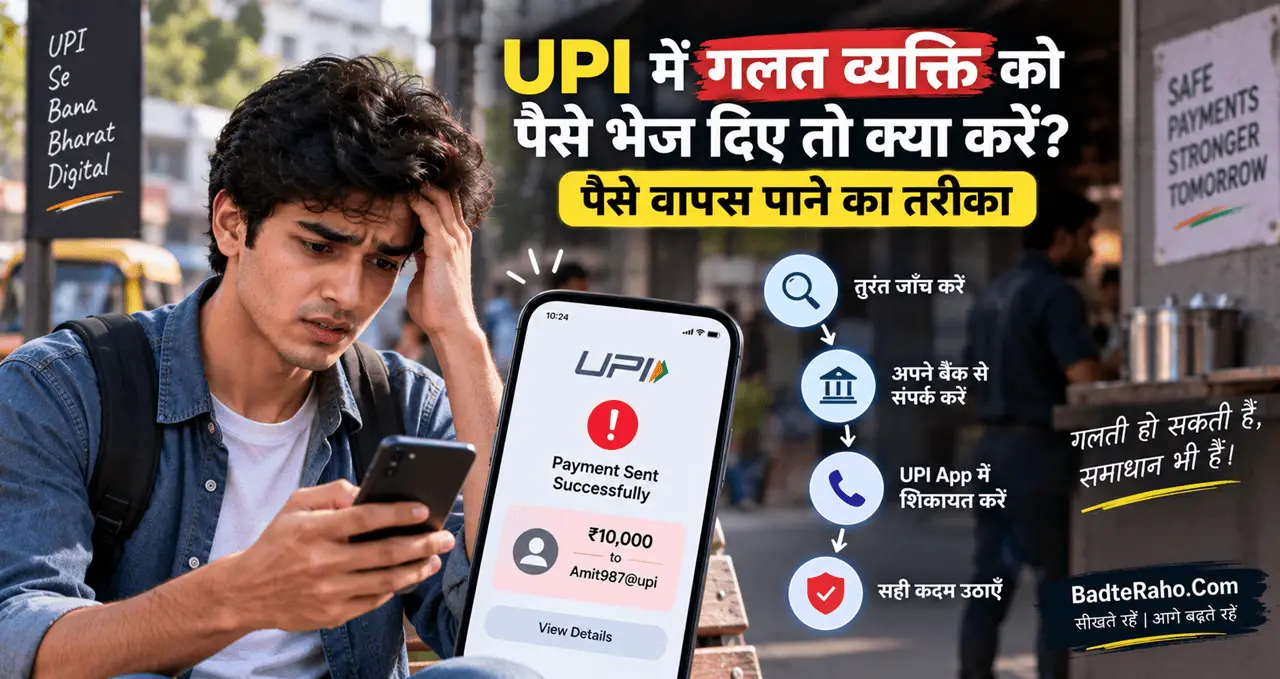
UPI payment करते समय सिर्फ एक गलत digit, गलत contact या जल्दबाज़ी में scan किया गया QR Code पैसे किसी दूसरे व्यक्ति तक पहुँचा सकता है।
Payment successful दिखते ही सबसे पहले panic होता है—क्या पैसे वापस मिल सकते हैं?
ऐसी स्थिति में सबसे बड़ी गलती यह होगी कि आप सिर्फ इंतज़ार करते रहें या Google पर मिले किसी random customer-care number को call कर दें। Successful UPI payment को sender खुद cancel नहीं कर सकता, लेकिन जल्दी complaint करने और सही transaction details देने से recovery की कोशिश शुरू की जा सकती है।
अब समझते हैं कि गलत UPI transfer के बाद पहले कुछ minutes में क्या करना चाहिए और complaint किस क्रम में करनी है।
इस लेख में आप क्या सीखेंगे?
- गलत UPI Payment पहचानना
- तुरंत क्या Action लें
- Complaint कहाँ करनी है
- Refund Process समझना
- Fraud और Mistake फर्क
सबसे पहले Confirm करें कि Payment सच में Successful है
गलत व्यक्ति को payment जाने का एहसास होते ही transaction status देखें।
UPI app में transaction आम तौर पर इनमें से किसी status में हो सकता है:
- Successful
- Pending
- Failed
अगर transaction Failed है लेकिन account से पैसे कट गए हैं, तो मामला गलत beneficiary वाला नहीं, failed transaction reversal का हो सकता है।
अगर Pending है, तो पहले final status आने दें और app में available complaint/status option देखें।
लेकिन अगर transaction Successful है और receiver गलत है, तो इसे अलग तरीके से handle करना होगा।
NPCI के अनुसार initiated UPI payment पर stop-payment request नहीं लगाई जा सकती। यानी successful transfer को आप app में कोई “cancel” button दबाकर वापस नहीं खींच सकते।
इसीलिए payment से पहले receiver name check करना इतना important है। ऐसी mistakes से बचने के लिए UPI से पैसे भेजते समय इन 7 गलतियों से बचें: गलत Payment और Fraud से बचाव भी useful है।
गलती पता चलते ही Transaction Details Save करें
Complaint शुरू करने से पहले transaction की पूरी information अपने पास रखें।
Screenshot ले लें और खास तौर पर ये details note करें:
- Transaction ID
- UTR/RRN अगर दिखाई दे
- Date और time
- Amount
- Receiver name
- Receiver UPI ID
- जिस bank account से payment हुआ
- UPI app का नाम
अगर आगे bank या payment app additional details माँगता है, तो आपके पास record रहेगा।
सिर्फ screenshot पर depend न करें। Transaction ID को text में भी note कर लेना बेहतर है।
और screenshot social media या public group में share न करें, क्योंकि उसमें आपकी payment information दिखाई दे सकती है।
पहला Step: UPI App में Complaint Raise करें
जिस app से payment किया था, उसकी transaction history खोलें।
गलत transaction select करें और वहाँ available options देखें, जैसे:
- Help
- Report Issue
- Raise Complaint
- Get Help
- Contact Support
Exact wording app के हिसाब से अलग हो सकती है।
Complaint में simple और clear language रखें:
“मैंने गलती से गलत UPI ID/receiver को payment कर दिया है। Transaction successful है। कृपया recovery process और next steps में सहायता करें।”
UPI apps participating banks के माध्यम से transaction grievance raise करने की सुविधा देते हैं, और NPCI भी UPI transaction complaints के लिए app/bank grievance route बताता है।
Complaint number या ticket ID मिले तो उसे save करें।
दूसरा Step: अपने Bank को तुरंत Inform करें
सिर्फ app complaint पर रुकने की ज़रूरत नहीं है।
अपने bank के official customer-care channel से contact करें और बताएँ कि आपने गलती से गलत beneficiary को UPI transfer कर दिया है।
Bank को वही transaction details दें जो आपने save की थीं।
आप इस तरह बता सकते हैं:
मैंने [Date] को [Time] पर UPI से ₹[Amount] transfer किए थे। Transaction ID [ID] है। Payment गलती से wrong beneficiary को successful हो गया है। कृपया wrong credit recovery के लिए complaint register करके reference number दें।
Bank complaint का reference number ज़रूर लें।
ध्यान रखें—यहाँ आप bank से recovery process शुरू करने की request कर रहे हैं। इसका मतलब automatic refund guarantee नहीं है।
क्या बैंक पैसे तुरंत वापस कर सकता है?
यही सबसे important point है।
अगर payment successful होकर दूसरे व्यक्ति के account में credit हो चुका है, तो situation failed transaction जैसी नहीं रहती।
Failed transaction में system reversal possible हो सकता है।
लेकिन wrong beneficiary को successful payment में bank आपकी request पर बस सामने वाले account से पैसे निकालकर तुरंत वापस नहीं कर सकता।
Bank beneficiary bank से contact या applicable dispute/recovery process शुरू कर सकता है। आगे का result transaction की स्थिति, beneficiary response और banking process पर depend कर सकता है।
इसलिए “complaint की तो refund पक्का मिलेगा” मानना सही नहीं है।
जल्दी complaint करना useful है, लेकिन refund guaranteed नहीं है।
Receiver को जानते हैं तो क्या Direct Contact करें?
अगर payment किसी ऐसे व्यक्ति को चला गया है जिसे आप पहचानते हैं, तो सबसे आसान रास्ता direct request हो सकता है।
उन्हें calmly बताएँ:
“आपको गलती से ₹2,000 transfer हो गए हैं। कृपया transaction check करके amount वापस कर दें।”
Transaction screenshot का relevant हिस्सा share किया जा सकता है, लेकिन:
- UPI PIN न बताएँ
- OTP न बताएँ
- card details न दें
- bank login details share न करें
अगर unknown receiver का phone number UPI app में दिखाई देता है, तो भी सावधानी रखें।
किसी व्यक्ति के कहने पर screen-sharing app install न करें या “refund लेने” के लिए दूसरा payment न करें।
UPI PIN की safety समझने के लिए UPI PIN क्या है? इसे सुरक्षित रखने के लिए किन बातों का ध्यान रखें? पढ़ सकते हैं।
“पहले ₹1 भेजो, फिर पैसे लौटाऊँगा” जैसी बात पर भरोसा न करें
Wrong transfer के बाद आप पहले से परेशान होते हैं। इसी situation का कोई दूसरा scammer फायदा उठा सकता है।
मान लीजिए receiver या कोई fake support agent कहता है:
“Refund process करने के लिए इस QR पर ₹10 भेजिए।”
या:
“Collect request accept कीजिए, आपके पैसे वापस आ जाएँगे।”
ऐसा न करें।
Refund पाने के लिए आपको किसी stranger को UPI PIN, OTP या दूसरा payment देने की ज़रूरत नहीं है।
अगर कोई व्यक्ति आपकी गलती के बाद आपको दूसरी transaction approve करने के लिए pressure कर रहा है, तो पहले रुकें और अपने bank से verify करें।
UPI Scam से कैसे बचें? ठगी के 8 आम तरीके और ज़रूरी Safety Tips में ऐसे red flags detail में समझाए गए हैं।
गलती से Payment और Fraud में फर्क समझें
दो situations अलग हैं।
आपने खुद गलत Receiver चुना
उदाहरण:
आपको Rahul को ₹5,000 भेजने थे, लेकिन contact list में किसी दूसरे Rahul को भेज दिए।
यह mistaken transfer है।
यहाँ पहले:
UPI app
↓
Bank complaint
↓
Recovery follow-up
करना practical route है।
किसी ने आपको धोखे से Payment करवाया
उदाहरण:
Fake customer-care agent ने QR भेजा और कहा कि इससे refund मिलेगा।
आपने PIN डालकर payment approve कर दिया।
यह सिर्फ गलत receiver वाली mistake नहीं, financial cyber fraud हो सकता है।
ऐसी situation में bank/app complaint के साथ cyber fraud reporting जल्दी करना important है।
National Cyber Crime Reporting System online financial fraud के लिए 1930 helpline और cybercrime reporting portal उपलब्ध कराता है।
यानी पहले यह पहचानें कि पैसे गलती से गए हैं या धोखे से भेजवाए गए हैं।
Fraud हुआ है तो 1930 पर जल्दी Report करें
अगर आपको scam, fake QR, fake support call, phishing link या किसी दूसरे fraud के जरिए payment करवाया गया है, तो delay न करें।
1930 पर financial cyber fraud report करते समय transaction details ready रखें।
आम तौर पर useful information में शामिल हो सकती है:
- mobile number
- bank/payment app
- transaction ID
- amount
- transaction date और time
- UPI ID
- screenshots
Cyber fraud reporting system का purpose banks और financial intermediaries के साथ जल्दी action coordinate करना है।
लेकिन अगर आपने खुद एक known/unknown व्यक्ति की wrong UPI ID select कर दी थी और कोई fraud involved नहीं था, तो उसे automatically cybercrime बताने की ज़रूरत नहीं है। पहले bank grievance route follow करें।
NPCI Complaint कब use कर सकते हैं?
अगर UPI transaction grievance app/bank level पर resolve नहीं हो रही है, तो NPCI का complaint mechanism भी available है।
NPCI का complaint portal payment-system transaction details लेकर complaint को relevant member bank/institution तक resolution के लिए route कर सकता है। Fraudulent या unauthorised transactions के लिए NPCI खुद respective bank से complaint raise करने को कहता है।
इसलिए practical order यह रखें:
UPI app में complaint
↓
अपने bank में complaint
↓
Complaint reference save करें
↓
ज़रूरत पर NPCI grievance route
हर जगह नई कहानी लिखने के बजाय same transaction details और existing complaint reference use करें।
Bank Complaint Resolve न करे तो आगे क्या करें?
अगर आपने bank या regulated payment entity को complaint दी है और resolution satisfactory नहीं है, तो RBI का grievance redress route available है।
2026 में लागू Reserve Bank – Integrated Ombudsman Scheme के तहत regulated entity से satisfactory resolution न मिलने या 30 days के भीतर reply न आने जैसी स्थिति में eligible complaint RBI के Complaint Management System के जरिए आगे ले जाई जा सकती है।
इस stage तक पहुँचने से पहले अपने पास रखें:
- original transaction details
- app complaint number
- bank complaint number
- bank का response
- relevant screenshots
- email/SMS records
Ombudsman route को first step की तरह use करने के बजाय पहले bank grievance process follow करना बेहतर है।
गलत UPI Payment का Refund कितने समय में मिलता है?
इसका एक fixed answer नहीं है।
गलत beneficiary को successful transfer में recovery कई factors पर depend कर सकती है:
- bank ने complaint कब receive की
- beneficiary bank का response
- receiver ने funds use किए या नहीं
- recipient cooperation करता है या नहीं
- dispute/recovery process में क्या action possible है
इसीलिए कोई भी genuine source आपको “24 घंटे में refund guaranteed” जैसी promise नहीं दे सकता।
अगर कोई third-party व्यक्ति पैसे वापस दिलाने के नाम पर upfront fee माँगता है, सावधान रहें।
Official bank, payment app और formal grievance channels से ही follow-up करें।
UPI Lite में गलत Payment हो जाए तो क्या करें?
UPI Lite से छोटा payment गलत merchant या receiver को चला गया हो तो transaction history check करें और app के support/grievance options use करें।
यह मत मानें कि PIN-less payment होने की वजह से transaction automatically reversible होगा।
Payment confirm करने से पहले receiver और amount check करना UPI Lite में भी उतना ही important है।
UPI Lite का तरीका समझने के लिए UPI Lite क्या है? छोटे Payments के लिए यह कैसे काम करता है? पढ़ सकते हैं।
Merchant QR पर गलत Amount भेज दिया तो?
कभी receiver गलत नहीं होता, लेकिन amount गलत हो जाता है।
जैसे bill ₹450 था और आपने ₹4,500 भेज दिए।
ऐसी situation में पहले merchant को payment confirmation दिखाएँ और excess amount refund की request करें।
अगर genuine merchant है, तो issue अक्सर direct communication से solve हो सकता है।
लेकिन refund के नाम पर merchant या किसी दूसरे व्यक्ति को अपना PIN बताने की ज़रूरत नहीं है।
Digital payments के अलग-अलग तरीकों को समझने के लिए Digital Payment क्या है? UPI, Wallet और Card में क्या अंतर है? भी useful है।
अगली बार Wrong Payment से कैसे बचें?
Refund process से बेहतर है कि payment send होने से पहले mistake रोक दी जाए।
इन habits को routine बनाएँ:
Receiver Name पढ़ें
UPI ID या QR scan करने के बाद displayed receiver name देखें।
पहली बार Small Test करें
बहुत बड़ी रकम नए receiver को भेजनी हो और details को लेकर doubt हो, तो पहले छोटा test payment useful हो सकता है।
Amount दो बार देखें
₹500 और ₹5,000 की गलती seconds में हो सकती है।
Saved Contacts पर Blind Trust न करें
एक जैसे names वाले contacts हो सकते हैं।
जल्दबाज़ी में PIN न डालें
PIN डालने से पहले screen पर receiver और amount दोबारा देखें।
UPI भारत में payments को बहुत आसान बना चुका है, लेकिन speed के साथ verification की habit भी ज़रूरी है। इसकी broader journey UPI के 10 साल: 2016 से 2026 तक भारत में Digital Payments कैसे बदल गए? में पढ़ सकते हैं।
Wrong UPI Transfer के बाद Quick Checklist
अगर अभी-अभी गलत payment हुआ है, तो यह order follow करें:
- Transaction status confirm करें
- Screenshot और ID save करें
- UPI app में complaint करें
- Bank को तुरंत inform करें
- Complaint reference number लें
- Receiver known हो तो politely contact करें
- Fraud हो तो 1930 पर report करें
- सारे records सुरक्षित रखें
- Complaint का follow-up करें
- Unresolved case में escalation देखें
सबसे important बात—panic में दूसरा payment, OTP या UPI PIN share न करें।
आख़िर में एक छोटी सी बात
गलत व्यक्ति को UPI payment भेजना stressful हो सकता है, लेकिन payment successful होते ही “अब कुछ नहीं हो सकता” मानकर बैठ जाना भी सही नहीं है।
Transaction details तुरंत save करें, UPI app और bank में complaint raise करें और reference number लेकर follow-up करें। Successful wrong transfer का refund guaranteed नहीं है, लेकिन जल्दी और सही channel से action लेने से recovery की कोशिश properly शुरू की जा सकती है।
अगर मामला simple mistake नहीं बल्कि fraud है, तो उसे उसी urgency से treat करें और financial cyber fraud reporting channels use करें।
और अगली payment से पहले सिर्फ कुछ seconds निकालकर receiver name और amount verify करें—ये कुछ seconds बाद की लंबी complaint process से बचा सकते हैं।
क्या आपके साथ कभी गलत UPI ID, गलत contact या गलत amount वाला payment हुआ है? अपना experience, feedback या इस process से जुड़ा सवाल comment में बताएँ।
Keywords: UPI में गलत व्यक्ति को पैसे भेज दिए, गलत UPI Payment वापस कैसे लें, UPI Wrong Transfer, UPI Refund कैसे मिलेगा, Wrong UPI Transaction, UPI Complaint कैसे करें, UPI गलत Payment, UPI पैसे वापस कैसे पाएँ, UPI Transaction Complaint, Wrong Beneficiary UPI, UPI Refund Process, UPI Fraud 1930, NPCI Complaint, Bank UPI Complaint, Digital Payment Safety