
UPI ने payment इतना आसान कर दिया है कि कई बार हम ₹50 से लेकर ₹5,000 तक कुछ seconds में भेज देते हैं।
यही speed इसकी सबसे बड़ी सुविधा है—और कभी-कभी सबसे बड़ी problem भी।
गलत नाम देखकर भी payment कर देना, बिना पढ़े collect request approve करना या किसी के कहने पर QR scan कर देना जैसी छोटी गलतियाँ पैसे के नुकसान में बदल सकती हैं।
अच्छी बात यह है कि UPI की ज्यादातर common mistakes को सिर्फ़ कुछ seconds की checking से avoid किया जा सकता है।
इस article में उन्हीं practical habits को समझेंगे।
इस लेख में आप क्या सीखेंगे?
- Receiver Name क्यों Check करें
- गलत Amount से बचाव
- QR Scam कैसे पहचानें
- Collect Request की सावधानी
- UPI PIN कैसे रखें
- Failed Payment में क्या करें
- Fraud होने पर Action
UPI Payment में सबसे बड़ी Problem क्या है?
UPI payment fast है।
लेकिन पैसा भेजने के बाद transaction को वापस लेना उतना simple नहीं होता जितना WhatsApp message delete करना।
अगर आपने गलत UPI ID या गलत व्यक्ति को पैसे भेज दिए, तो recovery possible हो सकती है, लेकिन guaranteed नहीं होती। आपको bank या UPI app के complaint process का सहारा लेना पड़ सकता है।
इसलिए UPI में सबसे useful safety habit payment के बाद नहीं, payment से पहले checking है।
कुछ seconds की delay आपको बाद की लंबी complaint से बचा सकती है।
अगर UPI की basic working समझनी है तो Digital Payment क्या है? UPI, Wallet और Card में अंतर से शुरुआत कर सकते हैं।
1. Receiver का नाम Check किए बिना Payment करना
सबसे common mistake है QR scan किया, amount डाला और तुरंत PIN enter कर दिया।
UPI app payment confirm करने से पहले receiver का नाम दिखाती है।
उस नाम को पढ़ना बहुत जरूरी है।
मान लीजिए shopkeeper ने QR दिया है, लेकिन screen पर किसी completely अलग व्यक्ति या business का नाम दिखाई दे रहा है।
ऐसी situation में सिर्फ़ यह सोचकर payment न करें कि “QR तो shopkeeper ने ही दिया है।”
पहले पूछें।
हो सकता है QR family member या owner के नाम का हो और payment बिल्कुल सही हो। लेकिन confirmation लेना बेहतर है।
क्या Check करें?
Payment करने से पहले कम से कम देखें:
- Receiver का नाम
- UPI ID जहाँ दिखाई दे
- Amount
- Merchant या person सही है या नहीं
अगर नाम unfamiliar है, payment रोककर verify करें।
यही habit गलत receiver और QR replacement scam दोनों से बचने में मदद करती है।
2. Amount Check किए बिना UPI PIN डालना
₹450 की जगह ₹4,500 डाल देना छोटी typing mistake है, लेकिन result बड़ा हो सकता है।
यह खासकर तब होता है जब:
आप जल्दी में हैं।
Decimal या extra zero add हो जाए।
Merchant खुद amount enter कर रहा हो।
Collect request में amount पहले से भरी हो।
PIN डालने से पहले amount को दोबारा पढ़ना simple habit है।
Example:
आपको ₹850 देने हैं।
Screen पर ₹8,500 दिखाई दे रहा है।
अगर आपने PIN enter कर दिया, तो app यह नहीं समझेगी कि आपने गलती से extra zero डाला है।
UPI system आपके authorised amount को process करेगा।
इसलिए PIN डालना final confirmation की तरह समझें।
3. पैसे Receive करने के लिए QR Scan करना
यह UPI fraud में सबसे important rules में से एक है:
पैसे receive करने के लिए आपको normally अपना UPI PIN डालने की जरूरत नहीं होती।
Scammer कह सकता है:
“मैं आपको ₹5,000 भेज रहा हूँ।”
“यह QR scan कीजिए।”
“PIN डालिए, payment आपके account में आ जाएगा।”
असल में वह QR payment request हो सकता है।
आप PIN डालते हैं और पैसे आने के बजाय account से चले जाते हैं।
यही scam online marketplace, second-hand product selling और fake customer situations में काफी common pattern बन चुका है।
अगर कोई आपको पैसे देने वाला है, तो वह आपकी UPI ID या QR पर payment कर सकता है।
आपको उसके payment को receive करने के लिए अपना UPI PIN share या enter करने की जरूरत नहीं होती।
UPI scams के दूसरे common तरीकों को UPI Scam से कैसे बचें? ठगी के आम तरीके और सुरक्षित रहने के उपाय में detail से समझाया गया है।
4. बिना पढ़े Collect Request Approve करना
Collect request और normal incoming payment notification अलग होते हैं।
Collect request का मतलब है कि कोई व्यक्ति आपसे पैसे मांग रहा है।
Example:
आपके app में notification आती है:
“₹2,000 payment request from XYZ.”
अगर आप उसे approve करके PIN डालते हैं, तो आपके account से ₹2,000 debit हो सकते हैं।
Scammer phone पर कह सकता है:
“Refund approve कर दीजिए।”
“Cashback claim करने के लिए accept करें।”
“Payment receive करने के लिए request accept करनी होगी।”
ऐसी बातों से सावधान रहें।
Collect request approve करने से पहले तीन questions पूछें:
यह request किसने भेजी?
Amount सही है?
मुझे इस व्यक्ति को सच में payment करनी है?
अगर answer clear नहीं है, request reject करें।
5. UPI PIN, OTP या Screen किसी के साथ Share करना
UPI PIN सिर्फ़ payment authorize करने के लिए है।
Bank employee, customer-care executive, merchant या कोई genuine payment receiver आपको phone पर PIN बताने के लिए नहीं कहेगा।
इसी तरह OTP, debit card details और banking password भी private हैं।
Fraudster कई बार urgency create करता है:
“Account block हो जाएगा।”
“KYC अभी update करें।”
“Refund आज ही मिलेगा।”
“गलत transaction reverse करनी है।”
फिर वह screen-sharing या remote-access app install करवाने की कोशिश कर सकता है।
अगर कोई unknown person आपके phone की screen देखने, app install करने या banking credentials बताने के लिए कह रहा है, तो conversation रोक देना बेहतर है।
Online banking safety की broader habits Online Banking को सुरक्षित कैसे रखें? 10 जरूरी सावधानियाँ में भी useful रहेंगी।
6. Payment Pending देखकर तुरंत दोबारा पैसे भेज देना
UPI transaction कभी-कभी processing या pending status में रह सकती है।
ऐसी situation में panic करके तुरंत दूसरी payment करना double debit की problem create कर सकता है।
मान लीजिए restaurant में ₹1,200 payment pending दिख रही है।
Merchant कहता है:
“Payment नहीं आई, दोबारा कर दीजिए।”
आप दूसरी payment कर देते हैं।
कुछ minutes बाद पहली transaction भी successful हो जाती है।
अब ₹2,400 debit हो गए।
ऐसी Situation में क्या करें?
सबसे पहले app में transaction status देखें।
Bank SMS check करें।
Merchant से payment status verify करने को कहें।
अगर payment genuinely failed है और amount वापस account में है, तभी दूसरी payment करें।
अगर status pending है, तो तुरंत repeat करने के बजाय थोड़ा wait करना कई situations में safer हो सकता है।
Failed, Pending और Successful का फर्क समझें
UPI payment के बाद तीन situations common हैं।
Successful
Payment complete हो चुकी है।
Failed
Transaction process नहीं हुई। अगर amount temporarily debit हुआ है तो reversal applicable process के अनुसार हो सकता है।
Pending
Final status अभी clear नहीं है।
यहीं सबसे ज्यादा confusion होता है।
Merchant की आवाज सुनकर सिर्फ़ verbal confirmation पर depend न करें।
अपने app या bank record में transaction check करें।
और अगर transaction लंबे समय तक unresolved रहे, तो UPI app या bank के official complaint option का use करें।
7. Payment के बाद Transaction Status Check न करना
UPI payment करते ही screen बंद कर देना common habit है।
लेकिन payment का final status देखना useful है।
Especially दुकानों पर।
कई बार customer success screen दिखाता है, लेकिन merchant को confirmation नहीं मिलता।
दूसरी तरफ fraud में fake payment screenshots भी use किए जा सकते हैं।
Sender के रूप में आपको यह देखना चाहिए कि transaction वास्तव में successful है।
Merchant के लिए भी सिर्फ़ screenshot देखकर payment received मान लेना safe नहीं है।
उन्हें अपने UPI app, soundbox या bank record से actual credit verify करना चाहिए।
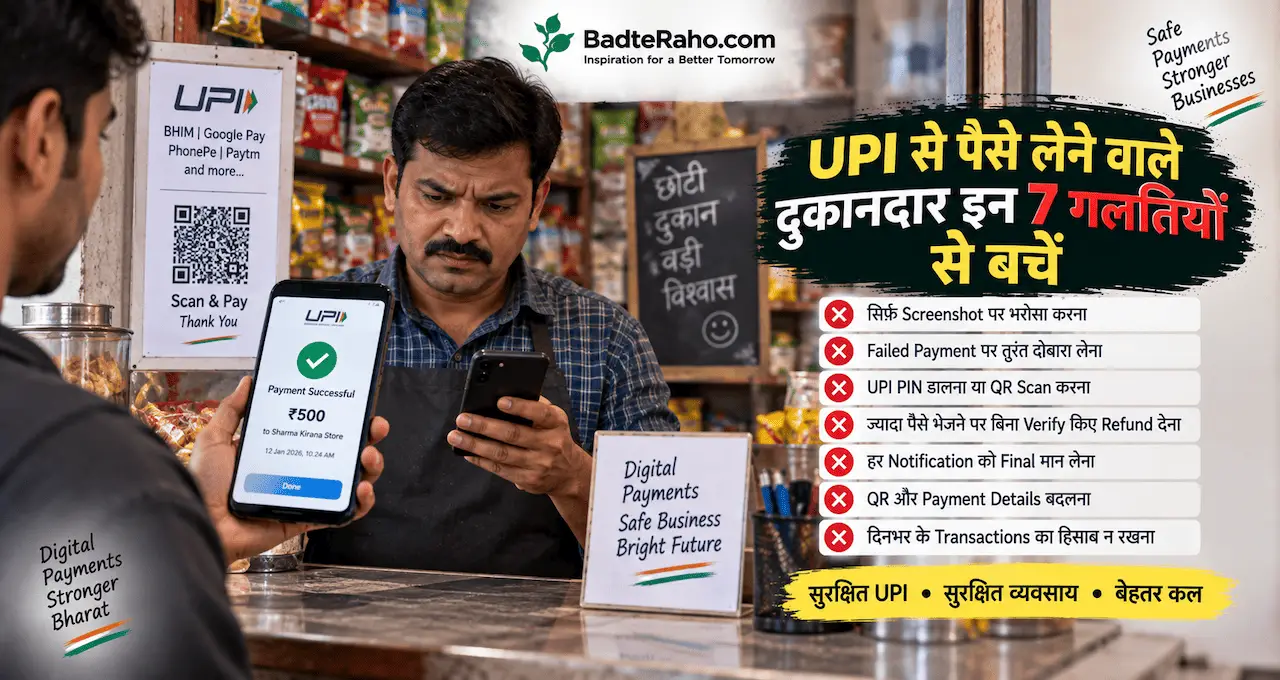
अगर आप business owner हैं, तो UPI से पैसे लेने वाले दुकानदार इन 7 गलतियों से बचें merchant side की problems समझने में मदद करेगा।
Payment करने से पहले 10-Second Check
हर UPI transaction से पहले कोई complicated security process करने की जरूरत नहीं है।
सिर्फ़ 10 seconds की habit बनाइए।
1. नाम देखें
Receiver सही है?
2. Amount देखें
Extra zero तो नहीं?
3. Reason देखें
Payment किस चीज़ के लिए है?
4. Request समझें
आप पैसे भेज रहे हैं या कोई collect request approve कर रहे हैं?
5. फिर PIN डालें
यही छोटी checklist कई common गलतियों से बचा सकती है।
UPI PIN कहाँ डालना safe है?
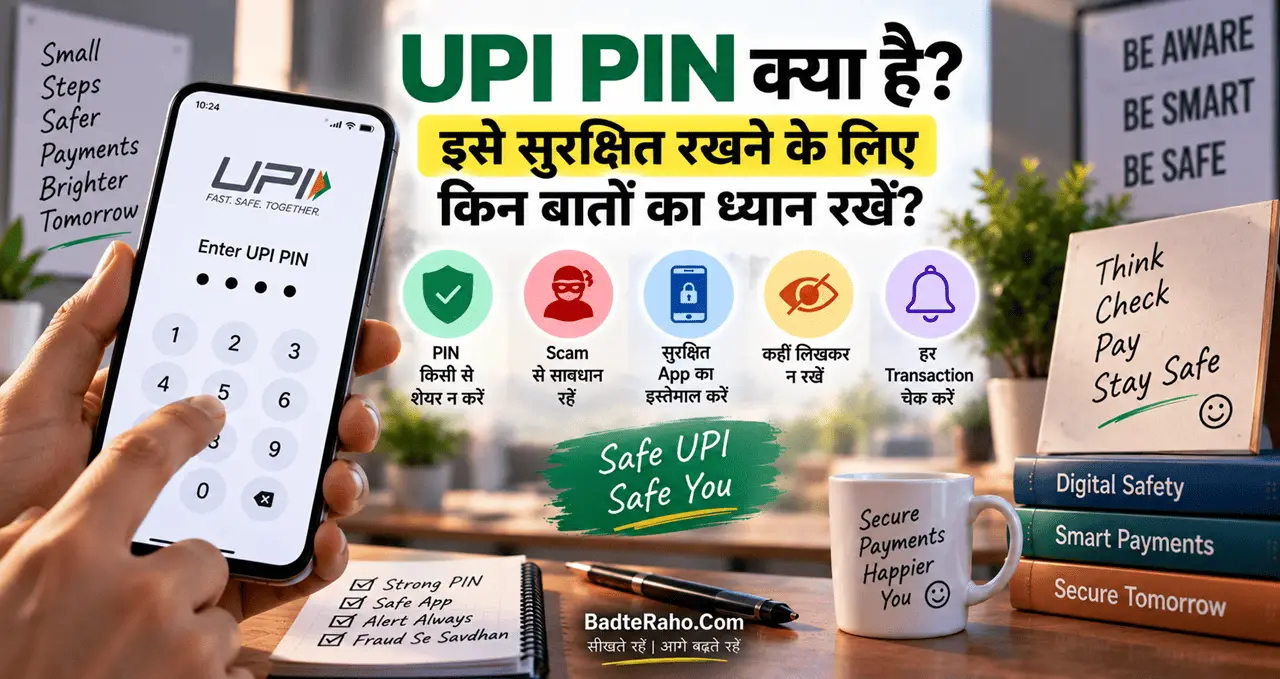
UPI PIN सिर्फ़ authorised UPI app की payment screen पर डालें।
Phone call पर नहीं।
WhatsApp chat में नहीं।
SMS reply में नहीं।
किसी website form में नहीं।
किसी person को बोलकर नहीं।
अगर कोई कहता है:
“PIN मुझे मत बताइए, बस इस link पर डाल दीजिए।”
फिर भी सावधान रहें।
UPI PIN का use सिर्फ़ trusted payment flow में करें।
और याद रखें—PIN डालते समय screen पर amount और receiver दिख रहे हैं तो पहले वही verify करें।
QR Code हमेशा safe होता है?
नहीं।
QR Code खुद सिर्फ़ information carry करता है।
Problem तब होती है जब wrong या fake QR सही QR के ऊपर चिपका दिया जाए।
Example:
Shop के counter पर merchant का original QR था।
किसी ने उसके ऊपर दूसरा QR sticker लगा दिया।
Customer ने scan किया और payment किसी दूसरे account में चला गया।
इसलिए QR scan करने के बाद receiver name check करना जरूरी है।
Familiar shop होने पर भी।
यही छोटी habit physical QR tampering के risk को कम करती है।
UPI ID गलत डाल दी तो क्या करें?
अगर payment करने से पहले app receiver name दिखाती है, तो उसी stage पर mistake पकड़ना सबसे आसान है।
अगर payment successful हो चुकी है, तो तुरंत transaction details save करें।
फिर अपने UPI app या bank के official complaint option से issue raise करें।
जहाँ applicable हो, receiver bank या payment service के grievance process का भी use किया जा सकता है।
लेकिन एक जरूरी बात समझें:
Successful payment को सिर्फ़ “गलती हो गई” कहकर instant cancel करने का normal button नहीं होता।
इसलिए prevention ज्यादा useful है।
गलत transfer में जितनी जल्दी action लिया जाए, उतना बेहतर।
अगर UPI Payment गलत व्यक्ति को चली गई तो क्या करें?
Panic न करें, लेकिन delay भी न करें।
Transaction ID, amount, date, time और receiver details save करें।
UPI app में Help, Support या Raise Complaint option देखें।
अपने bank को भी contact करें।
अगर receiver known है, तो politely refund request कर सकते हैं।
लेकिन किसी unknown व्यक्ति से refund के नाम पर further payment, QR scan या PIN request आए तो सावधान रहें।
एक mistake recover करने की कोशिश में दूसरी fraud transaction न कर बैठें।
Fraud हो जाए तो क्या करें?
अगर आपको लगता है कि UPI fraud हुआ है, तो सिर्फ़ scammer से बात करते न रहें।
Fast action important है।
अपने bank या payment app को transaction report करें।
जहाँ जरूरी हो, account या payment access secure करें।
India में financial cyber fraud report करने के लिए official cybercrime reporting channels का भी use किया जा सकता है।
Fraud evidence delete न करें।
Screenshots, phone numbers, messages, transaction ID और payment details save रखें।
अगर scammer ने remote-access app install करवाया था, तो banking access secure करना और device की safety check करना भी जरूरी हो सकता है।
Unknown Refund Call से सावधान रहें
एक common trick होती है:
“आपका refund pending है।”
“गलत payment वापस करनी है।”
“Cashback आया है।”
फिर caller कोई QR, collect request या link भेजता है।
Refund receive करने के लिए अगर आपको PIN डालने, पैसे भेजने या unknown request approve करने को कहा जा रहा है, तो यह red flag है।
Genuine refund कई situations में original payment method या authorised process से आता है।
Random caller के instructions follow करने से पहले official app, merchant या bank से independently verify करें।
UPI Tap & Pay में भी वही Basic Rules लागू हैं
UPI ecosystem QR से आगे contactless payments तक बढ़ रहा है।
UPI Tap & Pay में compatible device और setup के जरिए NFC-based payment initiate की जा सकती है।
Technology अलग हो सकती है, लेकिन basic safety same रहती है:
Amount check करें।
Merchant verify करें।
Transaction status देखें।
Unknown request approve न करें।
UPI Tap & Pay को detail में UPI Tap & Pay क्या है? बिना QR Scan किए UPI Payment कैसे करें? में समझ सकते हैं।
UPI की Convenience के साथ Responsibility भी बढ़ी है
UPI ने छोटी payments तक को digital बना दिया है।
आज tea stall, auto, grocery store और online business तक में UPI normal payment option है।
UPI के 10 साल: 2016 से 2026 तक भारत में Digital Payments कैसे बदल गए? में हमने देखा कि system कितना बड़ा हो चुका है।
जितना ज्यादा कोई payment method daily life का हिस्सा बनता है, उतनी ही जरूरी basic safety habits हो जाती हैं।
हर transaction में advanced cybersecurity knowledge की जरूरत नहीं।
लेकिन receiver, amount और request का meaning समझना जरूरी है।
बच्चों और बुजुर्गों को कौन-सी UPI बातें जरूर बताएं?
Family में नया UPI user सबसे आसान target हो सकता है।
उसे कम से कम ये rules जरूर समझाएँ:
- PIN किसी को नहीं बताना
- पैसे receive करने के लिए PIN नहीं डालना
- Unknown collect request reject करना
- QR scan के बाद नाम देखना
- Phone call पर banking details न देना
- Suspicious link न खोलना
- Payment में doubt हो तो family member से पूछना
Digital literacy सिर्फ़ app install करना नहीं है।
Safe behaviour सीखना भी उतना ही जरूरी है।
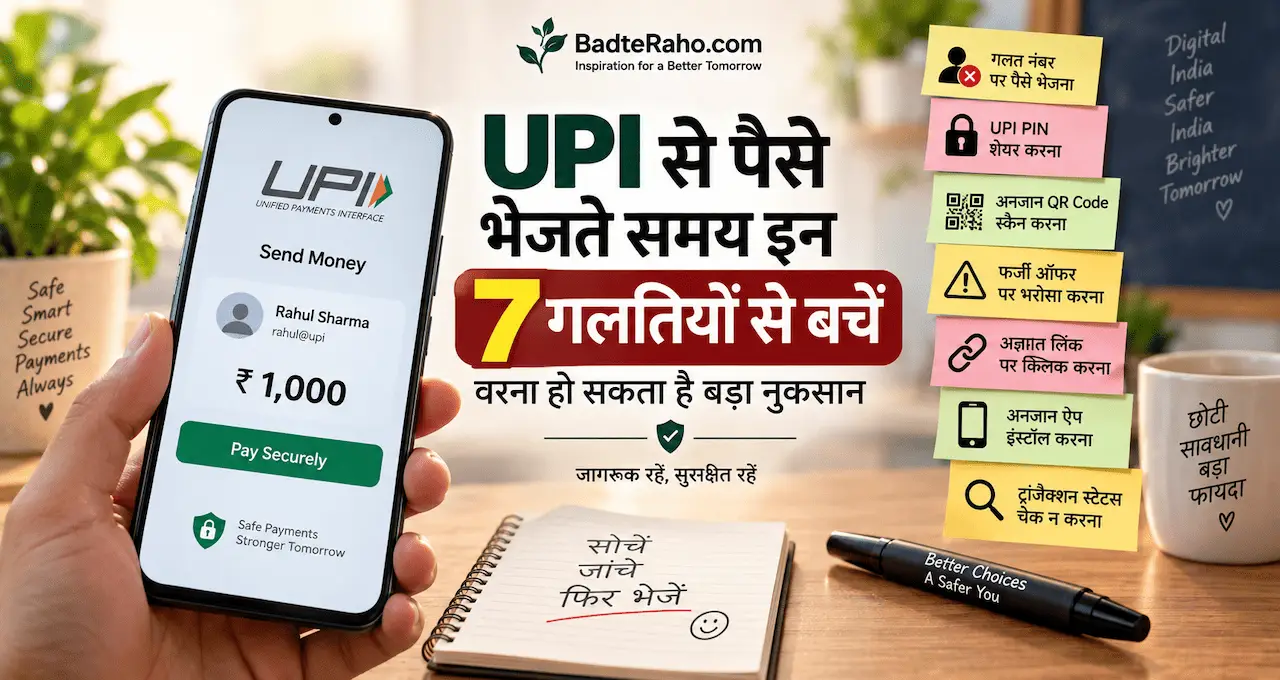
UPI Payment की 7 गलतियाँ एक नज़र में
1. Receiver Name न देखना
गलत व्यक्ति को payment जा सकती है।
2. Amount Verify न करना
Extra zero expensive mistake बन सकता है।
3. पैसे Receive करने के लिए QR Scan करना
Scam payment initiate कर सकता है।
4. Collect Request Blindly Approve करना
आपके account से पैसा debit हो सकता है।
5. PIN या OTP Share करना
Account security खतरे में पड़ सकती है।
6. Pending Payment तुरंत Repeat करना
Double payment हो सकती है।
7. Final Status Check न करना
Failed, pending और successful transactions में confusion हो सकता है।
आज से क्या करें?
अगली बार UPI payment करते समय सिर्फ़ एक नई habit अपनाइए:
PIN डालने से पहले दो seconds रुकें।
Receiver name पढ़ें।
Amount पढ़ें।
Screen पर क्या action हो रहा है, समझें।
अगर कोई caller instructions दे रहा है तो payment रोककर independently verify करें।
UPI की speed useful है, लेकिन payment में दो seconds की checking कोई delay नहीं।
वही दो seconds कई बार आपका पैसा बचा सकते हैं।
आख़िर में एक छोटी सी बात
UPI को unsafe मानकर avoid करना solution नहीं है।
यह एक बेहद convenient payment system है और सही habits के साथ इसका use काफी आसान हो सकता है।
Problem अक्सर technology से ज्यादा हमारी जल्दबाजी में होती है।
QR scan किया और नाम नहीं देखा।
Collect request आई और बिना पढ़े approve कर दी।
Pending transaction हुई और तुरंत दोबारा payment कर दी।
इन mistakes को रोकने के लिए किसी special technical knowledge की जरूरत नहीं है।
बस payment करते समय थोड़ा slow होना है।
Fast payment अच्छी सुविधा है, लेकिन सही payment उससे ज्यादा important है।
इन 7 mistakes में से कौन-सी आपको सबसे common लगती है? या UPI use करते समय आपके साथ कभी कोई confusing situation हुई है? अपनी राय, experience, feedback या सवाल comment में जरूर share करें।