UPI payment fail हो गई, पैसा account से कट गया या कोई पुराना AutoPay mandate अचानक debit हो गया—ऐसी situation में अक्सर असली परेशानी payment से ज़्यादा यह समझने में होती है कि अब जाएँ कहाँ और करें क्या।
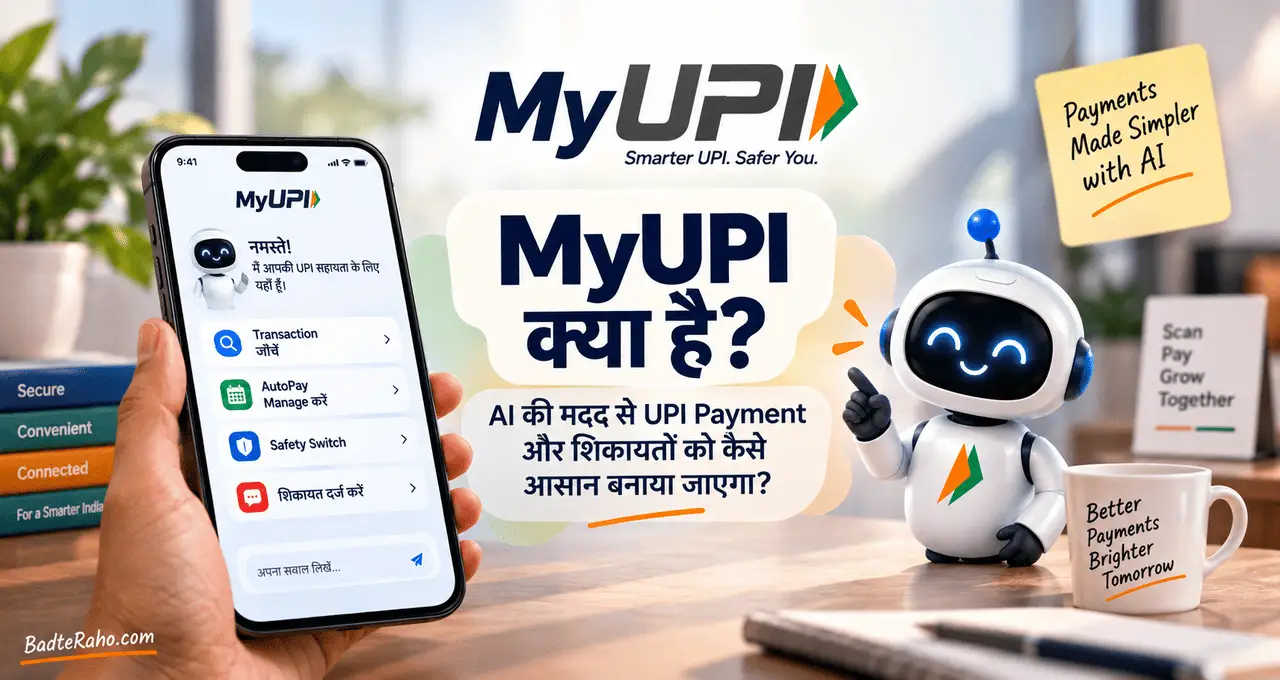
इसी problem को आसान बनाने के लिए BHIM Payments App में MyUPI नाम का conversational AI assistant पेश किया गया है।
यह सिर्फ़ UPI से जुड़े सवालों के जवाब देने वाला chatbot नहीं है। इसके जरिए transaction देखना, eligible complaint raise करना, AutoPay mandates manage करना, payee verify करना और suspicious activity में safety action लेना भी आसान बनाया जा रहा है।
आइए इसे practical तरीके से समझते हैं।
इस लेख में आप क्या सीखेंगे?
- MyUPI क्या है
- AI Assistant कैसे मदद करेगा
- Transaction कैसे Track करें
- Complaint कैसे Raise होगी
- AutoPay कैसे Manage करें
- Payee कैसे Verify करें
- Fraud में क्या करें
- UPI PIN क्यों ज़रूरी
MyUPI क्या है?
MyUPI BHIM Payments App के अंदर दिया गया conversational AI-powered assistant है, जिसे NPCI BHIM Services Limited यानी NBSL ने पेश किया है।
इसे सितंबर 2026 में Global Fintech Fest के दौरान launch किया गया।
इसका basic idea simple है।
UPI से जुड़ी किसी ज़रूरत के लिए अलग-अलग menus, forms और support channels ढूँढने के बजाय user normal language में अपनी problem बता सके।
जैसे:
“मेरी कल की payment pending क्यों है?”
“मेरे active AutoPay mandates दिखाओ।”
“इस transaction की complaint raise करनी है।”
“यह QR किसके नाम का है?”
“Phone खो गया है, account secure कैसे करूँ?”
MyUPI ऐसे questions को समझकर relevant transaction, support या safety option तक user को पहुँचाने की कोशिश करता है।
यह UPI को replace नहीं करता, बल्कि UPI के ऊपर एक conversational support layer की तरह काम करता है।
UPI की journey और इसका payment ecosystem कैसे इतना बड़ा हुआ, यह UPI के 10 साल: 2016 से 2026 तक भारत में Digital Payments कैसे बदल गए? में detail से समझ सकते हैं।
MyUPI कहाँ मिलेगा?
MyUPI फिलहाल BHIM Payments App में उपलब्ध कराया गया है।
App में इसे Quick Actions section से access किया जा सकता है।
NBSL के मुताबिक assistant 24×7 support के लिए बनाया गया है और शुरुआत में पाँच languages support करता है:
- Hindi
- English
- Tamil
- Telugu
- Bengali
आगे और regional languages जोड़ने की योजना है।
यह खास बात हो सकती है क्योंकि digital payments सिर्फ़ tech-savvy users तक limited नहीं हैं। अगर कोई user traditional support menu समझने की बजाय अपनी language में question पूछ सके, तो complaint और safety process काफी आसान हो सकते हैं।
MyUPI की ज़रूरत क्यों पड़ी?
UPI payment करना बहुत simple हो गया है।
लेकिन payment के बाद problem आए तो experience हमेशा उतना simple नहीं होता।
मान लीजिए:
Payment pending है.
Merchant को पैसा नहीं मिला.
Account से unexpected debit हुआ.
कई apps में AutoPay mandates बने हुए हैं.
किसी transaction की complaint करनी है.
Suspicious QR या UPI ID verify करनी है.
अलग-अलग apps और bank accounts use करने पर user को यह याद भी नहीं रहता कि कौन-सा mandate कहाँ बनाया था।
MyUPI का मकसद इन common problems के लिए एक single conversational interface देना है।
यहाँ AI का काम आपके behalf पर बिना control के पैसे खर्च करना नहीं है।
AI का काम problem समझना, relevant information दिखाना और सही action तक पहुँचाना है।
अगर conversational AI की basic working समझनी हो, तो AI क्या है और कैसे काम करता है? Machine Learning से Generative AI तक आसान Guide helpful रहेगा।
MyUPI से Transaction History कैसे समझना आसान होगा?
MyUPI की useful capabilities में से एक transaction assistance है।
User अपने linked bank accounts और UPI activity से जुड़े transactions देख सकता है और किसी particular payment पर मदद मांग सकता है।
Example:
आपको statement में ₹1,299 का debit दिखता है लेकिन याद नहीं कि payment किसके लिए थी।
Traditional तरीके में आपको transaction history खोलनी पड़ सकती है, reference details ढूँढनी पड़ सकती हैं और फिर support option खोजना पड़ सकता है।
MyUPI में idea यह है कि conversation के जरिए relevant transaction तक पहुँचा जा सके।
जैसे:
“आज सुबह ₹1,299 वाली transaction दिखाओ।”
फिर user उस transaction की details देखकर आगे का action choose कर सकता है।
इसका मतलब यह नहीं कि AI transaction history बदल सकता है।
वह available payment information को समझने और navigate करने में मदद करता है।
Failed या Pending Payment की Complaint भी Raise कर सकते हैं?
MyUPI का एक important feature complaint resolution और tracking है।
Eligible UPI transaction में user assistant के जरिए complaint raise कर सकता है और उसकी progress track कर सकता है।
यह उन situations में खास useful हो सकता है जहाँ:
पैसा debit हुआ लेकिन receiver तक नहीं पहुँचा.
Transaction status unclear है.
Merchant payment से जुड़ी service issue है.
Complaint पहले raise की थी और status देखना है.
Complaint raise होने पर reference information मिल सकती है, जिससे issue को बाद में track किया जा सके।
लेकिन एक important distinction समझें।
हर fraud, unauthorised transaction या banking dispute सिर्फ़ AI chat के जरिए automatically solve नहीं होगा।
Serious fraud या unauthorised debit की situation में bank और appropriate official complaint channel से जल्दी contact करना ज़रूरी है।
Normal UPI mistakes और pending transaction से बचने की habits UPI से पैसे भेजते समय इन 7 गलतियों से बचें: गलत Payment और Fraud से बचाव में भी समझाई गई हैं।
AutoPay Mandates को एक जगह Manage करना क्यों Useful है?
आज subscriptions और recurring payments बढ़ते जा रहे हैं।
OTT.
Insurance.
Loan repayment.
Investment.
Apps.
Memberships.
कई बार AutoPay mandate एक app पर बनाया जाता है और कुछ महीने बाद user भूल जाता है कि वह कहाँ active है।
MyUPI का mandate management feature ऐसे active UPI AutoPay mandates को एक unified view में देखने में मदद करता है।
Supported mandate के हिसाब से user:
Pause कर सकता है.
Resume कर सकता है.
Cancel या revoke कर सकता है.
यह feature खासकर तब useful है जब account से debit हो और user सोचने लगे:
“मैंने तो आज कोई UPI PIN नहीं डाला, फिर पैसे कैसे कट गए?”
अगर पहले से approved AutoPay mandate active है, तो recurring debit हर बार fresh UPI PIN के बिना हो सकता है।
MyUPI उस debit को associated mandate से समझने में मदद कर सकता है।
Pay Safe Feature क्या करता है?
UPI fraud में सबसे basic लेकिन important सवाल होता है:
जिसे पैसे भेज रहे हैं, वह वही व्यक्ति या business है जिसे आप समझ रहे हैं?
MyUPI में Pay Safe feature दिया गया है।
इससे user payment से पहले UPI ID enter करके या QR Code के जरिए payee information verify कर सकता है।
मान लीजिए WhatsApp पर किसी ने payment के लिए QR भेजा।
Amount भेजने से पहले सिर्फ़ profile photo या message पर भरोसा करने के बजाय payee name check करना बेहतर habit है।
MyUPI इसी verification को आसान बनाने की कोशिश करता है।
लेकिन verification दिखने के बाद भी user को common sense use करना होगा।
Name सही दिखने का मतलब यह नहीं कि सामने वाला व्यक्ति genuine seller ही है।
UPI fraud के common तरीकों को UPI Scam से कैसे बचें? ठगी के 8 आम तरीके और जरूरी Safety Tips में detail से समझाया गया है।
Transaction Replay क्या है?
मान लीजिए आप हर महीने किसी व्यक्ति या merchant को same type की payment करते हैं।
MyUPI का Transaction Replay feature eligible पुराने UPI transactions को फिर से initiate करने में मदद कर सकता है।
इसमें पहले की P2P यानी person-to-person और P2M यानी person-to-merchant payments शामिल हो सकती हैं, यहाँ तक कि कुछ transactions दूसरी UPI app से originally की गई हों।
लेकिन इसका मतलब यह नहीं कि पुरानी payment बस एक click में बिना verification repeat हो जाएगी।
नई transaction के लिए fresh authentication required रहती है।
यानी convenience बढ़ती है लेकिन payment authorization का control user के पास रहता है।
क्या MyUPI आपके लिए अपने आप Payment कर सकता है?
यहीं MyUPI और fully autonomous AI Agent के बीच फर्क समझना ज़रूरी है।
MyUPI conversational AI use करता है, लेकिन इसे ऐसे नहीं समझना चाहिए कि:
“AI को बोल दिया और उसने खुद bank account से पैसे भेज दिए।”
Payment-related actions में जहाँ UPI authentication required है, वहाँ user को UPI PIN से transaction approve करना पड़ता है।
यह safety के लिहाज से important है।
AI आपको relevant option तक पहुँचा सकता है।
Payee information दिखा सकता है।
Transaction identify कर सकता है।
लेकिन sensitive payment action के लिए existing authorization rules खत्म नहीं हो जाते।
इसलिए UPI PIN किसी AI assistant को chat में बताने की जरूरत नहीं होती।
PIN सिर्फ़ trusted UPI authentication screen पर enter करें।
Safety Switch क्या है?
MyUPI में सबसे practical features में से एक Safety Switch है।
Imagine कीजिए:
Phone खो गया.
किसी ने suspicious message भेजा.
Account compromise होने का शक है.
Unknown debit दिख रही है.
ऐसी situation में सबसे खराब चीज़ है confusion में समय निकालना।
Safety Switch का उद्देश्य linked bank account पर आगे UPI transactions को जल्दी block करने का option देना है, ताकि user immediate protective action ले सके।
लेकिन इसे fraud recovery का complete replacement न समझें।
अगर unauthorised transaction हो चुकी है तो bank को तुरंत inform करना और applicable cyber-fraud reporting process follow करना भी ज़रूरी हो सकता है।
Online banking की broader security के लिए Online Banking को सुरक्षित कैसे रखें? Fraud से बचने के 10 जरूरी तरीके useful रहेंगे।
MyUPI Fraud Messages समझने में भी मदद करेगा?
हाँ, MyUPI को fraud-awareness assistance के लिए भी बनाया गया है।
UPI scams अक्सर technical hacking से नहीं, बल्कि confusion और social engineering से होते हैं।
Example:
“KYC बंद हो जाएगा।”
“Refund लेने के लिए QR scan करें।”
“Cashback receive करने के लिए PIN डालें।”
“Customer care से बोल रहा हूँ, screen share करें।”
ऐसी situation में user conversational तरीके से suspicious message या situation के बारे में guidance ले सकता है।
लेकिन AI answer को police investigation या bank confirmation का substitute नहीं समझना चाहिए।
अगर पैसे already चले गए हैं या account compromise का शक है, तो जल्दी official action लेना ज़रूरी है।
Mobile Number De-link करने का Feature क्या है?
UPI में mobile number और UPI Number जैसे identity features use हो सकते हैं।
MyUPI के जरिए user जहाँ applicable हो, अपने mobile number को UPI Number से de-link करने का option access कर सकता है और UPI ID के जरिए payments receive करना जारी रख सकता है।
यह थोड़ा technical feature है, इसलिए हर user को इसकी जरूरत नहीं होगी।
लेकिन इसका फायदा यह है कि UPI identity management के लिए अलग-अलग settings ढूँढने की जरूरत कम हो सकती है।
MyUPI और Normal BHIM Support में सबसे बड़ा फर्क क्या है?
Traditional support में user को menu structure समझना पड़ता है।
MyUPI में approach उल्टी है।
पहले system आपको options नहीं देता कि इनमें से कौन-सा issue choose करें।
आप अपनी problem normal language में बताते हैं और assistant relevant service तक ले जाने की कोशिश करता है।
Example:
Traditional approach:
Transaction → Help → Issue Type → Transaction Select → Complaint
Conversational approach:
“कल दुकान पर की गई payment debit हो गई, लेकिन merchant को नहीं मिली।”
यही conversational layer MyUPI की असली value है।
MyUPI Use करते समय 5 Safety Rules
AI assistant आने के बाद भी UPI की basic safety habits नहीं बदलतीं।
UPI PIN कभी Share न करें
Bank employee, customer care agent या AI chat को PIN नहीं चाहिए।
Receiver Verify करें
Payment approve करने से पहले नाम और amount देखें।
Unexpected Debit Ignore न करें
Transaction और AutoPay mandate check करें।
Suspicious Link से App न खोलें
BHIM या banking app trusted source से ही access करें।
AI को Final Authority न मानें
Serious fraud, unauthorised payment या banking dispute में bank और official channels से contact करें।
Digital payment basics समझने के लिए Digital Payment क्या है? UPI, Wallet और Card में क्या अंतर है? भी useful है।
क्या MyUPI हर UPI App में मिलेगा?
फिलहाल MyUPI को BHIM Payments App के अंदर introduce किया गया है।
इसलिए इसे Google Pay, PhonePe या हर दूसरे UPI app का built-in AI assistant समझना सही नहीं होगा।
हालाँकि कुछ features दूसरे UPI apps में किए गए transactions या mandates की information को भी relevant linked setup के जरिए surface कर सकते हैं।
Future में integration और availability बढ़ सकती है, लेकिन current capability को future promise मानकर नहीं चलना चाहिए।
App में जो option available दिखाई दे, उसी को current feature मानें।
MyUPI का असली फायदा किस User को होगा?
MyUPI सिर्फ़ frequent UPI users के लिए नहीं है।
इसकी सबसे ज्यादा value शायद उस user को महसूस हो सकती है जो payment तो आसानी से कर लेता है, लेकिन problem आने पर support process में उलझ जाता है।
Senior citizens.
First-time digital users.
Multiple UPI apps use करने वाले लोग.
कई AutoPay subscriptions वाले users.
Small merchants.
Regional-language users.
इनके लिए conversational support traditional menus से ज्यादा natural हो सकता है।
UPI experience में hardware-based convenience कैसे बढ़ रही है, इसका दूसरा example UPI Tap & Pay क्या है? बिना QR Scan किए UPI Payment कैसे करें? है।
पहली बार MyUPI Use करें तो क्या Check करें?
BHIM Payments App updated रखें और Quick Actions में MyUPI option देखें।
शुरुआत किसी simple query से करें।
जैसे:
“मेरे active AutoPay mandates दिखाओ।”
या:
“मेरी latest UPI transactions दिखाओ।”
फिर देखें assistant आपको क्या information देता है और sensitive action से पहले किस तरह confirmation या authentication मांगता है।
पहली बार किसी critical transaction की complaint के दौरान ही feature सीखने से बेहतर है कि पहले normal use में interface समझ लें।
आख़िर में एक छोटी सी बात
UPI ने payment करना इतना आसान कर दिया कि आज कुछ seconds में पैसे भेजना normal बात है।
अब अगली challenge payment करना नहीं, बल्कि payment के बाद आने वाली problems को उतना ही आसान बनाना है।
MyUPI इसी direction में interesting step है।
अगर AI आपकी language में problem समझकर transaction ढूँढ दे, complaint raise करने में मदद करे, पुराने AutoPay mandates दिखा दे और suspicious situation में सही safety option तक पहुँचा दे, तो digital payment support काफी less confusing हो सकता है।
लेकिन AI आने से सबसे important rule नहीं बदलता—पैसों का final control user के हाथ में रहना चाहिए।
Receiver check करें, amount verify करें, UPI PIN private रखें और serious fraud में सिर्फ़ chatbot पर depend न रहें।
आपके लिए UPI में सबसे frustrating situation कौन-सी रही है—pending payment, failed transaction, unexpected AutoPay debit, गलत receiver या complaint tracking? अपना experience या सवाल comment में जरूर share करें।