


आज छोटे-छोटे दुकानदारों के पास भी UPI payment की सुविधा मिल जाती है। किराना दुकान हो, चाय की दुकान, medical store, salon, café या कोई local business—ग्राहक अक्सर cash की जगह QR Code scan करके payment कर देता है।
इससे दुकानदार के लिए payment लेना आसान हो गया है।
लेकिन एक नई परेशानी भी सामने आई है।
पैसा लेने के चक्कर में कई दुकानदार कुछ ऐसी गलतियां कर देते हैं, जिनसे payment अटक सकती है, duplicate payment हो सकती है या fraud का खतरा बढ़ सकता है।
ख़ास तौर पर busy दुकान में जब एक तरफ ग्राहक खड़े हों, phone पर notifications आ रही हों और सामने वाला कह रहा हो कि “भैया payment हो गया”, तब सिर्फ़ screenshot देखकर भरोसा करना भारी पड़ सकता है।
NPCI के अनुसार merchant को UPI payment मिलने के बाद transaction status verify करना चाहिए और merchant grievances के लिए acquiring bank से संपर्क किया जा सकता है।
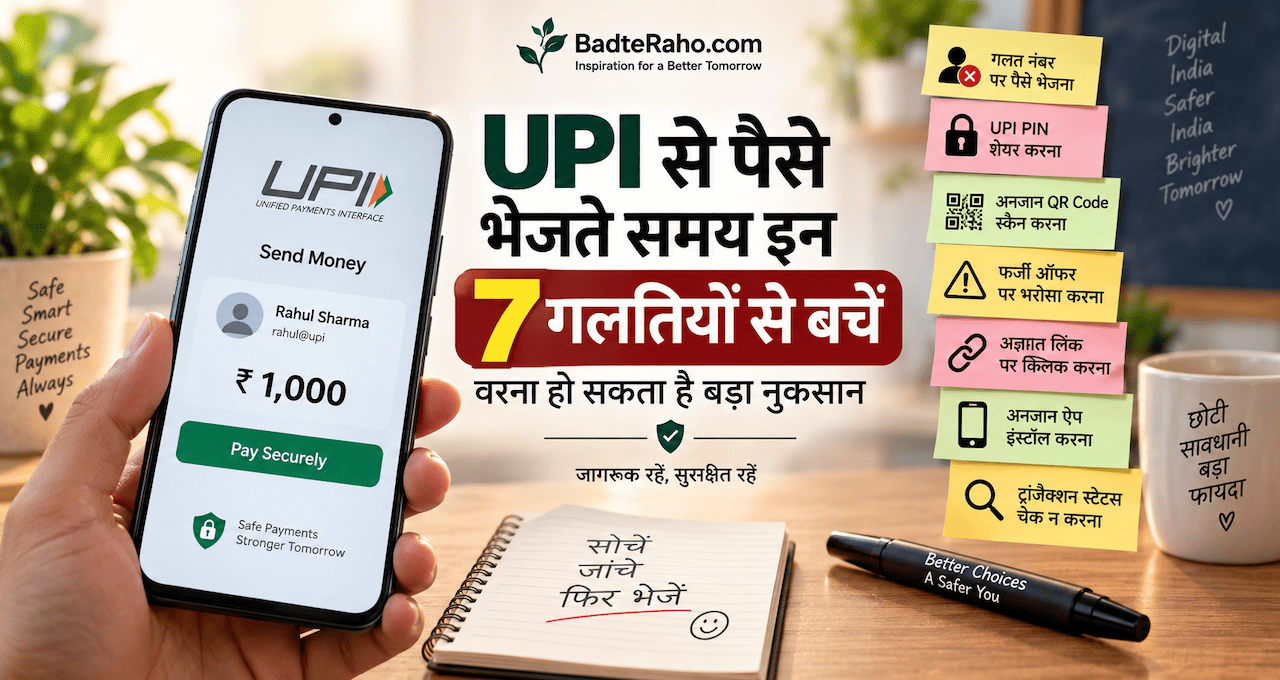
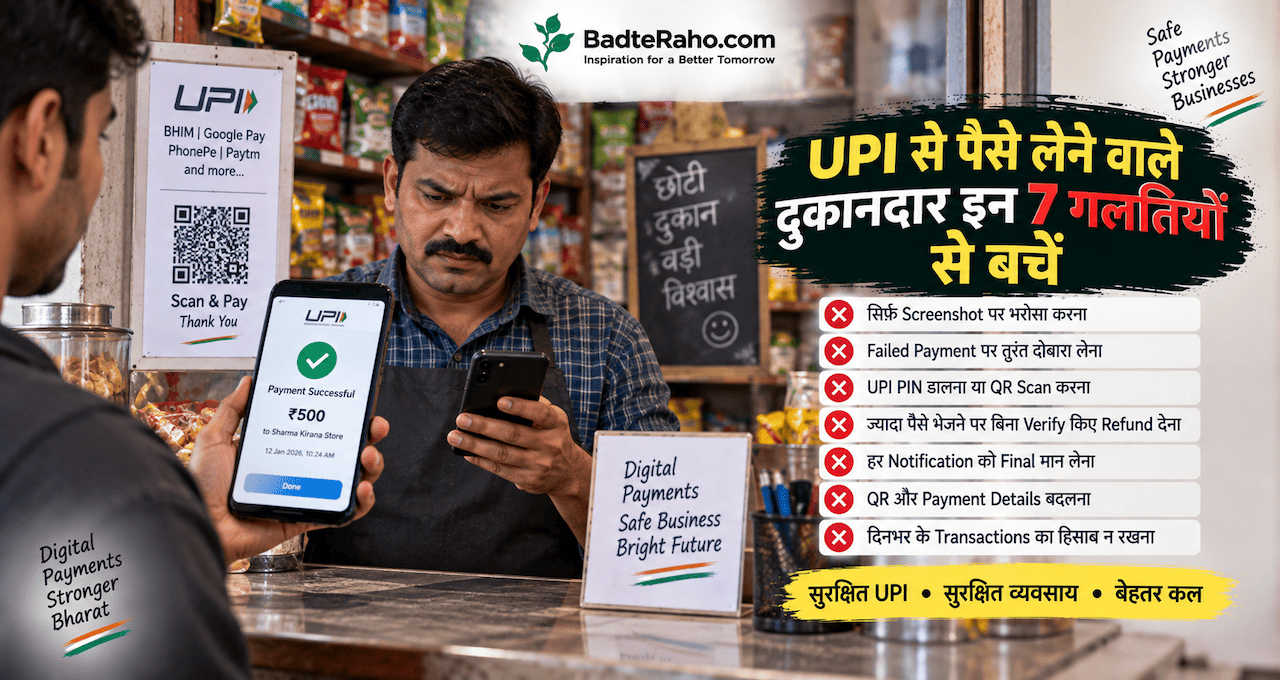
इसलिए अगर आप दुकान चलाते हैं और रोज़ UPI से पैसे लेते हैं, तो इन 7 common mistakes से बचना बहुत ज़रूरी है।
1. सिर्फ़ Payment Screenshot देखकर भरोसा करना
यह दुकानदारों की सबसे common गलतियों में से एक है।
ग्राहक phone दिखाता है और कहता है:
“Payment हो गया है, देखिए screenshot।”
आप screenshot देखते हैं और सामान दे देते हैं।
लेकिन समस्या यह है कि screenshot अपने आप में payment का final proof नहीं है।
किसी image को edit किया जा सकता है, पुराना screenshot दिखाया जा सकता है या किसी दूसरी transaction का screenshot इस्तेमाल किया जा सकता है।
इसलिए हमेशा अपने merchant app, bank account, UPI app या transaction notification में payment verify करें।
अगर आपके पास soundbox है, तो उसकी confirmation भी helpful हो सकती है, लेकिन बड़े amount में केवल आवाज़ सुनकर ही भरोसा करने के बजाय transaction details भी check करना बेहतर है।
दुकानदार के लिए simple rule:
Customer का screenshot नहीं → अपने account का transaction status देखिए।
अगर पैसा आपके account में credit नहीं हुआ है, तो payment को successful मानने में जल्दबाज़ी न करें।
NPCI के अनुसार successful UPI transaction के बाद user को app/bank confirmation मिलनी चाहिए; transaction status को verify करना महत्वपूर्ण है।
2. “Payment Failed” सुनकर तुरंत दोबारा Payment लेना
मान लीजिए ग्राहक ने ₹850 का payment किया।
उसके phone पर कुछ confusion दिखाई दिया और वह कहता है:
“Payment fail हो गया है, मैं फिर से करता हूं।”
वह दोबारा ₹850 भेज देता है।
कुछ देर बाद आपको पता चलता है कि पहली transaction भी successful थी।
अब customer ने ₹1,700 pay कर दिए हैं और आपको refund की स्थिति संभालनी पड़ सकती है।
ऐसी situation में जल्दबाज़ी न करें।
पहले देखें:
- पहली transaction का status क्या है?
- दूसरी transaction का status क्या है?
- आपके account में कितनी amount credit हुई?
- दोनों transactions के reference/transaction details क्या हैं?
अगर transaction pending है, तो थोड़ी देर बाद status दोबारा check करें।
एक payment unclear होने पर तुरंत दूसरी payment लेना हमेशा सही तरीका नहीं है।
3. पैसे लेने के लिए खुद UPI PIN डालना या QR Scan करना
यह बात हर दुकानदार को याद रखनी चाहिए:
पैसे receive करने के लिए आपको अपना UPI PIN नहीं डालना चाहिए।
NPCI साफ़ तौर पर बताता है कि UPI PIN transaction को authorize करने के लिए इस्तेमाल होता है और इसे किसी के साथ share नहीं करना चाहिए। NPCI की fraud-awareness guidance भी बताती है कि QR scan करके UPI PIN डालना सामान्यतः payment करने के लिए होता है, पैसे receive करने के लिए नहीं।
अब imagine कीजिए कोई व्यक्ति दुकान पर आता है और कहता है:
“मैं आपको पैसे भेज रहा हूं, आप यह QR scan करके PIN डाल दीजिए।”
रुक जाइए।
अगर आपसे पैसे receive करने के नाम पर:
- QR scan करवाया जा रहा है
- UPI PIN मांगा जा रहा है
- payment approve करने को कहा जा रहा है
- किसी unknown collect request को accept करने को कहा जा रहा है
तो सावधान हो जाइए।
क्योंकि UPI PIN डालना आम तौर पर आपके account से payment authorize करने की दिशा में जाता है।
याद रखने वाला Rule:
पैसा लेना है → PIN नहीं देना।
4. “गलती से ज्यादा पैसे भेज दिए” कहकर तुरंत Refund कर देना
मान लीजिए ग्राहक कहता है:
“भैया, मैंने ₹500 की जगह ₹5,000 भेज दिए। ₹4,500 वापस कर दीजिए।”
आप घबरा गए और बिना transaction check किए ₹4,500 किसी दूसरे UPI ID पर भेज दिए।
बाद में पता चला कि original ₹5,000 payment आया ही नहीं था।
यानी आपने अपने account से ₹4,500 भेज दिए।
इसलिए refund के मामले में सबसे पहले अपने account में actual credit verify करें।
अगर customer का payment सच में आया है और refund करना है, तो अपनी bank/payment provider की established refund process follow करना बेहतर है।
NPCI के merchant FAQ के अनुसार goods return या service rejection की स्थिति में merchant refund defined process के अनुसार bank के माध्यम से कर सकता है।
इसलिए:
पहले पैसा देखिए → फिर refund कीजिए।
सिर्फ़ customer के phone पर दिखाई दे रहे screenshot या message के आधार पर refund न करें।
5. हर UPI Notification को Final Confirmation मान लेना
कई दुकानदारों ने payment लेते समय एक notification की आदत बना ली है।
Phone बजा।
Notification आया।
बस payment successful मान लिया।
लेकिन busy दुकान में notification को ध्यान से देखना जरूरी है।
कभी transaction:
- pending हो सकती है
- failed हो सकती है
- किसी दूसरे account/payment की notification हो सकती है
- amount अलग हो सकता है
इसलिए खास तौर पर बड़ी transaction में notification के साथ transaction details भी check करें।
अगर आपके पास merchant UPI app है, तो transaction history देखना useful है।
और अगर payment status को लेकर confusion हो, तो customer को तुरंत दोबारा payment करने के लिए कहने से पहले transaction की स्थिति clear करें।
6. अपना Merchant QR और Payment Details बिना सोचे-समझे बदलना
दुकानदारों के लिए QR Code अब दुकान का एक important payment point है।
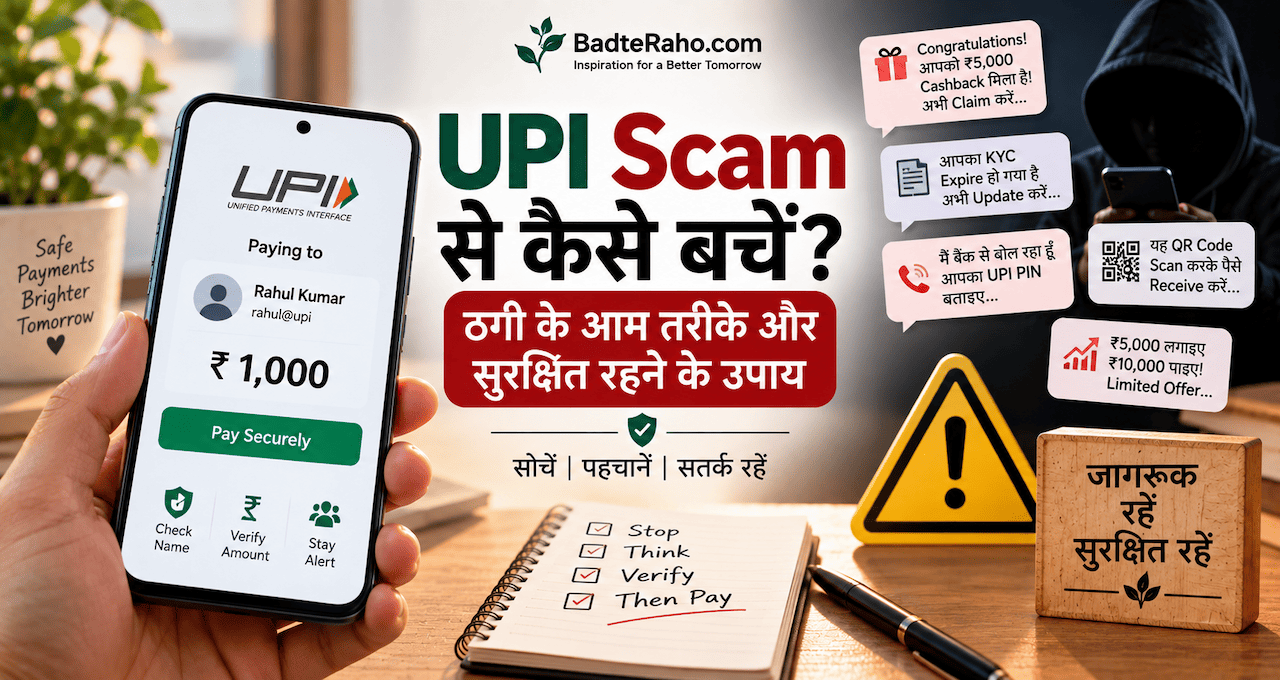
लेकिन कई बार fraudsters merchant को call करके कहते हैं:
“आपका QR बंद होने वाला है।”
या:
“KYC update करने के लिए यह QR scan करें।”
या:
“Payment activate करने के लिए इस app को install करें।”
फिर दुकानदार से unknown link खोलने, app install करने या payment authorize करने को कहा जाता है।
यहां सावधानी बहुत जरूरी है।
NPCI fraud-awareness guidance में fake cashback links, unknown apps, social-engineering messages और QR-related scams को लेकर users को सतर्क रहने की सलाह दी गई है।
अगर merchant QR में कोई समस्या दिखाई दे रही है, तो अपने acquiring bank या payment provider के official support channel से verify करें।
Google search से मिले किसी random customer-care number पर भरोसा करना भी risky हो सकता है।
7. दिनभर की UPI Transactions का हिसाब न रखना
यह mistake fraud जितनी dramatic नहीं दिखती, लेकिन business के लिए काफी important है।
मान लीजिए दिनभर में 80 customers ने UPI से payment किया।
आपने सिर्फ़ phone notifications देखकर सामान देते गए।
शाम को cash और UPI का हिसाब करते समय ₹2,000 का difference निकल आया।
अब सवाल है:
कौन-सी transaction missing है?
यहीं problem होती है।
इसलिए रोज़ का basic reconciliation करना useful है।
दिन के अंत में check करें:
- Total UPI collection
- Cash collection
- Major transactions
- Failed/pending transactions
- Refunds
- Suspicious/unknown transactions
- Bank/merchant settlement
अगर आपका business थोड़ा बड़ा है, तो daily settlement report या accounting system के साथ UPI collections match करना और भी useful हो सकता है।
NPCI के अनुसार merchants को UPI infrastructure के लिए acquiring bank के साथ onboard किया जाता है और merchant transaction grievances के लिए acquiring bank से संपर्क कर सकते हैं।
दुकानदारों के लिए UPI Payment लेते समय एक Simple 5-Second Rule
जब कोई customer UPI से payment करे, तो इस छोटे से process को habit बना लें:
देखें → Verify करें → Confirm करें → सामान दें → Record रखें
देखें: Customer ने कितना payment किया?
Verify करें: अपने merchant app/bank में transaction आया या नहीं?
Confirm करें: Amount और status सही हैं?
सामान दें: Payment successful होने के बाद।
Record रखें: बड़े business में daily collection का हिसाब रखें।
यह छोटा सा process कई unnecessary problems से बचा सकता है।
अगर Customer कहे “Payment हो गया”, तो क्या करें?
इस situation के लिए दुकानदार एक simple script भी रख सकता है:
“एक मिनट, मैं अपने account में payment confirm कर लेता हूं।”
इसमें कुछ गलत नहीं है।
आपको customer के phone पर भरोसा करने की जरूरत नहीं है।
आपका business आपका account देखकर चलेगा, किसी और के screenshot देखकर नहीं।
अगर payment अभी दिखाई नहीं दे रही है, तो customer को politely बताएं कि transaction status clear होने तक आप payment confirm नहीं कर सकते।
UPI Payment Pending हो तो क्या करें?
Pending transaction में सबसे बड़ी गलती है panic करना।
Customer कह सकता है:
“भैया अभी नहीं हुआ, मैं फिर से भेज देता हूं।”
लेकिन अगर पहली transaction बाद में successful हो गई, तो duplicate payment हो सकती है।
इसलिए:
- पहली transaction का status check करें।
- अपने merchant account में credit देखें।
- Transaction/reference details note करें।
- कुछ समय बाद status फिर check करें।
- जरूरत पड़ने पर acquiring bank/payment provider से संपर्क करें।
NPCI के अनुसार merchant UPI transaction से जुड़ी grievance या status के लिए अपने acquiring bank से संपर्क कर सकता है।
UPI Payment लेते समय दुकानदार क्या-क्या कभी Share न करें?
कुछ चीज़ें ऐसी हैं जिन्हें किसी customer, caller या “support executive” के साथ share नहीं करना चाहिए।
कभी share न करें:
- UPI PIN
- OTP
- Banking password
- Debit card PIN
- CVV
- Net banking password
- Screen-sharing access
- Unknown app का remote access
NPCI भी UPI PIN को confidential रखने और उसे किसी के साथ share न करने की सलाह देता है।
अगर कोई व्यक्ति कहे:
“मैं bank से बोल रहा हूं, payment receive करने के लिए PIN बताइए।”
तो समझ जाइए कि कुछ गड़बड़ है।
दुकानदारों को QR Code के मामले में भी सावधान रहना चाहिए
QR Code convenient है, लेकिन convenience के साथ verification भी जरूरी है।
अगर किसी ने आपकी दुकान के QR standee को बदल दिया या किसी दूसरे QR को आपके payment point पर लगा दिया, तो customers का पैसा गलत account में जा सकता है।
इसलिए समय-समय पर अपने QR को check करें।
देखें:
- QR सही है?
- Merchant name सही दिखाई देता है?
- UPI ID सही है?
- Standee या sticker में कोई छेड़छाड़ तो नहीं हुई?
- QR किसी दूसरे sticker के ऊपर चिपकाया तो नहीं गया?
यह खास तौर पर उन दुकानों में important है जहां QR Code बाहर या public-facing जगह पर लगा रहता है।
UPI Tap & Pay आने के बाद दुकानदारों को क्या समझना चाहिए?
UPI payment का तरीका भी बदल रहा है।
अब कुछ supported setups में UPI Tap & Pay के जरिए customer QR scan किए बिना NFC-enabled terminal पर phone tap करके payment कर सकता है।
अगर आप इस नए payment method के बारे में जानना चाहते हैं, तो हमारा UPI Tap & Pay क्या है? article पढ़ सकते हैं।
लेकिन payment method चाहे QR हो या Tap & Pay, merchant के लिए एक basic rule नहीं बदलता:
Payment successful हुआ है या नहीं—इसे verify करना जरूरी है।
Technology बदल सकती है।
Verification की जरूरत नहीं।
अगर UPI Fraud हो जाए तो दुकानदार क्या करें?
अगर आपको लगता है कि आपके साथ financial cyber fraud हुआ है, तो देर न करें।
सबसे पहले अपने bank/payment provider से संपर्क करें और transaction details सुरक्षित रखें।
इसके अलावा भारत सरकार का National Cyber Crime Reporting Portal financial cyber fraud के लिए 1930 helpline उपलब्ध कराता है। (Cyber Crime Portal)
जरूरी information तैयार रखें, जैसे:
- Transaction ID
- Transaction date
- Amount
- Bank/merchant details
- UPI ID
- Screenshots
- Customer/caller की उपलब्ध जानकारी
Financial cyber fraud की जल्दी reporting से authorities और financial institutions को action लेने का मौका मिलता है।
UPI Fraud से बचने के लिए STOP Rule
दुकानदारों के लिए एक simple formula याद रखना आसान रहेगा:
S — Screenshot पर तुरंत भरोसा न करें
पहले अपने account में payment देखें।
T — Transaction Status Check करें
Success, pending या failed—स्थिति समझें।
O — OTP/PIN कभी Share न करें
Payment receive करने के नाम पर भी नहीं।
P — Payment के बाद ही सामान दें
Customer के phone पर दिख रहे message को final proof न मानें।
दुकानदारों के लिए UPI की 7 Golden Rules
पूरे article को अगर सिर्फ़ 7 lines में याद रखना हो, तो ये rules काफी हैं:
1. Screenshot देखकर payment confirm मत करें।
2. Pending payment पर तुरंत दूसरा payment मत लें।
3. पैसे receive करने के लिए UPI PIN कभी न डालें।
4. Refund से पहले अपने account में original payment verify करें।
5. Unknown links, apps और fake support calls से बचें।
6. अपने merchant QR और UPI details समय-समय पर check करें।
7. रोज़ की बड़ी UPI transactions का हिसाब मिलाएं।
और सबसे important:
Customer के phone की screen से ज्यादा अपने bank account पर भरोसा करें।
दुकानदारों के लिए UPI Safety Checklist
दुकान पर इसे एक छोटा सा checklist बना सकते हैं:
☑ Customer का payment amount check करें
☑ अपने merchant app/bank में transaction verify करें
☑ Screenshot को final proof न मानें
☑ Pending transaction पर दोबारा payment लेने में जल्दबाज़ी न करें
☑ UPI PIN/OTP कभी share न करें
☑ Unknown QR/link/app से बचें
☑ Refund से पहले actual credit verify करें
☑ QR Code में बदलाव तो नहीं हुआ, check करें
☑ दिन के अंत में UPI collection match करें
☑ Fraud होने पर तुरंत bank और 1930 से संपर्क करें
Customer और दुकानदार दोनों की जिम्मेदारी है
UPI ने payment को बहुत आसान बना दिया है।
Customer को cash रखने की जरूरत कम हुई और दुकानदार को खुले पैसे की परेशानी भी कम हो सकती है।
लेकिन digital payment में एक छोटी सी गलती भी परेशानी पैदा कर सकती है।
Customer को payment भेजते समय सावधान रहना चाहिए।
दुकानदार को payment receive और verify करते समय।
अगर customer के लिए सबसे important rule है:
“Payment करने से पहले receiver check करें।”
तो दुकानदार के लिए सबसे important rule है:
“Payment मिलने से पहले अपने account में verify करें।”
यही दो habits UPI ecosystem को ज्यादा safe बना सकती हैं।
आख़िर में एक छोटी सी बात
दुकान पर UPI payment लेना इतना आसान हो गया है कि कई बार हम verification को unnecessary समझने लगते हैं।
लेकिन business में एक simple habit बहुत काम आती है:
पहले पैसा verify करें, फिर सामान दें।
ग्राहक जल्दी में हो सकता है।
Phone में network की problem हो सकती है।
Payment pending हो सकती है।
Screenshot fake हो सकता है।
और कभी-कभी सामने वाला खुद भी genuinely confused हो सकता है।
इसलिए verification को customer पर शक करने की तरह न देखें।
इसे अपने business की normal safety process बनाएं।
एक छोटा सा pause आपको बड़ी परेशानी से बचा सकता है।
और अगर आपको UPI scams के दूसरे common तरीकों को भी समझना है, तो UPI Scam से कैसे बचें? वाला article भी पढ़ें।
अगर आपको यह लेख useful लगा हो, तो इसे उन दुकानदारों के साथ ज़रूर share करें जो रोज़ UPI से payment लेते हैं।
नीचे comment करके बताइए—आपकी दुकान पर UPI payment लेते समय सबसे ज्यादा परेशानी किस चीज़ में आती है: fake screenshot, pending payment, refund या कुछ और?
आपको ये लेख कैसा लगा, हमें कमेंट करके ज़रूर बताएँ। अगर आपके पास भी कोई लेख, कहानी या कविता है, तो आप उसे हमें badteraho@gmail.com पर भेज सकते हैं। पसंद आने पर हम आपके लेख को आपके नाम के साथ BadteRaho.Com पर प्रकाशित करेंगे।
Keywords: UPI से पैसे लेने वाले दुकानदार, UPI payment merchant, दुकानदार UPI payment, UPI Merchant Safety, UPI से पैसे लेते समय सावधानी, UPI payment fraud, UPI merchant fraud, fake UPI payment screenshot, UPI payment pending, UPI refund scam, UPI PIN fraud, UPI QR Code safety, दुकानदारों के लिए UPI safety tips, UPI fraud से कैसे बचें, UPI payment verification, UPI payment कैसे verify करें, digital payment safety, merchant payment safety, UPI scam 2026, UPI security tips, QR Code fraud, fake payment screenshot, दुकानदार digital payment safety