आपके phone पर WhatsApp message आता है—“₹50,000 का instant loan approved है। बिना documents के अभी पैसे पाएँ।”पैसों की ज़रूरत है, इसलिए आप link खोलते हैं। App install करते ही contacts, photos और SMS की permission माँगी जाती है। यहीं एक गलत decision महँगा पड़ सकता है।हर instant loan app fake नहीं होती, लेकिन कुछ apps loan के नाम पर personal data, पैसे या दोनों का गलत इस्तेमाल कर सकती हैं। कई मामलों में परेशान करने वाली recovery और धमकियों की शिकायतें भी सामने आती हैं।इस guide में हम Fake Loan App पहचानने के 10 practical checks समझेंगे, ताकि आप loan application से पहले सही verification कर सकें।सबसे ज़रूरी सवाल यह है—जिस app से आप पैसे लेने जा रहे हैं, उसके पीछे वास्तव में कौन-सा lender है?
इस लेख में आप क्या सीखेंगे?
- Fake loan apps की पहचान
- RBI और lender verification
- Loan charges और APR
- App permissions की जाँच
- Recovery harassment से बचाव
- Fraud reporting का तरीका
Fake Loan App क्या है और यह कैसे काम करती है?
Fake Loan App ऐसी misleading या fraudulent app हो सकती है जो loan देने के बहाने लोगों को धोखा देती है। कुछ apps वास्तव में loan देने का दावा करती हैं, लेकिन उनके पीछे किसी authorised lender की पहचान स्पष्ट नहीं होती। कुछ दूसरी apps legitimate lending services का नाम या logo इस्तेमाल करके भरोसा जीतने की कोशिश करती हैं।एक common pattern समझिए। पहले social media या SMS पर attractive loan offer आता है। फिर user को app download करने के लिए कहा जाता है। इसके बाद app personal information, Aadhaar/PAN details, contacts या दूसरी permissions माँग सकती है। कभी processing fee के नाम पर पैसे लिए जाते हैं, तो कभी loan मिलने के बाद अप्रत्याशित charges सामने आते हैं।हालाँकि high interest या जल्दी loan मिलना अपने-आप किसी app के fake होने का प्रमाण नहीं है। असली जाँच lender की पहचान, loan terms, data permissions और payment process से होती है। RBI ने भी digital lending में unauthorised apps और regulated entities से झूठा संबंध दिखाने जैसी समस्याओं पर चेतावनी दी है।
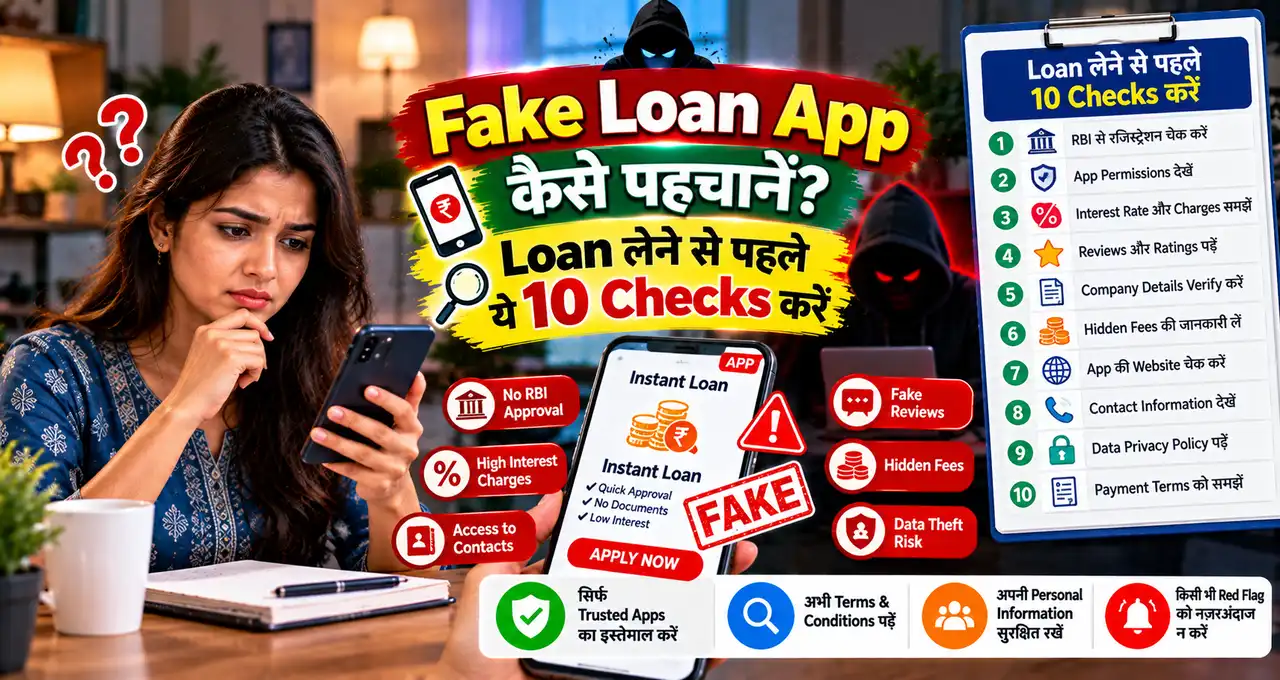
Loan लेने से पहले ये 10 Checks करें
इन checks को loan application शुरू करने से पहले इस्तेमाल करें। किसी एक positive signal के आधार पर app को पूरी तरह safe न मानें।
1. App के पीछे वास्तविक lender कौन है?
सबसे पहले पता करें कि loan कौन दे रहा है। App का brand name और loan देने वाली financial institution का नाम अलग हो सकता है। कई lending apps banks या Non-Banking Financial Companies (NBFCs) के साथ काम करती हैं।App में lender का legal name, website, customer support और grievance details देखें। फिर उस lender की official website खोलकर जाँचें कि संबंधित app वास्तव में उससे जुड़ी है या नहीं।अगर app lender का नाम नहीं बताती या केवल “RBI Approved Instant Loan” जैसा दावा करती है, तो application आगे न बढ़ाएँ। RBI banks और NBFCs को regulate करता है। हर loan app को अलग से RBI licence मिलने का दावा सही नहीं है।
2. RBI के records में lender और app की जानकारी देखें
किसी app के trusted होने का फैसला केवल उसके विज्ञापन से न करें। RBI की official website rbi.org.in पर regulated financial institutions की जानकारी और Digital Lending Apps की public directory जैसे verification resources देखें। App का नाम, lender का नाम और उपलब्ध association details मिलाएँ।यहाँ एक महत्त्वपूर्ण फर्क समझें। किसी app का RBI की directory में दिखना यह नहीं बताता कि RBI उसके प्रत्येक loan offer को approve या recommend करता है। Directory का उद्देश्य reported lender-app relationships की जाँच में मदद करना है।अगर नाम नहीं मिलता, mismatch दिखाई देता है या website का दावा अलग है, तो सीधे lender के verified contact channel से पुष्टि करें। सिर्फ़ “RBI registered” लिखा logo भरोसे का प्रमाण नहीं है।
3. App कहाँ से download हो रही है?
एक unknown WhatsApp number पर APK file भेजी जाती है और message आता है—“Play Store वाला version काम नहीं कर रहा, इसे install करें।” यह बड़ा warning sign है।RBI की financial awareness guidance भी SMS और social media links से मिलने वाली unknown loan apps से बचने की सलाह देती है। Google Play Store या Apple App Store पर मौजूद होना एक useful starting point है, लेकिन app store listing अपने-आप safety guarantee नहीं है।Developer name, publisher website, privacy policy और lender association भी verify करें। किसी random website से APK install करना unnecessary risk पैदा कर सकता है।
4. Interest rate, APR और total repayment कितना है?
कई लोग सिर्फ़ एक बात देखते हैं—“हाथ में कितने पैसे मिलेंगे?” लेकिन सही सवाल है—“कुल कितना वापस देना होगा?”Loan लेने से पहले Annual Percentage Rate (APR), processing fee, repayment tenure, EMI, late payment charges और दूसरे applicable charges देखें। उदाहरण के लिए, मान लीजिए एक app ₹10,000 का loan offer करती है।
| Detail | Illustrative amount |
|---|---|
| Sanctioned loan | ₹10,000 |
| Processing fee | ₹500 |
| GST on fee (illustrative 18%) | ₹90 |
| Net amount received | ₹9,410 |
| Total repayment | ₹10,600 |
यह सिर्फ़ example है, किसी वास्तविक loan offer का calculation नहीं। अगर आपको ₹9,410 मिलते हैं, लेकिन वापस ₹10,600 देने हैं, तो borrowing cost समझने के लिए केवल headline loan amount देखना पर्याप्त नहीं होगा।वास्तविक APR समय, repayment schedule और सभी लागू charges पर निर्भर करेगी।
5. Key Facts Statement (KFS) मिल रहा है या नहीं?
RBI-regulated lending arrangements में लागू नियमों के अनुसार borrower को Key Facts Statement दिया जाना चाहिए। इसमें loan की ज़रूरी financial conditions साफ़ तरीके से बताई जाती हैं।KFS में APR, repayment obligations, applicable charges और दूसरी prescribed details देखें। अगर app केवल “Accept Loan” button दिखाती है, लेकिन loan conditions पढ़ने का उचित अवसर नहीं देती, तो जल्दबाज़ी में सहमति न दें।KFS को पढ़े बिना loan accept न करें। Loan agreement और repayment schedule की copy भी सुरक्षित रखें। आगे किसी dispute में ये documents काम आएँगे।
6. App कौन-कौन सी permissions माँग रही है?
Loan app install करते समय contacts, photo gallery, call logs या files की access माँग सकती है। हर permission का उद्देश्य पूछना ज़रूरी है।RBI के digital lending safeguards में data collection को need-based और borrower की स्पष्ट consent से जोड़कर देखा गया है। Regulated digital lenders और उनके service providers के लिए contact lists और phone resources के इस्तेमाल पर भी restrictions हैं।इन requests पर विशेष सावधानी रखें:
- पूरी contact list की access
- Call logs पढ़ने की permission
- बिना स्पष्ट उद्देश्य के photo gallery access
- Accessibility settings का अनावश्यक control
- SMS और personal files तक व्यापक access
कुछ identity-verification processes में सीमित camera या document access की आवश्यकता हो सकती है। इसलिए हर permission को fraud का प्रमाण न मानें। लेकिन अगर unrelated permissions दिए बिना app आगे नहीं बढ़ती, तो application रोककर lender से clarification लें।OTP scam से बचने के तरीके समझना भी useful है, क्योंकि fraudulent apps दूसरे banking credentials हासिल करने की कोशिश कर सकती हैं।
7. Loan disbursal और repayment किस account में होगी?
यह check बहुत महत्वपूर्ण है। RBI-regulated digital lending में सामान्य नियम यह है कि disbursal borrower के bank account में होती है और repayment संबंधित regulated lender के account में जाती है। कुछ निर्धारित regulatory exceptions लागू हो सकती हैं।अगर कोई agent personal UPI ID, किसी unrelated व्यक्ति के bank account या unknown payment link पर installment माँगता है, तो पहले lender से verify करें।उदाहरण के लिए, app कहती है कि ₹20,000 का loan approve हो गया है। लेकिन पैसे release करने के लिए ₹999 किसी personal UPI number पर भेजने होंगे। यह एक गंभीर red flag है।Genuine loan में processing fee हो सकती है, लेकिन किसी अनजान personal account में advance payment माँगना सामान्य regulated process नहीं है। अगर आप पहले ही किसी suspicious UPI ID पर payment कर चुके हैं, तो UPI scam से बचाव से संबंधित precautions भी अपनाएँ।
8. Customer support और grievance officer की जानकारी है?
Legitimate lending arrangement में complaint करने का स्पष्ट तरीका होना चाहिए। App या lender की website पर customer support email, grievance redressal details और escalation process देखें। केवल WhatsApp chat या unverified mobile number पर निर्भर न रहें।एक छोटा test करें। Official website पर दिए गए contact details को app के information page से compare करें। किसी discrepancy की स्थिति में verified lender से पूछें।सिर्फ़ support number मौजूद होना legitimacy का पर्याप्त प्रमाण नहीं है, क्योंकि fraudsters नकली helpline भी बना सकते हैं।
9. Recovery rules और behaviour कैसे हैं?
Loan repayment न होने पर legitimate lender reminder भेज सकता है और applicable rules के तहत recovery process चला सकता है। लेकिन धमकी देना, अपमानित करना, निजी जानकारी से blackmail करना या borrower के contacts को परेशान करना स्वीकार्य recovery practice नहीं है।अगर कोई app पहले ही कहती है कि payment delay होने पर आपकी contact list को message भेजेगी, तो इसे गंभीर चेतावनी समझें। Loan agreement में recovery process और authorised recovery contacts के disclosure की जानकारी जाँचें। किसी agent के फोन करने पर उसकी identity तथा lender से उसका संबंध independently verify करें।यदि धमकी या harassment हो रही है, तो screenshots, call records और messages सुरक्षित रखें। संबंधित lender के grievance channel और आवश्यकता के अनुसार police/cybercrime authorities को शिकायत दें।
10. क्या offer जरूरत से ज्यादा आकर्षक है?
“Guaranteed loan approval”, “No verification”, “5 मिनट में लाखों रुपये” या “Zero interest for everyone” जैसी marketing देखकर सावधान रहें। ऐसे claims अकेले fraud साबित नहीं करते, लेकिन कई दूसरे red flags के साथ मिलकर risk बढ़ाते हैं।Application से पहले चार सवाल पूछें:
- क्या lender की identity verified है?
- क्या loan amount और total cost स्पष्ट हैं?
- क्या permissions उचित हैं?
- क्या किसी personal account में advance payment माँगी जा रही है?
अगर इन सवालों के satisfactory answers नहीं मिलते, तो loan application रोकना बेहतर है।
Practical example: ₹25,000 के loan offer को कैसे verify करें?
मान लीजिए एक व्यक्ति को अचानक medical या household expense के लिए ₹25,000 चाहिए। Instagram पर उसे एक loan advertisement दिखाई देता है। App कहती है कि बिना income documents के 10 मिनट में पैसे मिल जाएँगे। Application खोलने पर पहले mobile number, PAN और contact-list access माँगी जाती है।अब decision कैसे लेना चाहिए? सबसे पहले app में lender का legal name खोजें। फिर उस lender की independently verified website से app association जाँचें।इसके बाद loan terms खोलें। क्या ₹25,000 वास्तव में खाते में आएँगे? Processing fee कितनी है? APR और total repayment क्या होगी? फिर permissions जाँचें।मान लीजिए app contact list की unrestricted access माँगती है और KFS भी नहीं दिखाती। ऐसे में सिर्फ़ urgent need के कारण आगे बढ़ना जोखिम भरा होगा।दूसरी तरफ, किसी verified lender की app में स्पष्ट KFS, relevant permissions और transparent repayment schedule मिलता है, तो वह बेहतर verification signals देती है। फिर भी loan affordability और वास्तविक repayment capacity की जाँच अलग से करनी होगी।Safety check का उद्देश्य किसी app को 100% safe घोषित करना नहीं, बल्कि गलत loan decision की संभावना कम करना है।
Fake Loan App और genuine lending app में क्या फर्क देखें?
| Check | Better verification signal | Warning sign |
|---|---|---|
| Lender | Bank/NBFC की पहचान verified | Lender अस्पष्ट |
| App source | Officially confirmed app | Unknown APK link |
| Loan cost | APR और KFS उपलब्ध | Charges छिपे हुए |
| Permissions | जरूरत तक सीमित access | Contacts पर अनावश्यक access |
| Repayment | Verified lender account | Personal UPI account |
| Support | Proper grievance mechanism | केवल unknown number |
| Recovery | Rules-based process | धमकी या blackmail |
यह table final approval या fraud detection certificate नहीं है। इसका उपयोग शुरुआती risk assessment के लिए करें।
Fake Loan App install कर ली है तो क्या करें?
अगर app install हो चुकी है, लेकिन आपने अभी loan accept नहीं किया है, तो पहले उसकी permissions और financial information जाँचें। Suspicious access मिलने पर:
- App को नई permissions देना बंद करें।
- Phone settings में existing permissions review और revoke करें।
- Suspicious app uninstall करें।
- Passwords बदलने की आवश्यकता का आकलन करें।
- Banking transactions और account alerts monitor करें।
अगर आपने किसी suspicious app में passwords, OTP या banking credentials दिए हैं, तो संबंधित bank की verified helpline से तुरंत संपर्क करें। जहाँ उपयुक्त हो, passwords बदलें और active sessions तथा device security जाँचें।App delete करने से पहले evidence सुरक्षित रखना उपयोगी हो सकता है, खासकर जब कोई धमकी या fraudulent transaction हुई हो। ध्यान रखें कि app uninstall कर देने से उसके server पर पहले से पहुँचा data अपने-आप delete होने की guarantee नहीं होती।
Loan App से पैसे कट गए या धमकी मिल रही है तो कहाँ शिकायत करें?
Financial cyber fraud होने पर जल्दी action लेना महत्वपूर्ण है। Cyber Fraud Helpline: 1930 पर संपर्क करें और National Cyber Crime Reporting Portal पर शिकायत दर्ज करें।Financial loss होने पर अपने bank या payment provider को भी तत्काल inform करें। Complaint के लिए transaction ID, date, amount, recipient details और available screenshots तैयार रखें। Complaint acknowledgement सुरक्षित रखें और portal पर दिए गए आगे के instructions पूरे करें।अगर समस्या किसी RBI-regulated lender से जुड़ी service या recovery grievance की है, तो पहले संबंधित lender के grievance redressal process का इस्तेमाल करें। लागू eligibility और समय-सीमा पूरी होने पर RBI की Complaint Management System के माध्यम से भी complaint की जा सकती है।धमकी, extortion या blackmail जैसी घटनाओं में cybercrime portal और police को report करना उचित है। 1930 पर रिपोर्ट करने से पैसा वापस मिलने की guarantee नहीं होती, लेकिन जल्दी शिकायत करने से आवश्यक कार्रवाई की संभावना बेहतर हो सकती है।
Loan लेने से पहले 2-minute safety checklist
- App का वास्तविक lender identify किया।
- RBI records और lender website से association check किया।
- Official download source confirm किया।
- APR, fees और total repayment समझा।
- KFS और loan agreement पढ़ा।
- App permissions verify कीं।
- Disbursal और repayment accounts check किए।
- Customer support और grievance details verify कीं।
- Recovery terms पढ़ीं।
- Advance-payment और unrealistic claims check किए।
सभी checks पूरे होने पर भी loan terms और affordability स्वयं review करें।
अक्सर पूछे जाने वाले सवाल (FAQs)
क्या Google Play Store पर मौजूद हर loan app safe होती है?
नहीं। App store पर listing होने से किसी app की पूरी financial legitimacy साबित नहीं होती। Lender association, terms और permissions भी verify करना ज़रूरी है।
क्या RBI हर loan app को approve करता है?
नहीं। RBI regulated banks और NBFCs के लिए regulatory framework तय करता है। RBI की digital lending directory को किसी app की व्यक्तिगत recommendation या approval नहीं समझना चाहिए।
क्या PAN और Aadhaar माँगना fake app की निशानी है?
नहीं। Legitimate lenders भी KYC requirements के लिए identity documents माँग सकते हैं। लेकिन documents केवल verified और सुरक्षित lending process में ही share करें।
क्या loan app contacts access कर सकती है?
Regulated digital lending arrangements में unnecessary contact-list access स्वीकार्य नहीं है। अगर app ऐसी access माँगती है, तो permission देने से पहले उसका उद्देश्य और लागू safeguards जाँचें।
क्या fake loan app की शिकायत free में कर सकते हैं?
हाँ। Government के National Cyber Crime Reporting Portal पर cybercrime complaint दर्ज करने की सुविधा उपलब्ध है। इसके लिए किसी अनजान agent को पैसे देने की ज़रूरत नहीं है।
आख़िर में एक छोटी सी बात
Instant loan की सुविधा काम आ सकती है, लेकिन आसान approval का वादा सही verification का विकल्प नहीं है।Loan लेने से पहले lender, total cost, KFS, app permissions और payment account जाँचें। अगर कोई बात स्पष्ट नहीं है, तो application रोककर independent confirmation लें।क्या आपने कभी किसी suspicious loan app का advertisement देखा है, या loan apply करते समय कोई warning sign notice किया है? अपना अनुभव comments में बताएँ और यह guide किसी ऐसे व्यक्ति के साथ share करें जो online loan लेने की सोच रहा है।