





भारत में UPI Payment करना आज इतना आम हो गया है कि छोटी-सी दुकान से लेकर online shopping तक, हर जगह QR Code या UPI का option दिखाई देता है।
लेकिन UPI के इस्तेमाल के साथ कुछ परेशानियाँ भी आती हैं। कभी payment का status clear नहीं होता, कभी पैसे कट जाते हैं लेकिन सामने वाले को नहीं मिलते, कभी किसी transaction पर complaint करनी पड़ती है और कभी यह पता लगाना मुश्किल हो जाता है कि अलग-अलग UPI apps और bank accounts में आखिर हुआ क्या है।
अब इसी experience को आसान बनाने के लिए MyUPI सामने आया है।
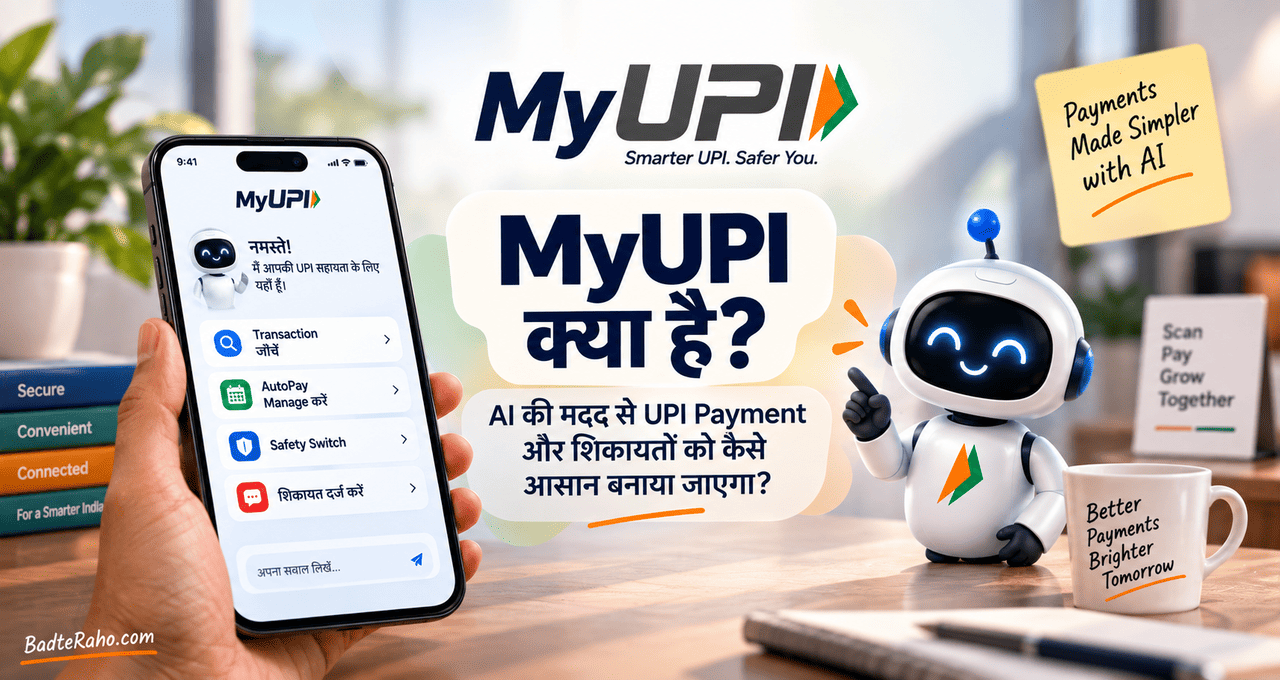
सितंबर 2026 में Global Fintech Fest में पेश किया गया MyUPI, NPCI के existing UPI Help system का ज्यादा advanced, AI-powered version है। इसे NPCI के FiMI (Finance Model for India) नाम के Small Language Model पर बनाया गया है। इसका उद्देश्य सिर्फ़ सवालों के जवाब देना नहीं, बल्कि UPI transactions, AutoPay mandates, safety controls और eligible complaints जैसी चीज़ों को ज्यादा आसान तरीके से manage करने में मदद करना है।
तो आखिर MyUPI क्या है और यह आम UPI user के लिए कैसे काम आ सकता है? आइए आसान भाषा में समझते हैं।
MyUPI क्या है?
सीधे शब्दों में कहें तो MyUPI एक AI-powered UPI support और control platform है, जिसका मकसद UPI से जुड़ी जानकारी, payment management, safety और complaint support को ज्यादा आसान बनाना है।
इसे आप सिर्फ़ एक chatbot की तरह न समझें।
MyUPI को इस तरह design किया जा रहा है कि user को अलग-अलग UPI apps और banks में जाकर information ढूँढने के बजाय कई जरूरी UPI-related चीज़ों का एक unified view मिल सके।
उदाहरण के लिए, अगर आपके पास एक से ज्यादा bank accounts हैं और आप अलग-अलग UPI apps इस्तेमाल करते हैं, तो MyUPI का उद्देश्य transactions और AutoPay mandates को एक जगह देखने की सुविधा देना है।
यानी UPI का अगला कदम सिर्फ़ “पैसे भेजना” नहीं, बल्कि “पैसे भेजने के बाद उन्हें बेहतर तरीके से manage करना” भी है।
MyUPI की जरूरत क्यों पड़ी?
UPI ने digital payments को बहुत आसान बनाया है। लेकिन UPI का इस्तेमाल जितना बढ़ा है, उससे जुड़ी customer support और dispute-related जरूरतें भी बढ़ी हैं।
NPCI के official data के मुताबिक अगस्त 2026 में UPI पर लगभग 24.51 billion transactions हुए, जिनकी value करीब ₹29.82 trillion थी।
इतने बड़े ecosystem में हर user की समस्या का traditional customer-support तरीके से समाधान करना आसान नहीं है।
यहीं AI मदद कर सकता है।
अगर user सामान्य भाषा में पूछ सके:
“मेरा payment pending क्यों है?”
या
“मेरे AutoPay mandates कौन-कौन से active हैं?”
या
“इस transaction की complaint कैसे करूं?”
तो उसे अलग-अलग menus और help pages में भटकने की जरूरत कम हो सकती है।
यही MyUPI के पीछे का बड़ा idea है।
MyUPI और पुराने UPI Help में क्या अंतर है?
यह समझना भी जरूरी है।
NPCI ने 2025 में UPI HELP का AI-powered pilot शुरू किया था। इसका उद्देश्य digital-payment queries का जवाब देना, transaction status check करने में मदद करना, complaints को log और track करना और UPI mandates को manage करने में सहायता देना था।
इसके बाद NPCI ने FiMI नाम का payments-focused Small Language Model विकसित किया, जो UPI Help Assistant को power करता है। FiMI को Indian payments ecosystem, transaction disputes, mandate management और financial-domain queries के लिए बनाया गया है।
अब MyUPI को उसी direction का ज्यादा advanced version माना जा सकता है।
इसलिए इसे सिर्फ़ एक नया chatbot समझना सही नहीं होगा।
MyUPI में AI क्या काम करेगा?
अब सबसे interesting सवाल।
MyUPI में AI आखिर करेगा क्या?
इसके कई हिस्से हैं।
1. सभी UPI Transactions की जानकारी एक जगह
मान लीजिए आपके पास तीन bank accounts हैं और आप अलग-अलग UPI apps का इस्तेमाल करते हैं।
ऐसी स्थिति में transaction history अलग-अलग जगह बिखरी हो सकती है।
MyUPI का उद्देश्य अलग-अलग banks और UPI apps से जुड़े transactions को एक single view में दिखाना है।
इससे user को यह समझने में आसानी हो सकती है कि:
- कौन-सा payment कब हुआ
- किस transaction से पैसा गया
- पुराने payment को कैसे देखा जाए
- कौन-से transactions मौजूद हैं
- payment history को एक जगह कैसे समझें
यह सुविधा खास तौर पर उन लोगों के लिए उपयोगी हो सकती है जो एक से ज्यादा bank accounts या UPI apps इस्तेमाल करते हैं।
2. AutoPay Mandates एक जगह दिखाई देंगे
आज कई लोग subscriptions, bills, insurance या दूसरी recurring services के लिए UPI AutoPay का इस्तेमाल करते हैं।
समस्या यह हो सकती है कि समय के साथ user को याद ही न रहे कि उसने किन-किन services के लिए AutoPay activate किया हुआ है।
MyUPI का उद्देश्य अलग-अलग banks और UPI apps से जुड़े active AutoPay mandates को एक unified view में दिखाना है।
इसका फायदा यह हो सकता है कि user को अपने recurring payments पर ज्यादा visibility मिले।
यानी सिर्फ़ payment करना ही नहीं, बल्कि यह जानना भी आसान हो कि कहाँ-कहाँ से अपने आप पैसा कट सकता है।
3. Safety Switch से UPI Debit रोकने में मदद
MyUPI का एक interesting feature Safety Switch है।
मान लीजिए आपको लगता है कि आपके account या UPI access के साथ कुछ गड़बड़ हुई है या कोई unauthorized payment होने का खतरा है।
ऐसी स्थिति में Safety Switch के जरिए user UPI debit transactions को decline करने का request कर सकेगा।
यह feature इसलिए महत्वपूर्ण है क्योंकि fraud की situation में speed बहुत मायने रखती है।
हालांकि इसे emergency response का replacement नहीं समझना चाहिए। अगर fraud हो चुका है, तो bank और संबंधित official cyber-fraud reporting channels से तुरंत संपर्क करना फिर भी जरूरी है।
वैसे UPI scams से बचने के practical तरीके हमने अपने UPI Scam से कैसे बचें? ठगी के आम तरीके और सुरक्षित रहने के उपाय वाले article में भी समझाए हैं।
4. Payee के बारे में ज्यादा जानकारी
कई बार हम किसी नए व्यक्ति या business को पहली बार payment करते हैं।
ऐसे समय सिर्फ़ नाम देखकर payment करना risk पैदा कर सकता है।
MyUPI में Payee Context-based Information का feature user को payment authorize करने से पहले beneficiary के बारे में additional context देने के लिए बनाया गया है। इसका उद्देश्य unfamiliar payees को payment करते समय user को ज्यादा information देना है।
इसे आप एक तरह के “payment से पहले extra context” के रूप में समझ सकते हैं।
यानी AI और payment infrastructure मिलकर user को जल्दबाजी में payment करने से पहले थोड़ा ज्यादा context देने की कोशिश करेंगे।
5. UPI Complaint करना आसान हो सकता है
यही MyUPI का सबसे useful हिस्सा हो सकता है।
आज अगर payment में समस्या हो जाए, तो कई users को समझ नहीं आता कि:
- complaint कहाँ करें?
- transaction status कैसे check करें?
- refund क्यों नहीं आया?
- payment failed हुआ या pending है?
- complaint का status क्या है?
NPCI का existing UPI Help system पहले से transaction-related queries और complaint tracking में सहायता देता है। MyUPI इसी experience को ज्यादा integrated बनाने की दिशा में आगे बढ़ता है।
इसका मतलब यह नहीं है कि AI खुद हर complaint का final फैसला करेगा।
असल में NPCI ने UPI Help के बारे में साफ़ किया है कि decision-making customer और/या issuer bank के स्तर पर रहती है। AI का काम information, guidance और workflow को आसान बनाना है।
यह distinction काफी important है।
6. Automated Chargeback Processing
MyUPI में Automated Chargeback Processing भी एक महत्वपूर्ण feature है।
कुछ eligible transactions में chargeback creation को ज्यादा automated और तेज़ बनाने का लक्ष्य है। इससे complaint/dispute resolution process में manual steps कम हो सकते हैं और eligible cases को तेजी से आगे बढ़ाया जा सकता है।
हालांकि इसका मतलब यह नहीं है कि हर disputed transaction का पैसा automatically वापस मिल जाएगा।
Eligible transaction, bank processes और applicable rules के आधार पर ही आगे की कार्रवाई होगी।
इसलिए “AI complaint करेगा और पैसा तुरंत वापस आ जाएगा” जैसी उम्मीद रखना सही नहीं होगा।
7. पुराने Payment को फिर से करना होगा आसान
MyUPI में Transaction Replay feature भी बताया गया है।
इसके जरिए user किसी पुराने transaction को देखकर उसे दोबारा repeat करने में मदद ले सकेगा, भले ही payment किसी दूसरे UPI app के जरिए किया गया हो।
उदाहरण के लिए, आपने पिछले महीने किसी service provider को ₹500 payment किया था और इस महीने फिर वही payment करना है।
ऐसे में पुराने transaction को ढूँढकर उसे repeat करना ज्यादा convenient हो सकता है।
फिर भी payment करने से पहले payee और amount verify करना जरूरी रहेगा।
8. 24×7 Multilingual Support
भारत में UPI का इस्तेमाल सिर्फ़ English-speaking users तक सीमित नहीं है।
इसीलिए MyUPI में 24×7 multilingual support की दिशा में काम किया जा रहा है। इससे users अपनी पसंद की language में UPI से जुड़ी जानकारी और support पाने में ज्यादा सहज महसूस कर सकते हैं।
यह खास तौर पर उन users के लिए महत्वपूर्ण हो सकता है जो English में complex financial instructions समझने में comfortable नहीं हैं।
AI का एक बड़ा फायदा यहां यह हो सकता है कि financial information को ज्यादा conversational और आसान भाषा में समझाया जा सके।
क्या MyUPI खुद आपके पैसे भेजेगा?
यह एक common confusion हो सकती है।
MyUPI को सिर्फ़ “AI जो अपने आप पैसे भेज देगा” के रूप में नहीं समझना चाहिए।
इसका announced focus transaction visibility, support, safety controls, mandates और complaint-related assistance पर है।
हालांकि UPI और AI का future इससे भी आगे जा रहा है।
NPCI AI agents को UPI payments के साथ जोड़ने के लिए अलग agentic payment framework/protocol पर भी काम कर रहा है। इसमें AI agents user की अनुमति और तय limits के भीतर payments initiate कर सकें, इस दिशा में काम हो रहा है।
लेकिन MyUPI और agentic payments को एक ही चीज़ समझना गलत होगा।
MyUPI मुख्य रूप से UPI support, visibility, safety और control की दिशा में है, जबकि agentic payments का लक्ष्य AI को authorized payment actions करने की क्षमता देना है।
MyUPI और UPI Tap & Pay में क्या अंतर है?
हाल ही में UPI में Tap & Pay भी पेश किया गया है, इसलिए दोनों features को लेकर confusion होना स्वाभाविक है।
लेकिन दोनों का काम अलग है।
| Feature | मुख्य काम |
|---|---|
| UPI Tap & Pay | NFC-enabled phone से compatible POS terminal पर tap करके payment करना |
| MyUPI | UPI transactions, AutoPay, safety और support को manage करना |
| MyUPI AI | UPI-related queries और workflows को conversational तरीके से आसान बनाना |
| Safety Switch | suspected compromise की स्थिति में UPI debit को decline करने का request |
| Transaction Replay | पुराने payment को फिर से करने में मदद |
UPI Tap & Pay में compatible NFC phone को POS terminal पर tap करके payment किया जा सकता है और announced setup में ₹5,000 तक के transactions के लिए UPI PIN की जरूरत नहीं बताई गई है; बड़े transactions के लिए PIN की जरूरत होती है।
हमने इसके बारे में अलग से UPI Tap & Pay क्या है? बिना QR Scan किए UPI Payment कैसे करें? में विस्तार से समझाया है।
MyUPI से आम User को क्या फायदा हो सकता है?
अगर ये सुविधाएँ व्यापक रूप से उपलब्ध और smoothly integrated होती हैं, तो आम user को कई practical फायदे मिल सकते हैं।
1. UPI की जानकारी एक जगह
अलग-अलग apps और accounts में information ढूँढने की जरूरत कम हो सकती है।
2. Complaint process आसान
Transaction issue होने पर सही workflow तक पहुँचना आसान हो सकता है।
3. Payment safety बेहतर
Safety Switch और payee context जैसे features payment से पहले और बाद में additional control दे सकते हैं।
4. AutoPay पर ज्यादा control
Active mandates को एक जगह देखकर user unwanted recurring payments को बेहतर तरीके से manage कर सकता है।
5. Language barrier कम
Multilingual AI support UPI की complicated जानकारी को ज्यादा आसान बना सकता है।
6. पुराने transactions को समझना आसान
Transaction history और replay जैसे features रोजमर्रा के payments को manage करना convenient बना सकते हैं।
क्या MyUPI से UPI Scam पूरी तरह खत्म हो जाएंगे?
नहीं।
यह उम्मीद करना सही नहीं होगा कि AI आने के बाद UPI scams पूरी तरह खत्म हो जाएंगे।
AI user को suspicious payment से पहले ज्यादा context दे सकता है, safety controls दे सकता है और complaint process आसान कर सकता है। लेकिन अगर कोई user खुद अपना UPI PIN, OTP या sensitive information किसी fraudster को दे देता है, तो technology हर situation को automatically रोक नहीं सकती।
इसलिए basic UPI safety rules अभी भी जरूरी रहेंगे।
उदाहरण के लिए:
- UPI PIN किसी के साथ share न करें।
- पैसे receive करने के लिए UPI PIN न डालें।
- Unknown links पर click न करें।
- Fake customer-care numbers से सावधान रहें।
- Payment screenshot पर भरोसा करने के बजाय actual transaction status verify करें।
- किसी unknown person के कहने पर remote-access app install न करें।
UPI से payment करते समय होने वाली common mistakes के लिए हमारा UPI से पैसे भेजते समय इन 7 गलतियों से बचें वाला article भी उपयोगी रहेगा।
दुकानदारों के लिए MyUPI क्यों महत्वपूर्ण हो सकता है?
UPI सिर्फ़ customers के लिए नहीं है। लाखों merchants रोज़ UPI payments receive करते हैं।
ऐसे में transaction status, payment disputes और complaint handling को आसान बनाने वाली technology merchants और banks के लिए भी useful हो सकती है।
हालांकि merchant के लिए सबसे जरूरी rule अभी भी वही है:
Customer का screenshot देखकर payment received न मानें।
अपने merchant app, bank account या verified transaction status से payment confirm करें।
इस विषय पर हमने अलग से UPI से पैसे लेने वाले दुकानदार इन 7 गलतियों से बचें वाला article तैयार किया है।
MyUPI में AI का इस्तेमाल कैसे होगा?
यहां एक interesting technology layer काम कर रही है।
MyUPI के पीछे NPCI का FiMI — Finance Model for India Small Language Model है। इसे सामान्य-purpose AI की बजाय Indian payments ecosystem की जरूरतों को ध्यान में रखकर बनाया गया है। NPCI के अनुसार FiMI को UPI, transaction disputes, mandate lifecycle और regulatory/ecosystem queries जैसे financial use cases के लिए develop किया गया है।
इसका फायदा यह हो सकता है कि AI को सिर्फ़ general knowledge के लिए नहीं, बल्कि payments domain का context समझने के लिए बनाया गया है।
यानी user अगर payment से जुड़ा सवाल पूछता है, तो AI को financial workflow और UPI terminology को ज्यादा relevant तरीके से समझने के लिए तैयार किया गया है।
क्या MyUPI UPI को और Smart बना सकता है?
संभावना काफी बड़ी है।
UPI की पहली बड़ी revolution थी:
“Bank account से mobile के जरिए तुरंत payment।”
अब अगला phase शायद यह हो सकता है:
“Payment + AI + Safety + Support + Control एक साथ।”
पहले user को payment करना पड़ता था और समस्या आने पर अलग से customer care ढूँढना पड़ता था।
अब direction यह है कि payment ecosystem खुद user को यह समझने में मदद करे कि:
- payment हुआ या नहीं,
- किसे payment किया,
- कौन-से AutoPay active हैं,
- कोई transaction suspicious तो नहीं,
- complaint कहाँ करनी है,
- और आगे क्या action लेना है?
यानी UPI सिर्फ़ payment rail नहीं, बल्कि धीरे-धीरे एक ज्यादा intelligent digital payment ecosystem बनने की दिशा में बढ़ रहा है।
MyUPI से जुड़ी कुछ जरूरी बातें
MyUPI को लेकर अभी कुछ बातें ध्यान में रखना भी जरूरी है।
हर feature हर user को तुरंत उपलब्ध हो, यह जरूरी नहीं
नई payment सुविधाएँ अक्सर participating banks, UPI apps और implementation के हिसाब से phases में उपलब्ध हो सकती हैं।
AI final decision-maker नहीं है
Complaint या dispute में final decision applicable banking processes और संबंधित institutions के पास रह सकता है।
Safety feature होने का मतलब zero-risk नहीं
Safety Switch जैसे tools risk कम करने में मदद कर सकते हैं, लेकिन user की basic security habits अभी भी जरूरी हैं।
MyUPI और Tap & Pay अलग हैं
एक payment experience को आसान करता है, दूसरा support और control को।
AI को blindly trust नहीं करना चाहिए
अगर कोई payment information suspicious लगे, तो AI guidance के साथ bank/official channel से भी verification करना बेहतर है।
MyUPI UPI का Future कैसे बदल सकता है?
MyUPI को सिर्फ़ एक नया UPI feature समझना शायद इसकी पूरी picture नहीं बताता।
UPI पहले ही बहुत बड़े scale पर इस्तेमाल हो रहा है। अब ecosystem में AI, biometric authentication, contactless payments और eventually authorized AI-agent payments जैसी technologies जुड़ रही हैं। (NPCI)
ऐसे में आने वाले समय में UPI experience कुछ ऐसा हो सकता है:
Payment करें → AI context दे → transaction monitor हो → problem आए तो AI guide करे → complaint process शुरू हो → eligible case में resolution workflow तेज़ हो।
यानी user को सिर्फ़ payment करने की सुविधा नहीं, बल्कि payment की पूरी journey पर ज्यादा control मिल सकता है।
MyUPI और AI-powered UPI का मतलब क्या है?
आसान भाषा में समझें तो:
UPI ने पैसे भेजना आसान बनाया।
MyUPI का लक्ष्य UPI को manage करना आसान बनाना है।
यह transaction history, AutoPay mandates, safety controls, payee information और complaint-related support को ज्यादा integrated बनाने की कोशिश करता है। इसके पीछे NPCI का FiMI Small Language Model है, जो Indian payments ecosystem के लिए बनाया गया है।
इसका सबसे बड़ा फायदा शायद यही हो सकता है कि भविष्य में UPI की समस्या आने पर user को यह सोचने की जरूरत कम पड़े:
“अब मुझे कहाँ जाना है?”
AI उसे ज्यादा सीधे तरीके से बता सके:
“आपकी समस्या यह है, यह transaction है और इसे solve करने के लिए अगला step यह है।”
यही UPI में AI की असली usefulness हो सकती है।
आख़िर में एक छोटी सी बात
UPI ने भारत में payment करने का तरीका बदल दिया है। अब MyUPI जैसे AI-powered systems यह कोशिश कर रहे हैं कि payment के बाद की परेशानी, safety और complaint process भी उतनी ही आसान हो जाए।
हालांकि technology कितनी भी smart क्यों न हो, UPI PIN, OTP और payment verification में आपकी सावधानी सबसे जरूरी रहेगी।
आने वाले समय में शायद UPI का सबसे बड़ा बदलाव यह नहीं होगा कि हम कितनी तेजी से payment करते हैं, बल्कि यह होगा कि AI हमारे payments को समझने, सुरक्षित रखने और manage करने में कितनी मदद कर पाता है।
अगर आपको ये लेख उपयोगी लगा हो, तो इसे अपने दोस्तों और परिवार के साथ share करें, खासकर उन लोगों के साथ जो रोज़ UPI का इस्तेमाल करते हैं। और comment करके बताइए कि MyUPI का कौन-सा feature आपको सबसे ज्यादा useful लगता है—Safety Switch, Transaction History, AutoPay Management या AI Complaint Support?
आपको ये लेख कैसा लगा, हमें कमेंट करके ज़रूर बताएँ। अगर आपके पास भी कोई लेख, कहानी या कविता है, तो आप उसे हमें badteraho@gmail.com पर भेज सकते हैं। पसंद आने पर हम आपके लेख को आपके नाम के साथ BadteRaho.Com पर प्रकाशित करेंगे।
Keywords: MyUPI, MyUPI क्या है, MyUPI AI, UPI Help 2.0, UPI AI Assistant, AI से UPI Payment, UPI Complaint, UPI Complaint Status, UPI Safety Switch, UPI Fraud Protection, FiMI, UPI AutoPay, UPI Transaction, AI UPI, MyUPI NPCI, UPI New Features 2026

