
दस साल पहले किसी दुकान पर ₹20 का payment mobile से करना आम बात नहीं थी। Bank account में पैसे भेजने के लिए account number और IFSC जैसी details संभालनी पड़ती थीं।
आज छोटी चाय की दुकान से लेकर बड़े shopping store तक QR Code दिखाई देना normal है।
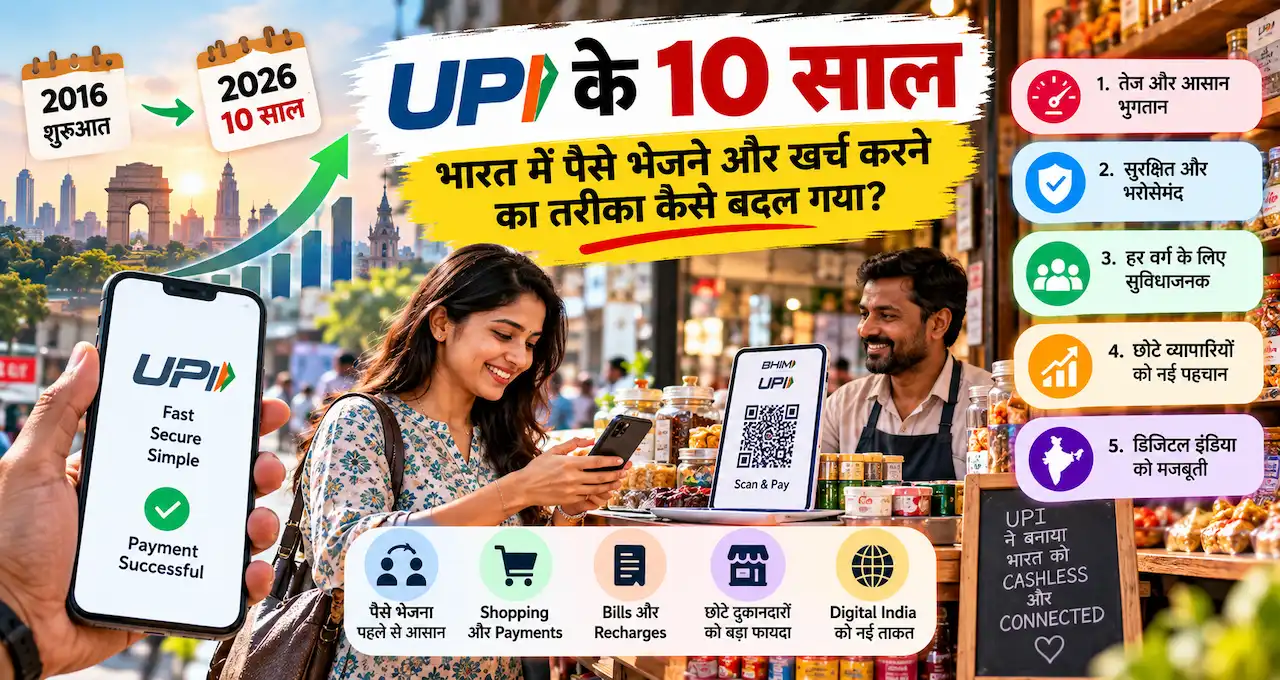
इस बदलाव के centre में है UPI यानी Unified Payments Interface, जिसने 2016 से 2026 के बीच भारत में पैसे भेजने और लेने का तरीका काफी बदल दिया।
लेकिन UPI की कहानी सिर्फ़ QR scan करने की कहानी नहीं है। यह banking, छोटे कारोबार, online shopping और हमारी रोज़मर्रा की payment habits में आए बड़े बदलाव की कहानी भी है।
इस लेख में आप क्या सीखेंगे?
- UPI की शुरुआत
- 10 साल की Growth
- QR Payment का बदलाव
- छोटे कारोबार पर असर
- नए UPI Features
- International Expansion की कहानी
- UPI Safety की जरूरत
- Future में क्या बदलेगा
UPI क्या है?
UPI यानी Unified Payments Interface एक digital payment system है, जिसके जरिए अलग-अलग banks के accounts के बीच mobile से real-time payment किया जा सकता है।
Simple language में कहें तो UPI ने bank account से पैसा भेजने के process को काफी आसान बना दिया।
पहले online bank transfer के लिए account number, IFSC और beneficiary जैसी details की जरूरत पड़ सकती थी। UPI ने इस experience को UPI ID, mobile-linked account और बाद में QR Code जैसे आसान तरीकों से simplify कर दिया।
आज अलग-अलग banks के customers अलग-अलग UPI apps इस्तेमाल करके भी एक-दूसरे को payment कर सकते हैं।
यही interoperability UPI की सबसे बड़ी strengths में से एक है।
अगर UPI, Wallet और Card के बीच difference clear नहीं है, तो Digital Payment क्या है? UPI, Wallet और Card में अंतर में इसे शुरुआत से समझ सकते हैं।
UPI की शुरुआत कब हुई?
UPI का pilot 11 April 2016 को 21 member banks के साथ शुरू हुआ था।
इसके बाद testing और pilot phase चला और 25 August 2016 से UPI-enabled banking apps customers के लिए available होने लगीं।
आज QR scan करके कुछ seconds में payment करना normal लगता है, लेकिन उस समय idea काफी नया था।
एक bank का customer दूसरे bank के customer को mobile से directly पैसा भेज सके, अलग-अलग banks के बीच system interoperable हो और payment लगभग तुरंत complete हो—यह traditional digital banking experience से बड़ा बदलाव था।
शुरुआत बहुत छोटी थी।
August 2016 में UPI पर लगभग 90,000 transactions हुए थे।
आज monthly transactions का number हजारों करोड़ में पहुँच चुका है।
10 साल में UPI कितना बड़ा हो गया?
UPI की growth को समझने के लिए कुछ numbers काफी हैं।
Financial Year 2016-17 में UPI पर लगभग 1.78 करोड़ transactions हुए थे और total transaction value लगभग ₹0.07 लाख करोड़ थी।
FY 2025-26 तक annual volume बढ़कर करीब 24,162 करोड़ transactions और value लगभग ₹314 लाख करोड़ तक पहुँच गई।
August 2026 में UPI ने एक महीने में करीब 2,451 करोड़ transactions process किए, जिनकी value लगभग ₹29.82 लाख करोड़ रही।
उसी महीने UPI पर live banks की संख्या 752 तक पहुँच चुकी थी।
यानी जिस system ने कुछ banks और हजारों transactions से शुरुआत की थी, वह दस साल में भारत की daily payment infrastructure का major हिस्सा बन गया।
लेकिन इन बड़े numbers से ज्यादा interesting यह समझना है कि UPI ने आम लोगों की आदतें कैसे बदलीं।
पैसे भेजना पहले से कितना आसान हुआ?
मान लीजिए आपको किसी दोस्त को ₹800 भेजने हैं।
कुछ साल पहले आपको उसके bank की details मांगनी पड़ सकती थीं:
Account number.
Bank name.
IFSC code.
Beneficiary add करना।
कुछ banking systems में transfer शुरू करने से पहले waiting period भी हो सकता था।
UPI ने इस process को काफी छोटा कर दिया।
अब mobile number, UPI ID या QR Code से payment शुरू किया जा सकता है।
इस simplicity की वजह से digital bank transfer सिर्फ़ बड़े payments तक limited नहीं रहा।
₹10.
₹50.
₹200.
छोटी amounts भी digital होने लगीं।
यही शायद UPI का सबसे बड़ा behavioural impact है।
QR Code ने दुकानों का Payment System बदल दिया
UPI की success में QR Code का role बहुत बड़ा रहा है।
Card payment के लिए merchant को POS machine की जरूरत पड़ सकती है। उसके मुकाबले QR Code comparatively simple setup है।
एक छोटी दुकान, vegetable seller, street-food vendor या home business भी QR Code के जरिए payment receive कर सकता है।
Customer:
QR scan करता है
Amount डालता है
Receiver verify करता है
UPI PIN से payment complete करता है
Merchant को cash change संभालने की जरूरत कम होती है और customer को cash carry करना जरूरी नहीं रहता।
यही वजह है कि UPI सिर्फ़ online shopping की technology नहीं रहा।
यह offline local market का भी हिस्सा बन गया।
छोटे दुकानदारों पर UPI का क्या असर पड़ा?
UPI ने छोटे business के लिए payment accept करना आसान बनाया, लेकिन इसके साथ business habits भी बदलीं।
पहले एक local shop mostly cash transactions पर depend कर सकती थी।
अब वही shop:
- UPI payment ले सकती है
- Bank में direct payment receive कर सकती है
- Transaction history देख सकती है
- Customers को remote payment option दे सकती है
- WhatsApp order के साथ UPI payment ले सकती है
Home business और छोटे sellers के लिए भी यह useful है।
Customer दूसरे इलाके या शहर में हो तो seller उसे payment QR या UPI ID भेज सकता है।
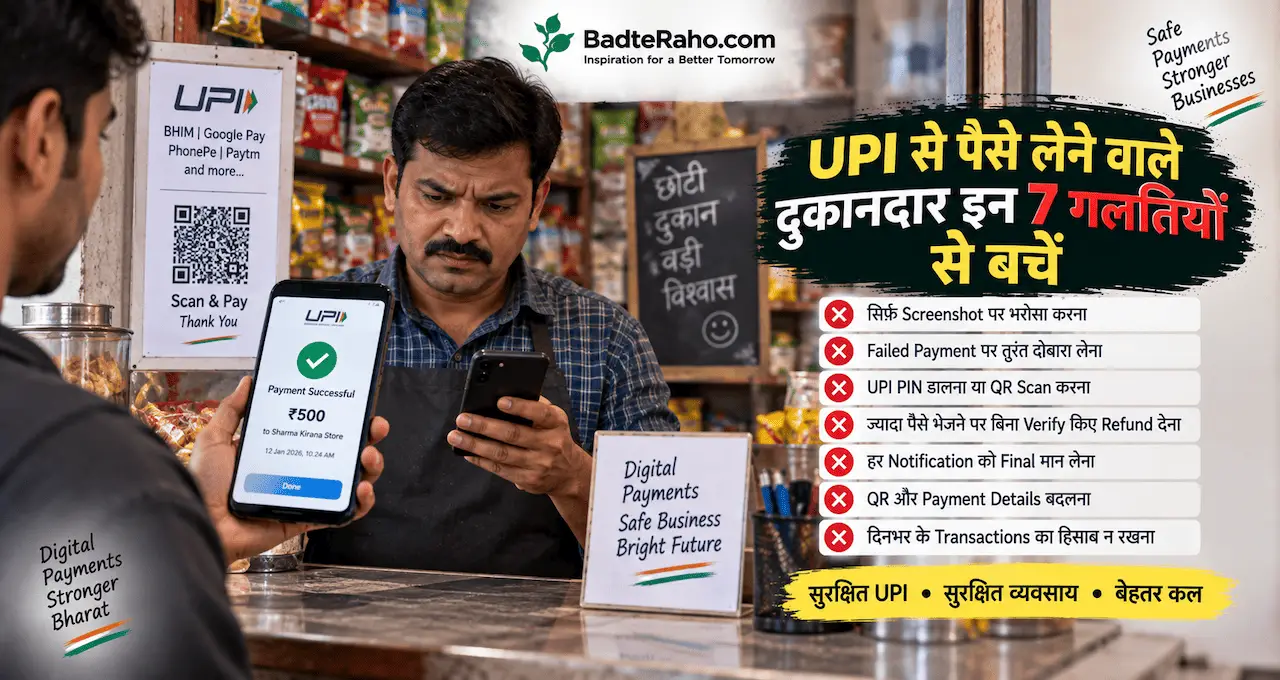
लेकिन merchants के लिए एक नया risk भी आया—fake payment screenshots.
इसीलिए payment received मानने से पहले actual app या bank status verify करना जरूरी है। हमने UPI से पैसे लेने वाले दुकानदार इन 7 गलतियों से बचें में ऐसे practical risks अलग से समझाए हैं।
UPI ने Cash को खत्म कर दिया?
नहीं।
UPI बहुत तेजी से बढ़ा है, लेकिन इसका मतलब यह नहीं कि cash खत्म हो गया।
आज भी कई situations में cash use होता है।
Internet availability, phone access, digital literacy, personal preference और local infrastructure के कारण payment behaviour अलग हो सकता है।
UPI की success को cash के पूरी तरह खत्म होने से नहीं मापना चाहिए।
असल बदलाव यह है कि लोगों के पास एक ऐसा digital payment option आ गया है जो small payments में भी practical है।
पहले ₹20 cash देना सबसे आसान लगता था।
अब कई जगह ₹20 UPI करना भी उतना ही normal है।
UPI सिर्फ़ Person-to-Person Transfer नहीं रहा
शुरुआती दिनों में UPI को लोग mainly एक व्यक्ति से दूसरे व्यक्ति को पैसे भेजने के तरीके की तरह देखते थे।
समय के साथ इसका use काफी expand हुआ।
आज UPI से:
- Shop payment
- Online shopping
- Utility bills
- Subscription payments
- Food delivery
- Travel booking
- School या service payments
- Business collections
जैसे कई काम किए जा सकते हैं।
AutoPay जैसी सुविधाओं ने recurring payments को support किया।
UPI Lite ने छोटे payments के लिए अलग experience दिया।
RuPay Credit Card को UPI से link करने जैसी सुविधाएँ भी सामने आईं।
यानी UPI धीरे-धीरे सिर्फ़ money-transfer feature से एक broader payment platform बन गया।
BHIM ने UPI को पहचान दिलाने में क्या role निभाया?
December 2016 में BHIM यानी Bharat Interface for Money app launch हुआ।
उस समय UPI नया था और बहुत से users को यह भी clear नहीं था कि UPI क्या है।
BHIM ने UPI-based payments को आम लोगों तक explain और promote करने में important role निभाया।
इसके बाद private payment apps, banks और fintech companies ने भी UPI को aggressively adopt किया।
Competition बढ़ने से user experience भी improve हुआ।
Apps ने QR scanning, contacts से payment, bills, transaction history और merchant features को ज्यादा simple बनाया।
लेकिन underlying idea वही रहा—bank-to-bank interoperable payment.
UPI 2.0 और आगे के Features
UPI 2016 में जैसा था, आज वैसा नहीं है।
2018 में UPI 2.0 आया, जिसके साथ payment ecosystem में नए features जोड़े गए।
इसके बाद अलग-अलग years में कई नई सुविधाएँ सामने आती रहीं।
UPI AutoPay recurring payments के लिए useful बना।
UPI 123PAY ने feature-phone users के लिए UPI access बढ़ाने की कोशिश की।
UPI Lite छोटे-value payments के लिए आया।
Credit Card on UPI ने payment source के options बढ़ाए।
और 2026 तक UPI ecosystem Tap & Pay और AI-based payment assistance जैसे नए experiments तक पहुँच चुका है।
Technology की यही evolution UPI की growth का important हिस्सा है।
UPI Tap & Pay क्या नया बदलाव ला रहा है?
UPI का familiar symbol QR Code रहा है।
लेकिन अब QR scan के अलावा contactless payment का option भी आगे बढ़ रहा है।
UPI Tap & Pay में compatible phone और merchant setup के साथ NFC technology के जरिए payment शुरू किया जा सकता है।
यानी camera से QR scan करने की जगह phone को compatible terminal के पास tap किया जा सकता है।
यह हर phone या merchant setup पर automatically available नहीं होगा, लेकिन UPI experience किस direction में evolve हो रहा है, इसका अच्छा example है।
इस feature को detail में समझना हो तो UPI Tap & Pay क्या है? बिना QR Scan किए UPI Payment कैसे करें? पढ़ सकते हैं।
MyUPI जैसे features आगे क्या बदल सकते हैं?
UPI की next challenge सिर्फ़ payment करना आसान बनाना नहीं है।
जब users कई UPI apps और bank accounts इस्तेमाल करते हैं, तो transaction tracking और complaint handling भी important हो जाते हैं।
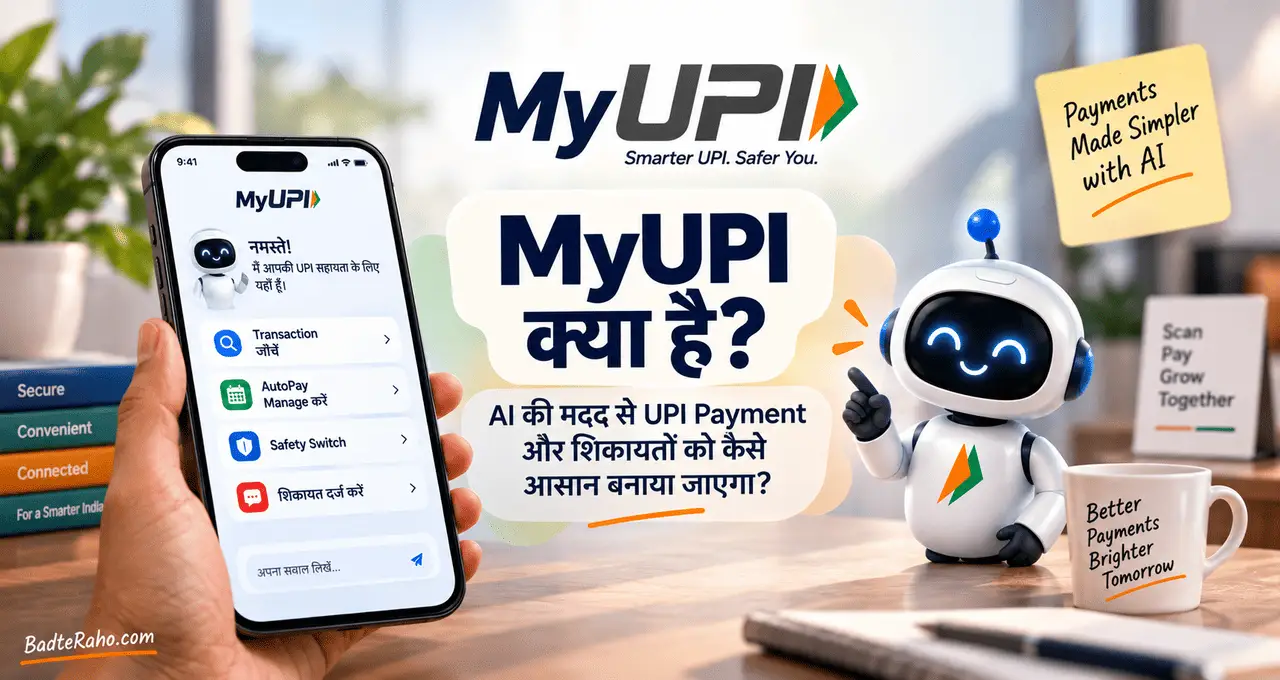
इसी direction में 2026 में MyUPI जैसी AI-powered initiative सामने आई, जिसका मकसद transactions और payment-related help को ज्यादा simple बनाना है।
Future में digital payment experience सिर्फ़:
“Pay करो”
तक limited नहीं रहेगा।
इसके साथ transaction समझना, complaint करना और अलग accounts की activity manage करना भी आसान हो सकता है।
इस नए development को MyUPI क्या है? AI की मदद से UPI Payment और शिकायतों को कैसे आसान बनाया जाएगा? में detail से समझाया गया है।
UPI India के बाहर भी पहुँचा
UPI की growth सिर्फ़ India तक limited नहीं रही।
2026 के 10-year milestone तक UPI acceptance या UPI-linked payment arrangements कई international markets तक पहुँच चुके थे।
Official 10-year update में UPI को 11 countries में operational बताया गया था।
इसका practical फायदा Indian travellers और cross-border payment ecosystem में दिखाई दे सकता है।
लेकिन international UPI का मतलब यह नहीं कि हर country में हर Indian UPI app हर merchant पर काम करेगा।
Availability country, bank, app और supported merchant network पर depend कर सकती है।
इसलिए foreign travel में पहले supported payment setup check करना जरूरी है।
Global Real-Time Payments में UPI की Position
2025 के global real-time payment volume में UPI का share लगभग 49% बताया गया।
यह number दिखाता है कि UPI सिर्फ़ India में popular payment product नहीं रहा, बल्कि global real-time payments में भी इसका scale बहुत बड़ा हो चुका है।
FY 2025-26 में भारत के digital payments में UPI का share करीब 84% बताया गया था।
लेकिन बड़ा scale एक और responsibility भी लाता है।
अगर करोड़ों लोग रोज़ किसी payment system पर depend करते हैं, तो reliability, fraud prevention, dispute handling और digital awareness उतने ही important हो जाते हैं।
UPI के साथ Scam भी क्यों बढ़े?
UPI technology खुद fraud नहीं है।
लेकिन जहाँ बहुत ज्यादा users और money transactions होते हैं, वहाँ scammers भी नए तरीके खोजते हैं।
Common UPI scams में शामिल हो सकते हैं:
Fake payment request.
Fake customer-care call.
QR Code scam.
Remote-access app.
Fake refund.
Screen-sharing fraud.
और “पैसे receive करने के लिए PIN डालिए” जैसी tricks.
सबसे जरूरी rule याद रखें:
पैसे receive करने के लिए normally UPI PIN डालने की जरूरत नहीं होती।
UPI PIN payment authorize करने के लिए होता है।
अगर कोई व्यक्ति call या message पर PIN, OTP या banking password मांग रहा है, तो सावधान हो जाएँ।
UPI fraud के अलग-अलग तरीकों से UPI Scam से कैसे बचें? ठगी के आम तरीके और सुरक्षित रहने के उपाय useful guide है।
UPI इस्तेमाल करते समय Speed से ज्यादा Accuracy जरूरी है
UPI payment कुछ seconds में complete हो सकता है।
यही convenience कभी-कभी mistake का कारण भी बनती है।
जल्दी में wrong receiver select हो सकता है।
QR गलत हो सकता है।
Amount गलत enter हो सकती है।
Unknown collect request approve हो सकती है।
इसलिए payment से पहले receiver name और amount check करना habit बनाइए।
Transaction complete होने के बाद status भी देखें।
ऐसी common mistakes को हमने UPI से पैसे भेजते समय इन 7 गलतियों से बचें में detail से cover किया है।
Fast payment अच्छा है।
Correct payment ज्यादा important है।
UPI की success के पीछे क्या है?
UPI की growth को सिर्फ़ एक app की success समझना गलत होगा।
यह एक पूरा ecosystem है।
Banks.
NPCI.
Payment apps.
Merchants.
Smartphones.
Internet connectivity.
QR infrastructure.
और करोड़ों users.
इस ecosystem की सबसे बड़ी strength interoperability है।
आपको जरूरी नहीं कि receiver वही app use करे जो आपके phone में है।
Different apps और banks के बीच payment possible होना UPI को closed wallet systems से अलग बनाता है।
यही open network effect इसकी adoption का बड़ा reason बना।
अगले 10 साल में UPI कहाँ जा सकता है?
2016 से 2026 के बीच focus basic instant payment को mass adoption तक पहुँचाने पर रहा।
अगले phase में focus experience को और simple बनाने पर हो सकता है।
Contactless payments.
AI-based assistance.
Better fraud detection.
Cross-border payments.
Feature-phone access.
Credit-linked payments.
और simpler complaint handling.
लेकिन future में सबसे important challenge सिर्फ़ ज्यादा transactions नहीं होगा।
Trust भी उतना ही important होगा।
Digital payment तभी useful है जब user को payment करते समय confidence हो और problem आने पर clear support मिले।
UPI के 10 साल में सबसे बड़ी Learning क्या है?
Technology तब बड़े scale पर impact बनाती है जब वह daily problem को simple बनाती है।
UPI ने लोगों को digital payment का कोई बहुत complicated नया system सीखने के लिए मजबूर नहीं किया।
उसने basic action को आसान बनाया:
पैसा भेजना।
पैसा लेना।
दुकान पर payment करना।
यही simplicity उसकी strength बनी।
लेकिन convenience के साथ financial awareness भी जरूरी है।
QR scan करना सीखना पहला step है।
Receiver verify करना, PIN safe रखना और scam पहचानना दूसरी।
आज से क्या करें?
अगर आप रोज़ UPI इस्तेमाल करते हैं, तो अपनी payment habits का छोटा safety check करें।
UPI PIN कभी share न करें।
Unknown collect requests approve न करें।
Payment से पहले receiver और amount देखें।
Merchant को payment करते समय transaction status confirm करें।
अपने bank और UPI apps updated रखें।
और family में ऐसे लोगों को भी basic UPI safety समझाएँ जो digital payments में नए हैं।
UPI का फायदा तभी पूरा है जब payment fast होने के साथ safe भी रहे।
आख़िर में एक छोटी सी बात
2016 में UPI की शुरुआत सिर्फ़ 21 banks के pilot से हुई थी। दस साल बाद यह भारत की daily life का ऐसा हिस्सा बन चुका है कि छोटी दुकान पर QR Code न दिखे तो कई customers को unusual लग सकता है।
UPI ने सिर्फ़ bank transfer को fast नहीं किया।
इसने छोटी payments को digital बनाया, merchants के लिए payment accept करना आसान किया और अलग-अलग banks तथा apps को एक common payment network पर जोड़ा।
लेकिन अगला decade सिर्फ़ transaction numbers बढ़ाने का नहीं होगा।
Challenge होगा—UPI को और simple, inclusive और secure बनाना।
आपकी अपनी life में UPI ने सबसे बड़ा बदलाव कहाँ किया—cash कम carry करने में, दुकानों पर payment में, family को पैसे भेजने में या business payments में? अपनी राय, experience, feedback या कोई सवाल हो तो comment में जरूर share करें।